粉丝1540获赞9011
相关视频
 01:30查看AI文稿AI文稿
存现只能在香港取现可以在全球,大家记住这个口诀哈。经常有朋友来问我啊,港卡能在内地 atm 机取钱吗?答案是,当然可以, 但是很多人开完这个卡直接充到 atm 机,往往是取不出现金的,那是因为你忘了做最关键的一步。大部分的港卡呢,默认是关掉境外取款的功能的,你得先登录网银或者是 app, 找到境外提款额 额度设置,把开关打开,再设一个每日的限额,一般每张卡最高能够设到两万港币,一天差不多是一万八人民币。那设置好之后呢,银联卡就找银联的 atm, 万事达卡就找万事达的 atm, 插卡输密码就能够取钱了。那手续费要怎么算呢?以汇丰和中银为例哈,汇丰蓝狮子最划算。在全球,任何的汇丰 atm 取现都是免费的,那去其他的银行,万事达 atm 每一笔是四十港币, 红狮子就不推荐在内地取现了哈,在汇丰 atm 取每笔要二十港币,在其他的银行取要五十港币,而且只能从港币账户扣钱,还有百分之一的这个兑换费。那中银这边呢,银联卡和万事大卡都是优先扣人民币,账户余额不足呢,再自动扣港 币。而银联的手续费呢,是五十人民币或者是五十港币,根据币种去扣费。那么中银的万事大卡呢,就是统一扣五十 港币。当然啊,在内地 atm 取现是不占用你每年五万美金的这个外汇额度的,但也不建议天天去取啊,可能取的这个笔数多了之后呢,也会被银行疯狂盯上。总的来说,港卡在内地取款消费还是很方便的,如果还有没有办港卡的朋友,需要完整的开户攻略打攻略,我来分享。
 02:26
 00:59查看AI文稿AI文稿
我们在香港的钱到底怎么合规安全的在内地花掉?今天教你四招正规路子。第一,跨境支付通。这是央行和香港经管局二零二五年六月刚出的官方好东西, 香港银行 app 直接开通,每年二十万额度,到账很快。平时内地吃喝玩乐,家庭日常开销,这个数绝对够了。第二,微信和支付宝直接绑定你的香港卡,在内地日常消费直接扫码,完全不占五万美金的外汇额度。 第三,零年卡提现或刷卡,内地的 atm 直接取人民币或者店铺 pos 机直刷,每年有十万额度。第四,传统的银行跨境汇款走手机网银,每人每年五万美金,全家人一起办,额度直接共享。 如果你用香港保险做养老或者教育金,这四招完全够用了。资产配置的重点从来不是追求高收益,而是你想用的时候,这笔钱一直都在。
 00:36查看AI文稿AI文稿
拿着内地的银行卡去香港能直接取钱吗?可以,但有三个坑啊,别踩啊。首先啊,找 atm 机上带银链标志的啊。 其次,手续费有两笔,你的银行呢,收百分之一加十几块。香港 atm 呢,再收十到二十港币,取一千港币呢,手续费大概三四十块钱。最后,单卡一天最多取一万人民币 值的港币啊,一年不能超过十万。出发前呢,最好给银行打个电话啊,确认开通境外取现功能。另外啊,香港很多店呢,已经能用支付宝微信了,汇率更好,关注我,省下冤枉钱。
12Naz聊海外身份 01:50查看AI文稿AI文稿
港卡在内地取现失败,百分之九十九的人都栽在了这一步,开了港卡却取不出来 money, 不要着急,港卡有个规则,很多人都不知道,香港呢,存 money 是 全球取, 记住这句话哦。但问题来了,为什么插卡就是取不出来呢?因为其实大多数的港卡它是默认关闭了境外取款功能,你得先进 app 或者是网银找到境外提款额度设置,然后手动取款开启,然后再设好每日的限额, 一般每张卡的上限呢,在两个 w 港币左右,大概折合一下哈,就是一万七八千 rmb。 那 么这里跟大家说一下,你设置完了之后呢,银联卡要去找那个银联的 atm, 万事达呢,就是找万事达的 atm 插卡输密码,然后正常去取。 那么这个手续费怎么算啊?大家可能会很关心,那么这里拿两家比较常见的港卡去举例,汇丰这边呢,它的蓝十字卡相对划算啊,因为在汇丰自家的 atm 取现手续费是较低的。去其他银行的万事达 atm, 每笔大概是四十港币,然后红卡呢,在汇丰 atm 大 概是每笔二十港币, 去其他银行呢,要五十港币,而且只能从那个港币的账户扣,还有额外的这种兑换费,内地取现呢,就不太合适。当中银这边哈,你的那个银联卡跟万事达他都优先的去扣你的 rmb, 你 的余额不够了再去扣港币, 银联呢,手续费按照你的币种去扣,万事达统一扣五十港币。当然还有很就是有一点很多人可能不太清楚的是什么,就是内地 atm 他 取现,他不占每年五个 w 的 外汇额度,这个是汇丰蓝狮子卡的一个优势哈,但是也不建议大家去频繁的取,因为你笔数多了,他就可能会触发银行的封号, 适合的适度的去使用就好了。所以总体来说呢,港卡机里取钱消费还是挺实用的。关键就是那个开关,大家不要忘了打开哦,还没有开港卡的朋友完整开户流程,大家评论区扣八八八,我分享给你们,记得点赞关注哦!
 00:41查看AI文稿AI文稿
港卡的钱在内地怎么用?五招带你玩转!一、微信香港钱包绑定中银、汇丰等主流港卡,内地扫码直接付港币,自动转人民币,省心又方便。 二、微信支付宝保外卡,支持万事达卡小额快捷消费首选,绑定快,人民币扣款更直观。 三、云闪付 apple pay 绑定香港银联卡, app 内支付,公交地铁扫码通通支持,体验丝滑,基本无手续费。 四、 pos 机刷卡大额消费更划算。年内或信用卡皆可自动汇率结算,线下通用,无内地 atm 取现,每次两万额度不占结汇额度,应急可选。
49依依聊境外账户 01:38查看AI文稿AI文稿
港卡办好之后,很多人不知道资金怎么转最划算,不少人第一步就才可以直接选普通电费, 一笔手续费就要几百块,一年利息都打进去了。我经常往返香港,日常需要港币用于跨境消费,摸索出几种低成本转账渠道,今天分享两类实用划转方式,大赚快,还能省下手续费。第一种,小额日常消费优先用跨境支付通。这个渠道是去年六月央行 与香港经管局联合推出,打通内地超级网银和香港转数快系统,工行、中行、招行等主流内地手机银行都支持。 操作简单,只需填写对方手机号或同名账户信息,不用复杂银行代码地址,人民币直接汇出,自动兑换港币。个人小额转账免手续费,资金到账快,适合旅游购物这类小额支出。第二种,有较多自用资金划转需求,优先选择内地与香港同名账户互 转,向内地中行转中银香港,内地工行转工银亚洲,本人名下同名账户互转,大多减免 手续费,分享一个性价比很高的组合。内地新业还与人身卡转账香港汇空,每年前三十笔境外汇款免收手续费、电报费,适合有大额自用资金划转需求。 操作时在内地银行 app 如实购汇用途,申报为旅游、跨境消费等合规经常项目,全年操作不超过个人,每年等值五万美元,便利化购汇额度,全程合规, 无额外损耗。两种渠道搭配使用,基本能覆盖绝大多数个人跨境消费出行的资金划算需求。今天的使用分享就到这里,还有别的使用技巧,欢迎评论区讨论。
21Leo港通 01:30查看AI文稿AI文稿
存现只能在香港取现可以在全球,大家记住这个口诀哈。经常有朋友来问我啊,港卡能在内地 atm 机取钱吗?答案是,当然可以, 但是很多人开完这个卡直接充到 atm 机,往往是取不出现金的,那是因为你忘了做最关键的一步。大部分的港卡呢,默认是关掉境外取款的功能的,你得先登录网银或者是 app, 找到境外提款额度设置,把 开关打开,再设一个每日的限额,一般每张卡最高能够设到两万港币,一天差不多是一万八人民币。那设置好之后呢,银联卡就找银联的 atm, 万事达卡就找万事达的 atm, 插卡输密码就能够取钱了。那手续费要怎么算呢?以汇丰和中银为例哈,汇丰蓝狮子最划算。在全球,任何的汇丰 atm 取现都是免费的,那去其他的银行,万事达 atm 每一笔是四十港币, 红柿子就不推荐在内地取现了哈。在汇丰 atm 取眉笔要二十港币,在其他的银行取要五十港币,而且只能从港币账户扣钱,还有百分之一的这个兑换费。那中银这边呢,银联卡和万事大卡都是优先扣人民币,账户余额不足呢,再自动扣港 币。而银联的手续费呢,是五十人民币或者是五十港币,根据币种去扣费。那么中银的万事大卡呢,就是统一扣五 值港币。当然啊,在内地 atm 取现是不占用你每年五万美金的这个外汇额度的,但也不建议天天去取啊,可能取的这个笔数多了之后呢,也会被银行疯狂盯上。总的来说,港卡在内地取款消费还是很方便的,如果还有没有办港卡的朋友,需要完整的开户攻略打攻略,我来分享。
 00:37查看AI文稿AI文稿
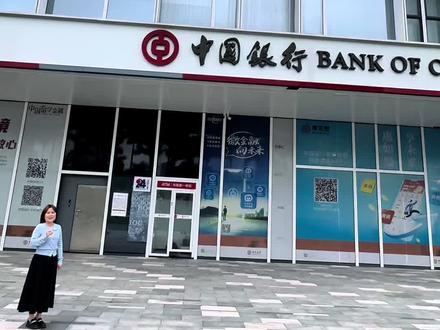
香港中银卡可以在内地 atm 机上取钱吗?我们去试一试。这卡上面也有一个银联标志,是香港中银卡,取款金额必须小于两千,取个五百吧。请取回您的钞票。 可以取钱,取了五百,我刚才余额是两千五,取了五百,还剩一千九百五,也就是说收了我五十块钱的手续费。 尽管如此,港卡在内地的使用越来越便利。跨境支付通转账一万零手续费秒到账。你还在担心香港理财账户的钱回来不方便吗?
268港小芳 01:39查看AI文稿AI文稿
我的香港账户有两百万美金,怎么转回国内呀?这个问题困扰了太多人,点赞收藏,今天一次性给你讲清楚五种常用方式,看到最后你就知道怎么选了。第一种, 国内的 atm 直接取现,操作方便,但是单日现等值两万港币,每笔还要收十五到五十港币手续费,年度还有等值十万人民币的上限,取完两百万美金需要花两年时间。第二种,把香港账户的美金换成人民币,直接打到你国内银行卡,但咱们国家个人节会每年只有等值五万美元的额度, 取完两百万美金需要四十年。第三种,用国内公司开通美金账户,把香港账户的美金直接转到国内公司的美金账户里,合规又正规,但你得有营业执照、进出口经营权、贸易合同、报关单,适合已经做外贸有真实业务的公司。 第四,注册一个一零三九的个体户。一零三九是无票和定征收,不需要供应商给你开发票,同时收到的钱可以直接转到个人卡里,安全便捷,没有动卡风险。 但有这三个缺陷,并且只适合在试点区域内办公的外贸公司。第五,用营业执照去开通一个外贸收款账户, 像叉 t、 连连群会等这些平台上面都可以免费开通收款提现都不限额,美金转进去就可以换成人民币提现回到国内不仅可以转给自己的银行卡, 而且也可以转给供应商,安全方便,当天到账,节假日也能提现,但是提现的时候会收一定的手续费。适合需要频繁操作回款的外贸公司。还有哪些想知道的收款知识评论区告诉我,下期给你解答。
 01:23查看AI文稿AI文稿
香港开店的老板注意,还在被五花八门收款方式折磨吗?香港客源复杂,各类支付缺一不可,本地人用八达通, 内地游客依赖微信支付宝,外籍客户大单消费需要 visa、 master 港币现金也要支持,收款设备堆满柜台切换,操作繁琐,账户相互独立,月底对账一团糟,现在不用愁了。或宝宝香港收银系统一站式整合全部主流支付渠道, 下面直接上手演示付款方式。第一个是现金了,选择现金,然后点击结算就可以完成现金收款。 第二,八达通支付,选择八达通,然后点击结算,八达通设备上会显示实际的付款金额,用八达通卡直接拍卡就完成支付。 第三,移动支付,就是有那个支付宝支付,还有微信支付,微信支付,那我们选择支付宝支付吧,然后选择结算,扫码完成支付后呢,就会直接地打印出销售小票。 除此以外呢,还有其他的支付方式啊, visa, master 或者银联的刷卡,然后选择它,点击结算就可以了。想了解更多支付方式,评论区留言。
25货宝宝 01:07查看AI文稿AI文稿
最近不少朋友咨询香港储蓄险的资金如何在内地使用,一般我们会将储蓄险资金提取到香港银行账户,再 通过香港银行账户在内地使用。常见的三类的场景如下,第一就是日常消费推荐呢,将香港银行的银行卡直接绑定微信或者支付宝,在内地就可以扫码消费,也可以考虑绑定银联的云闪付, 或者像苹果的 apple pay, 很 可能会有更多的刷卡返现的优惠。另外,如果你有香港银行卡的实体卡,也可以用这些有一年标识的香港银行卡,直接在内地的商场、超市等等场所刷卡消费。第二是大额转账,如果需要这种大额转账,一般就可以通过香港银行账户电汇到本人内地的银行账户, 然后可以进行结汇,结汇的时候每人每年有五万美金的结汇额度,这个结汇额度跟咱们平时购汇的五万美金的额度是分开计算的。第三就是华为保险的理赔金,如果是保险理赔金当中非分红的那个部分,是可以直接电汇回国结汇的,这个呢,也不占用五万美金的 结汇额度。大家如果有跨境财富管理的一些相关问题,欢迎一起留言交流。
 00:40查看AI文稿AI文稿
办了港卡才发现,钱想转出去可没那么简单,搞不懂方法的话,港卡真有点像白办了。别慌,这四个方法我亲自好用,赶紧记一下! 第一招是用某宝的闪速汇出,单笔能转五万,一个月最多五笔,还不占你每年五万美元的外汇额度。第二招,直接带现金去香港,记住每人别超过两万人民币。第三招, 到香港找有银联标志的 atm, 用内地卡直接取港币,每天能取一万。第四招最主流,打开内地银行 app, 先购汇,再选跨境转账,把钱转到自己同名的港卡就行。你平时习惯用哪一招?
 01:13
 00:25查看AI文稿AI文稿
发了工资后怎么把港币转人民币?拿到港币现金后,来到内地银行预约取号后说办理存港币业务,把港币存入内地银行卡, 存完后打开手机银行搜索结汇,就可以把刚刚存的港币转成人民币了。现在汇率越来越低了,一万的港币只有八千六百左右了。
3785先干活吧 01:49查看AI文稿AI文稿
这条视频主要更新一下办完港卡以后最先遇到的问题了,怎么把国内的钱转到香港去?提供两种方法啊,而且都是无损的。 第一种方式叫做跨境支付通,在银行 app 里搜索跨境支付通这五个字,然后按步骤一步一步来往香港汇钱,流程就不一步不讲了,看反锁啊,各大网站啊,都能收到。第一次只能汇一万人民币等值的 选过去的时候可以选人民币,也可以选港币啊,一般选港币就可以了,一个月啊,每个银行是五万 人民币的啊,同样在五万美元购汇额度里边的资金多的话,可以多选几个银行,工行、工商、招行、农行、建行、中国银行这些都能选。 第二种方式叫万汇汇款,就是电汇嘛,电汇一般选美元,因为正常是收费的,但推荐大家办一张兴业还与人声卡 往香港汇丰转账,是零损耗,零手续费,年中间行费的年收款行费啊,这三个都是免费的,而且星夜环宇人生卡购会很便宜,五折汇差优惠,这样把钱无损汇到香港,汇丰直接到账美元,特别的省心。 两种方式各有各的特点,小额频繁用跨境支付通,大额一次性用电费更划算。而且新业汇人生卡活动又延期到了明年的六月三十号了,办卡门槛不高,线上就能申请。 有跨境资金需求的朋友啊,可以考虑一下了。我还整理一些办完卡以后可能会遇到的工具和问题,可以免费分享给你了。
20煜翔说港咔了 01:05查看AI文稿AI文稿
很多第一次来香港的朋友,都习惯在街边的小店换港币,看着公示的汇率很划算,实则隐藏着手续费,不知不觉就亏了一大笔钱。今天我就给大家分享一个最稳妥最省钱的换钱方式。第一,日常小额的零用钱提前在国内银行兑换即可, 汇率透明,没有额外的费用,不用被关口机场的高价坑。第二,大额的消费或者是日常的购物,完全是不用换现金的,香港的商场、餐厅、便利店 都支持微信支付宝实时结算汇率,比小店兑换还要更划算。第三,本地早换店应急。如果真的是需要现场换,一定要选择正规有牌照、明码标价的早换店, 提前问清楚有没有额外的手续费,避免被低汇率加高手续费的套路被坑。你之前去香港有没有换港币被坑过?评论区聊聊,我帮你避坑!我是 qq 姐,关注我,带你了解更多真实的香港,少走弯路,少踩坑,记得点赞关注哦!
47Coco糖-香港


