粉丝2189获赞2.2万
相关视频
 01:01
 01:14查看AI文稿AI文稿
理解银行的流水怎么提出来?银行流水还不会拉,今天手把手教你一步步操作。首先打开我们常用的银行 app, 以招商银行举例,打开首页搜索流水打印。时间呢,选择一年,填写我们的接收邮箱,然后点击同意提交就可以。 正常左下方或者右上方会有一个申请记录,点击进去就是这份流水的减压码,输入减压码就可以看到我们近一年的流水了。再讲一下微信和支付宝的流水, 微信呢,点击钱包,点击右上角的账单,再选择右上角的三个小点,然后我们选择下载账单,再选择用作证明材料领取的时间,点击自定义近一年的,这个时候刷一下人脸身份证就可以了。 支付宝的流水,点击账单,再点击右上方三个小点,选择开据交易流水证明,选择用于证明材料去申请就可以了。 时间呢,还是选择近一年?接收方式有两种可以选择发送在支付宝里面,也可以发送在邮箱里面,到时候再申请记录,看一下解押码就可以学会了吗?关注我,带你了解更多金融知识!
39枣庄淦融李姐 00:48查看AI文稿AI文稿
平台让你提供收入证明,你就卡在这一步了。去银行打流水嫌麻烦,去单位开证明不好意思开口。你有没有想过,用微信流水就够了?微信流水贷官方电子章平台认可,有法律效力,但很多人不会导出,或者导出格式不对。 记住一个关键点,选用做证明材料,不要选个人对账,个人对账导出的是 excel, 平台不认证明材料,导出的是带公章的 pdf, 完全合法有效。依据民法典第四百九十六条明确规定, 没协商,没明确提示的收费,法律不认。你的协商材料越充分,对方越没有理由拒绝。花半小时把流水导出来,可能帮你省掉好几个来回拉扯的电话。协商是信息站,你准备越充分,底气越足。
26为民发声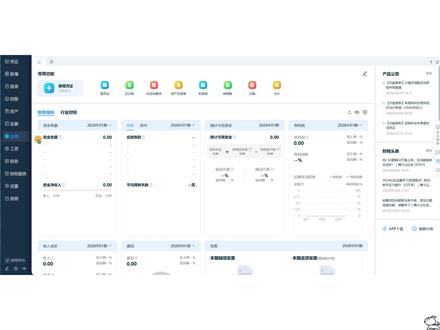 00:38查看AI文稿AI文稿
出纳记录流水,可以在出纳管理里边进行银行流水单的抓取,点击日记账可以智能获取银行流水。以下就是可以获取的各大银行,比如说以招商银行为例,填写对应的信息以后,最后提交认证和银行授权就可以了。 也可以通过表格做导入,通过下载银行的明细,选择对账单 excel 表格导入,这样就能直接进行导入进来,这个是银行回单导入方法, 可以支持以下的这些银行导入完成以后呢,即可进行生成凭证和打印导出,再到我们的银行对账单,银行余额调节调整表。
34用友 02:02查看AI文稿AI文稿
心中有法,遇事不慌。大家好,我是你们的老朋友,青年律师李雷杰。今天呢,要和大家分享一个实用方便的取证小技巧,即足不出户调取银行流水。 在这之前,先跟大家说一个真实的借款纠纷案例,我的一位当事人借出去了二十万,当时呢,对方说是家里急用钱,借条是男方一个人打的,但是钱呢,直接转入了男方妻子的账户里, 如果想要让男方的妻子也承担还款责任,那这个时候就需要提供给男方妻子转账的银行流水。 这份银行流水就是证明借款实际进入到了夫妻共同账户,用于家庭的开支的关键证据,也是最终法院能够认定属于夫妻共同债务的核心事实依据。 那所以呢,银行流水呢,在借贷、借款、欠款、离婚、财产分割等等纠纷中属于硬核证据。 今天呢,我手把手的教大家用农业银行 app, 在 家就能调取银行流水,其他银行的操作呢,也是大同小异,超级简单。第一步,我们打开农行 app, 在 首页的顶部的搜索栏里搜关键词, 找到流水打印功能。第二步呢,选好要调取的银行卡账号,流水时间跨度,填好接收流水的邮箱,点击确定后,输入账户交易密码,提交申请。 第三步,农行会把加密的流水文件发送到你填的邮箱中,然后通过短信给你发解压密码。最后我们打开邮箱,下载流水压缩包,输入 我们收到的短信中的解押密码,即可查看电子版的银行流水了。记住啊,电子流水和柜台打印的流水具有同等的法律效力,收集到这份证据,打官司时才能够掌握主动权。学会的记得点赞收藏哦,下次用着了不迷路。
48李雷洁律师 00:55查看AI文稿AI文稿
不管是买房还是买车都需要你提供啊,银行流水或者微信流水,那微信的官方流水怎么样去导出来?百分之九十的人都找不到这个导出的入口,那今天我花三十秒的时间教你导出完整的微信收汁流水和贷款啊,对账打款全都能用。 首先进入我们的微信钱包,点进去点账单,点右上角的三个点会出现这个下载账单, 然后选第一个用做证明材料,点进去呢,会有一个时间段的选择,根据你的需求去导出这个时间段就可以了,我现在需要导一年的就可以选择这个时间, ok, 完成。这时候呢要做一个人脸识别,这时候呢我们的这个流水已经导出成功,那我们的这个微信里会有提示,在微信支付上会提示我们的交易明细的证明,这时候我们要点进去, 点进去以后这就是我们要导出的这个流水明细,然后再点右上角的三个点转发出去就好,点关注不迷路。
 04:59查看AI文稿AI文稿
以前做流水分析靠什么?靠眼睛一页一页的翻,一行一行的看。 我办过一个案子,被执行人的银行流水打出来有三百多页,涉及到这资金上千万。所里的两个年轻律师,整整的看了十天,眼睛都快看瞎了。但是呢,今天同样的工作量, ai 可能在十几分钟, 或者是说几十分钟就能够完成,而且他比人看的更加精准。所以今天我就想聊聊 ai 是 怎么帮助我们执行律师去读流水的。先说一下传统的这个方式,他为什么特别吃力,因为流水这个量它太大了, 有些老板,有些公司的账户,每个月都有几百笔的交易,几年下来可能就是几千条上万条的记录。你人工看本质是抽样的看,你只能挑大额的,挑可疑的,看 大量的,小额的,异常也很容易被遗漏。第二个就是维度多,流水不只是看余额,他要看对手,看时间,看用途,看规律,五个维度交叉来分析, 人呐同时处理这么多的变量,一定会疲劳,一定会有遗漏的。第三呢,就是容易先入为主, 你带着他肯定转移给到他老婆了,这个预设去看,就只盯着他配偶的账户,反而容易忽略其他真正的代言人。 人工的分析,他不是不专业,是体力、注意力,他有天花板。那么 ai 是 怎么做呢?第一步,他要全量的结构化,几百页的 pdf, 上千条上万条的记录。 ai 秒级解析,把每笔交易拆成时间、金额、对手用途、账户的性质,人看一笔可能要几秒, ai 看一万笔,也可能就是那么 几分钟或者十几分钟。第二步,多维度交叉的扫描,我们前面讲了五个维度,大额对手时间用途规律,那么 ai 可以 同时跑,而且不疲劳,不遗漏,不先入为主。 那么第三步就是自动的标记异常判决后,突然大额转出标红资金,快进快出, 不留余额飙红,频繁流向陌生关联账户飙红,时间节点踩在诉讼关键期飙红。 ai, 它不是代替律师来做判断,它是把律师从重复的劳动里去解放出来, 去干真正需要专业判断的事儿。我算一笔账,传统方式三百页流水,两个人你至少看十篇 ai 辅助 三百页流水,一个人复合一两个小时,就有可能得出初步的分析报告,效率提升了几十倍。更重要的是它更精准, 人工看三百页,到第二百页的时候,注意力已经下降了很多了,后面的异常容易疏漏。 ai 第一笔和第一万笔它标准都是一样的,它不会累,也不会差不多得了。但是有一点大家一定要注意, 就是 ai 有 可能会产生幻觉,有可能有它扫描不到的地方。所以我们 使用 ai 还是学会怎么去选择,怎么去用它。那么这个对执行按键它意味着什么?意味着以前因为看不过来而放弃的线索,现在就能够全部覆盖, 意味着以前要靠经验去猜的关联人,现在能被数据给印证出来。最后 我还是必须要说一句清醒的话, ai, 他 是工具,他不是裁判。 ai 能告诉你这笔交易异常,但是他不能告诉你这笔交易法律上他怎么去定性, 最终要不要追加被执行人,能不能去打撤销权,构不构成巨资罪?这些还是要交给专业的律师来做判断。 ai, ai 能帮我们把网撒得更广,把鱼捞得更全, 但是怎么去定性,怎么去追责,是律师的核心价值。技术越发达,专业判断越值钱。所以银行流水分析的这件事,以前靠眼睛,现在靠 ai 加专业判断 工具在变,但是目标他没有变。透过表象找到被隐藏的财产,还原真实的资金流向。 如果你有重的案件,流水掉出来了,但是看不过来,评论区告诉我,关注我,带你用更专业的方式看见看不到的执行真相。我是林律师,在成都专注执行案件,我们下期见!
 05:47查看AI文稿AI文稿
本视频内容经数千案例真实验证,同时啊,视频仅个人观点,无不良引导,不构成借贷建议,请以金融机构官方信息为准,理性借贷,自担风险。如有需求请到官方渠道办理。今天分享中国银行流水贷最新大纲及流程的具体细节。 中国银行流水贷是专为中小微企业和个体工商户推出的产品,有房产好批要求收入能覆盖负债,对查询的要求不高。 产品的要素和额度啊,最高可以做到一百万,资质优质的可以做到五百万啊,利率年化三左右啊,还款期限二到四年期的,先息后本,随借随还的提前还款是没有违约金的。放款方式,授托支付或者对私放款 准入的要求及流水的核定啊。年龄加贷款期限不能超过七十岁,就是法人的年龄加贷款的期限不能超过七十岁。企业注册时间必须满一年,无经营异常。 第三点啊,申请人必须为法人代表,非法人代表需持有企业股份超过百分之三十就相当于股东,也是可以的,包括个体户,借款人持股时间必须满一年。 第四点,贷款人配偶或担保人在准入区域啊,就大程度范围之内要有固定的住所,或者如果是租赁的话,需超过一年。第五点,银行的流水贷加企业流动资金贷加本笔贷款的一点五倍以上, 这是什么意思呢?就相当于你的流水啊,必须是你所有负债的一点五倍以上才可以流水。提供人员方式接受家庭、企业法人代表、股东,公司财务名下,就相当于他可以核实的流水的范围是比较广的, 像爱人,像企业的股东、法人代表,以及企业对公流水,或者你的公司财务人员的名下的流水都是可以的。第六个,总体资产负债率啊,包含本笔啊,不超过百分之百,这个扛负债的能力已经很高了。 资产范围啊,包括这个借款人个人名下单独的住房、商铺或者厂房等等,车辆行驶证或者企业的存货和机械设备都是可以作为这个资产来提供佐证的。 像征信要求没有当前逾期,近两年没有二啊,除了年三年六,必须没有连续两个以上的逾期。第二个,征信查询次数一年不超过三十次,你每个月点两次都够,所以说这个查询放的是非常宽松,像这个其他的 个人贷款审批查询合计次数不超过十次,这个就是非银机构数,非银机构的查询不能超过十次。第三个, 个人消费贷款笔数累计不超过二十笔,这个放的也是非常宽松了,像信用卡六个月的平均使用额度不超过百分之百,这个额度放的也很宽松。其实所以说这个产品大家就想 申请的资料啊,这个贷款申请表和企业盖章表格这一块的话,基本上现在全是在线上填写,很简单。像第二个借款人夫妻双方的身份证原件,户口本 首页和本人页,结婚证,离婚的话需要提供离婚证和离婚协议。第三个借款中国银行的银行卡,近一年的个人流水,家庭名下的房产证之类的, 包括车辆之类的这样。第四个,有抵押物的话,可以提供这个房产抵押或者是其他的抵押物查册,抵押物租赁合同,如果有的话啊,没有的话也没关系,这些第五个 企业的经营执照,经营场所的租赁合同,企业的银行流水,这就是这个经营的佐证。相关的以及上下这些合同。如果有这个企业经营许可证,举个例子,你是做食品的或者烟草医疗的,肯定有相关的许可证,这些有的话要提供。 最后啊关于额度核定的一个补充啊,就是你的最后侧额在三十万以上,那就需要有配偶或者是借款的企业为本笔贷款提供连带的担保责任, 而且必须有说明,就是必须得拥有房产,就能查测的能查产掉的房产,这个哎,对吧?如果可以提供四川省内的住房,注册时间超过一年,如果要提供省外的住房的话,营业执照的注册时间就必须得超过三年。真实定义的,如果资产不足, 贷款人提供的流水啊,要需要覆盖家庭存量进一代本笔金额的三到五倍以上或者更高倍,什么意思呢?就是如果资产不足的话,你的流水要足够大, 举个例子,你目前的负债有一百万,那所需要的流水至少得三百到五百万以上或者更高倍,这样的话才可以充足的来佐证你企业发展是非常好的。 像如果额度在十到三十万之内的啊,这个就好解决,最后贷款的金额在十万以内,资产就为借款人单独名下记录,不就不上这个配偶的征信,就是借款人单签配偶的资料,无需提供也无需签名, 但是目前的这个情况,根据实际要求来看,其实在这个地方的话,基本上大部分都是个体户,个体户的话他有的时候资产单薄或者流水少,那就需要借助这个配偶的这一款, 如果金额在十到三十万的话,资产也在这个借款人的名下,但是借款人和配偶均需要签名以及需要查配偶的征信。资产不足的话,借款需要提供的流水要覆盖 负债的三到五倍以上或者更高倍,就跟这个三十万的有点像。最后一点就是路建的一个流程啊,这个就比较简单了,其实就需要录这个个人的一些基本信息和企业的基本信息资料,然后完了到银行去面签,然后完了下户考察,然后完了缺的资料,比如说还有合同啊,进行走正, 补充齐全,然后就出结果,出额度,然后最后网点签合同放款。其实关于这个中行流水贷的话,这一年啊,这个在成都范围来说,其实条件是非常放宽的, 而且它对于这个主任的门槛以及要求,对于征信的一个要求都是非常宽松的,一年三十次的查询,每个四大行能做到这一步,对吧?好,今天的分享就到这。
 00:17查看AI文稿AI文稿
很多人在网上看到一些律师关于调取银行流水的视频哈,关于银行流水的调取,不是每个案件都是必要的,反而也不过有求必说,只要你申请了就准许。我认为必须要达到必要的条件才考虑申请。明天我就说一下什么是必要的条件。
14泸州朱可律师 01:22查看AI文稿AI文稿
大家都听过可转让大额存单吧,灵活与收益兼得。那到底怎么转呢?佳怡一分钟讲明白!大额存单是银行二十万起存的定期产品,受存款保险保障,安全放心。可转让就是在持有期间,能够通过存款银行的转让平台将存单出售给其他客户, 提前收回本金与部分利息。假设您买了二十万三年期利率为百分之一点九的可转让大额存单, 只有一年后您急需用钱,那你就可以将存单挂牌转让。若客户 a 接手,那么在持有两年以后,银行会按票面的金额和利率对付给他,而你转让时, a 需支付给您二十万元的本金,加这一年的利息,相当于定存接力。 由此可见,可转让大额存单具备三大核心的优势,一是流动性强,转让成功以后资金最快实时到账。二是收益相对稳定,短期持有转让也能获得一定的收益,仅需小幅让利。三是有投资的机会, 卖方变现时可按高于活期的转让利率转出,但转让利率需合理设定,才能更快的匹配买家。最后记好三点, 一、买前看清楚产品是否可转让。二、存单需全额转让,大额资金建议拆成多份。三、优先选交易活跃、支持多次转让的银行,成交概率更高。关注我,发财路上不迷路!
 03:58查看AI文稿AI文稿
我们通过法院调取了被执行人的银行流水,然后我们该做些什么?那一堆数字你盯着看的是什么?今天我就把银行流水的分析的核心维度毫无保留的分享给大家听。我们拿到银行流水是第一步 会分析,这才是真正的硬功夫。唯独一要看大额的净出。我们重点筛,比如单笔五万、十万以上的,甚至是几十万的,上百万的交易,这些钱才是真正有价值的线索。钱它哪里来的? 工资?经营收入?还是别人转账的?钱去哪了?购房投资还是转给特定的人?有没有某个账户频繁有大额的进出向资金的中转站?大额异常流水往往就是案件的突破口, 一笔可疑的大额转账可能就指向了一套被带起的房产,一笔被转移的资产。唯独二看交易的对手,这是最关键的一步,我们把流水里所有的交易对手都拉成一张清单,有没有配偶、子女、 父母的账户,没有他的公司的账户,有没有某个朋友亲戚反复出现?如果钱大量的流向了某个特定的账户或者公司,那么这个人或公司很有可能就是关联人、代持人,或者说资产的实际控制方。 流水不会说话,钱流向了谁,关系就在谁的身上。唯独三看时间节点,这个时间轴也非常重要, 起诉前有没有突然大额的转出,判决后有没有紧急的转移,执行阶段有没有频繁小额的划转分散资金? 如果钱在债务发生之后,诉讼开始之后,判决生效之后转走的,那么这很可能就是恶意的转移财产, 所以可以直接固定证据,追究巨资责任。很多老赖以为转走了就没事了,但是时间节点就是他的追踪维度。四、 看资金的用途,流水里的备注对方账户的性质藏着很多的信息,转到房产公司,中介可能是买了房,哪怕登记在别人的名下, 转到四 s 店。车商可能是买了车转到投资公司。海外账户可能是做了资产克利,频繁的大额借款还款,很可能是左手他倒,右手顺着资金的用途往下追,隐匿的资产他就藏不住。回头 看异常的规律。有些流水表面上看他是正常的,但是细看他就有问题。工资刚到账当天就全部转走了,账户快进快出,不留余额。多个亲属的账户轮流收钱,大额消费,但自己的账户里却没钱。 这些刻意的清空、分散带色的行为,说明他在系统性的去逃避自己,越干净的账户他越刻意。所以你看 一份银行流水,咱们拿在手里面,是不是只看余额那么简单?要看大额,看对手,看时间,看用途,看规律,这五个维度,一套组合权 把用的系统只能够告诉你他当下有没有钱。而律师的流水分析能够还原钱从哪来,他到哪去, 什么时候走的,藏在了谁的名下。这才是穿透执行难最核心的武器。如果你的中本案件想复活,在评论区告诉我,关注我,带你看见很多不容易看见的执行真相。我是林律师,在成都专注执行案件,我们下期见。
 00:23查看AI文稿AI文稿
对于银行流水的必要哈,首先要明白银行流水调出来的作用,主要就是看是否有大笔的资金转动以及可查询的消费记录,为后期打撤销权诉讼和追究巨资罪提供一定的依据。 但你必须要有明确的线索表明被执行人有资金转移的迹象。如果单单就是说该去调,来看一下,法院不同意处置,调查你的概率极大。
27泸州朱可律师


