镍多少钱一吨今日价格
今天我们来聊聊镭市场的最新动态。摩根史丹利刚刚发布了一份重磅研报,指出镭市场正在面临供应减少和成本上升的双重压力。 没错,这份报告的核心观点非常明确,印尼的政策变化和硫磺短缺正在给镭生产带来巨大风险。首先我们来看供应端,印尼今年的矿石配额直接削减了百分之三十四,这可不是小数目。 确实,印尼现在是全球最大的孪生产国,占全球总产量的百分之六十。这次配额削减可能导致二十五点五万吨的孪产量损失,相当于全球供应量的百分之六点五。而且威德贝矿场已经因为配额用完而停产了。 这还只是配额的问题,现在还有一个更严重的问题,硫磺短缺。你知道 hpl 工艺生产每吨砒需要多少硫磺吗?我记得报告里说是十吨硫磺对一吨砒,而且现在硫磺价格已经暴涨到每吨一千美元,相比去年平均两百五十美元的价格,这意味着什么? 意味着 hpl 生产商的成本每吨增加了七千七百美元,这对那些依赖现货采购的生产商来说简直是灾难。华油股份已经把华非工厂的产能利用率降到了百分之五十。 除了硫磺成本,印尼还推出了新的矿石定价公式,这又给 hpl 生产商增加了四千五百美元每吨的成本,两项加起来成本增加超过一万两千美元,这太惊人了。 所以你看,现在孭的成本曲线正在显著上移。摩根斯坦利认为,九十分位的成本曲线在一万六千五百美元每吨,这会给孭价提供很强的下行支撑。 那价格走势怎么看?现在市场净多头仓位已经很高了,而且需求端其实比较平淡,特别是 l f p 电池正在抢占 n m c。 的 市场份额。 这是个很好的观察。虽然不锈钢仍占劣需求的百分之六十二,但增长主要来自电池问题是 n m c 电池的全球份额正在从二零二零年的百分之六十二下降到今年的百分之三十。 l f p 在 e s s 领域甚至占到了百分之九十。 所以需求端确实有压力,但供应端的问题更严重。如果当前的生产挑战持续,劣市场今年会更加紧张。 没错,摩根斯坦利的展望是孽价会在更高的区间交易。如果有更多产能停产,价格还有可能出现飙升。那有什么缓解因素吗? 有几个。首先,下半年印尼可能还会释放更多矿石配额,去年就这么做过。其次,如果中东的硫磺运输恢复,也能缓解压力。另外,从菲律宾进口矿石也是一个选项。 所以总结一下,逆市场现在是供应减少,成本上升,但需求相对平淡,整体会在更高区间震荡。对投资者来说,这是一个值得关注的品种。 是的,特别是那些成本控制能力强的生产商,可能会有更好的表现。而对于下游用户来说,可能需要考虑对冲价格上涨的风险。
粉丝26.4万获赞55.4万
相关视频
 01:02查看AI文稿AI文稿
有一段时间没和大家分享镭的走势了,主要是目前没什么行情,强支撑加上弱需求导致多空交织。 利多方面还是看印尼的政策,目前印尼维达湾内矿配额已经用完,处于停产阶段,再加上冶炼成本高居不下,造成镭价支撑比较强。 利空方面,美元指数强弱不定,对金属造成了一定的影响, 再加上不锈钢、新能源等行业对镍的需求量不大,总体来看,下半年镍价依然一涨难跌,我个人认为目前镍价支撑点在十四万到十四万二,上方阻力在十四万八, 做短线的朋友可以抓住机会。不知道大家是怎么想的,欢迎大家一起讨论,谢谢大家,咱们合作共赢!
 01:57查看AI文稿AI文稿
孽,成本线不是铁底,市场情绪能将其击穿在重塑。就在今天,互孽收爆十四万六千四百五十元每吨,跌幅接近两个点。现在满市场都在喊一句话,印尼 h p m 新政脱底,孽价铁底一线跌不下去了。但孽的成本线从来就不是铜墙铁壁, 市场情绪的围猎下,它不仅会被击穿,还会被彻底重塑。先看印尼 h p m 新政,四月十五号生效的新政,把一点六品位孽惑修正系数从百分之十七拉到了百分之三十,股铁等半生元素也首次纳入计价,成本确实在上移, 全球孪市场甚至预计二零二六年转为供应短缺。但问题在于,印尼首批审批配额已经释放了约九成,企业最晚到七月底还能申请补充配额。这扇门想开多大,全看印尼脸色。一旦价格真跌穿了,印尼完全可以体面的拧开水龙头,所谓的成本支撑,不过是上游画出来的饼。 再看地缘,前几天霍尔慕兹海峡冲突,美伊对峙,硫磺供应危机,孽价跟着起哄,结果呢?五月六号晚上,美方表示很可能达成协议,市场直接变脸,孽价硬生暴跌, 亿元的溢价是市场上最不靠谱的东西,来得快,去得更快,把身家压住,在会不会打起来这种随机事件上,那不是投资,是赌博。而且讹聂没消失,只是从欧洲转向了亚洲,所谓的供给短缺早就被稀释了。最后看最关键的功勋, 截止五月七号, lme 逆库存还有二十七万七千多吨,不仅没降,还涨了,国内上期所库存七万多吨,一直横在那里下不去,这叫高库存打底。需求端呢?不锈钢下游按需采购,一季度新能源车环比降了快四成,碳酸铁里把三元电池压得死死的。 当若需求成为共识,资金就会像潮水一样退去。退潮之后,那些迷信成本铁底的人,就是罗永的那个在期货市场,底部从来不是算出来的,是情绪崩溃之后重塑出来的。铁底是用来击穿的,不是用来抄底的。 不要试图去徒手接住下落的肥刀。你觉得现在的孽价是机会还是陷阱?真正的底部会在哪里?评论区告诉我,点赞、收藏、关注,带你穿透迷雾,看清大宗商品的底牌!
42灰度认知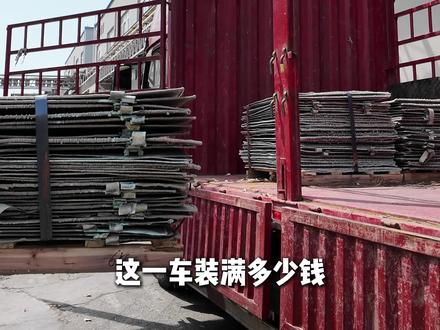 00:42查看AI文稿AI文稿
这一车装满多少钱?三百多万,目前的已经十四万九千九了。杨总,这是什么?这是我们公司生产的页板。告诉你一个好消息啊,最近印尼的红土缸涨了百分之五十,现在上海有色的页板价格已经涨到十五万了。不锈钢行业的朋友都在囤货、订货, 我们仓库的货基本都卖完了,而且人家还预定了三十单呢。这是刚刚出炉的产品,客户车子已经等着出货了。 像刚刚我称的这些大概多少钱?这里是一点五吨,大概是二十四万块钱左右吧。那很多了,这是浙江松阳的客户来装的一车货。这一车装满多少钱?三百多万,目前的已经十四万九千九了。
61光头老姚聊危废 02:30查看AI文稿AI文稿
印尼孽矿涨了百分之两百,终端现货只涨一千五百元!一条裂缝正在撕裂,孽价要跌了,感兴趣的点个赞,我们继续看。这是整个孽市最诡异的现象,也是绝大多数人没有注意到的一个关键裂痕。 底层红土砾矿价格在过去一个月内出现翻倍式跳涨, m、 h、 p 等核心中间品价格也涨了百分之十到百分之十五,工业硫酸等辅料价格翻倍上行,但终端现货市场电解砾每吨仅仅涨了一千五百元左右,稀砾主力合约也只录得约百分之十的温和涨幅, 原料端涨了两倍,终端市场连个水花都没激起。这种上游原料端价格飙升,没能引爆二级金融市场的罕见背离现象,并不是简单的市场信号失灵, 多位业内人士道出了实情,这其实是产业链内部一场激烈的利润博弈。印尼强力干预定价,推高了源头成本,但由于下游制造环节普遍处于微利状态,根本没有能力消化涨价压力。 产业链上下游之间形成了一道明显的价格传导断层。国内老牌劣质的报价数据印证了这一困境。 硫酸镍价较年初仅微涨一千五百元每吨,电镀级纯镍价格涨幅也不到百分之十,终端现货市场完全无法承接上游原料的涨价幅度。 这种价格传导断层的核心原因是下游动力电池、不锈钢制造环节普遍处于威力状态,任何上游的涨价压力到这里就被强行阻断了。除了下游威力的阻碍,还有一根难以逾越的天花板。 全球惊艳孽及中间品合计库存已经突破三十七万吨,巨量库存成为孽价的天然减震器,任何市场资金都不敢脱离基本面盲目炒作,这也让欺孽走势始终保持理性,没有重演此前的极端行情。格林美相关负责人也公开表示,孽期或投资者整体保持理性, 没有开展异常操作。镍价一直维持缓慢有节奏的上升趋势,而非非理性的暴涨。电解镍过剩是另一个压制因素。金川公司于二零二六年五月十四日将金川镍出厂价由十四万七千两百元每吨下调至十四万四千四百元每吨, 跌幅达两千八百元,直接带动国内镍现货市场报价跟跌,压制市场焦头信心。国内现货电解镍的贴水状态持续下游刚需补货为主, 采购热情低迷,进一步加以了冷库压力。一面是印尼政策给聂价做加法,一面是国内需求和巨量库存给聂价做减法,这道价格传导断层不修复,聂价就别想真正起飞。一旦供应担忧降温,聂价将面临阶段性的大幅回调风险。觉得有收获的关注我,咱们下期接着聊。
124博弈洞察者D 01:19查看AI文稿AI文稿
新计价推高孽矿成本,孽价要涨!印尼四月中旬实施的全新计价机制,首次把股铁各这些半生金属纳入计价范围。以前这些半生金属几乎不算钱,现在统统要计入成本。低品位施法,孽矿价格直接跳涨。全球最大的矿区之一维达湾孽业 五月配额耗尽已经停产。印尼政府把全年配额降到了到二点七亿吨,政府设了二点零九亿吨的全年产量目标,比配额还低了百分之二十三层紧箍咒一层比一层紧,光这三刀还不够灭的。施法野炼高度依赖硫磺,印尼百分之七十五到百分之八十的硫磺从中东进口, 现在硫磺盗案价从五百六十三元涨到了一千一百七十五元,翻了一倍还多。霍尔木兹海峡持续中断,结果是什么?没有硫磺,冶炼厂就转不动,这是硬约束。有人会问,需求端不行,价格能涨到哪去?我反问一句,当供应端被硬生生砍掉近百分之三十, 成本端翻倍上涨,价格会在原地等你需求回暖吗?劣铁价格已经从去年十二月的八百九十元涨到现在的一千一百四十五到一千一百六十元,这不是预测,是已经发生的趋势。再往大了看,宏观层面也在松动。当全球最大的劣矿供应国主动收紧配额,抬高成本,卡死原料, 而市场上还有人盯着高库存做空的时候,你觉得谁的方向错了?关注我,带你从底层逻辑看懂每一个大宗商品的变化。
23资产观察站 02:37
 02:11查看AI文稿AI文稿
疯了,猎价刚创新高,下一个目标在哪?感兴趣的点个赞,我们继续看。这两天猎市场最令人震惊的消息 不是价格涨了多少,而是印尼政府正式落地了!二零二六年猎矿开采配额从三点七九亿吨骤降至二点六到二点七亿吨,降幅高达百分之三十。这意味着什么?印尼野猎场对猎矿的刚性需求约三点四到三点五亿吨。 新政一出来,供需缺口直接扩大。按照最保守的测算,仅配额削减这一项,就可能导致约二十五点五万吨砒产量受影响,相当于全球供应的百分之六点五。而且这还不是全部,印尼还将谷 铁各等半生矿纳入 h p m 基准价计算,砒矿基准价格大幅提升, m h p 和 n p i 的 生产成本都被系统性抬高了。别忘了还有硫磺,霍尔木兹海峡一旦封锁,直接切断中东硫磺出口通道, 印尼 m h p 的 生产成本将在上一个台阶。有机构计算,目前印尼高冰镍成本已超一万六千美元每吨, m h p 成本超一万七千美元每吨。这条成本线就像水泥地板,把镍价的下跌空间彻底焊死。 需求端方面,全球镍消费中,不锈钢占了六成以上,电池行业占了百分之十七。国际不锈钢论坛数据显示,二零二五年,全球三百系不锈钢产量同比增长百分之五点五, 整体平稳增长。而新能源领域更不用说,今年一到四月,中国三元材料产量同比增长超过百分之四十二。高孪化的趋势不可逆,供给收紧叠加成本抬升,孪价中书继续向上的底层逻辑非常清晰,孪价不是能不能涨,而是什么时候涨,涨多少的问题。 很多人扎心的是道理全懂,却在每一次震荡中被甩下车,因为 k 线一波动就割肉,听个小作文就交筹码, 根本原因就是不会分析主力洗盘与趋势见底的技术信号。买卖全靠猜,靠消息。我有一套实战课程,专门拆解识别战略性品种洗盘与周期品见顶的量价信号。主力资金在屋、铜、 铝等资源品上的控盘行为分析机构如何利用供需蓄势完成建仓与拉升,入口就在左下角点击领取,别错过这轮结构性行情,觉得有收获的关注我,咱们下期接着聊。
11博弈观察站z 01:27查看AI文稿AI文稿
互镍不动,硫酸镍狂飙百分之十二,这个价差信号已经预演了镍的未来,感兴趣的点个赞,我们继续看。 你有没有注意到一个特别反常的现象,电池级硫酸镍单周暴涨超过百分之十二,价格一路冲上三点七万元每吨,不断刷新年内高点。与此同时,互镍主力合约在十四点三万到十五点五万元区间反复震荡,涨也不痛快,跌也不彻底。 明明都是孽,为什么一个狂奔一个停滞?这种背离告诉你三件事。第一,下游的真实需求并没有市场想的那么差,硫酸孽是三元前躯体的直接原料,它涨得这么快,意味着电池厂正在争抢现货。 尽管磷酸铁里在不断蚕食市场份额,但高端电动车对高孽三元的依赖短期内根本无法替代。 第二,硫酸孽和电解孽的价差正在一个临界点,把电解孽溶解成硫酸孽,就成了一门稳赚不赔的生意。 到那个时候,现在被认为高高在上的电解孽库存会迅速被这种套利需求消化掉。第三,孽的两条腿正在走不同的方向,不锈钢这条传统腿走得慢,但新能源这条新腿正在加速奔跑。 互戾之所以不动,是因为 lme 和上期所的合约定价权主要被不锈钢逻辑拖着,但硫酸戾已经先跑起来了,当新能源需求大到一定程度,互戾再迟钝也得跟上。市场上的背离从来不是混沌,而是下一个方向的序曲。觉得有收获的关注我,咱们下期接着聊。
35牛牛大宗商品 01:19查看AI文稿AI文稿
互利今日开盘跳涨五千多,最高突破了十五万五千,创两年来新高。 业价涨是有三方面因素共同作用,供应端一年不断的在搞事情,首先是开采配额腰斩,其次是定价机制重新构建,同时环保更加趋严,因为尾矿库撤销某矿山的开采许可, 全球列供应水龙头正在逐渐的被凝结。成本端因为硫磺供应危机导致司法严令成本大幅的提升。 需求端新能源汽车产量飙升,高列三元锂电池渗透率大幅提高,同时储能电池的需求旺盛,也进一步推高了列的需求。这些因素的叠加,业价上涨已经是板上钉钉。 今日的木价延续激情的涨势,低价的货源正在逐渐消失,六年木铁三十万已经站稳了脚跟,钢厂接后会集中补库 干燥,量价提升,短期内木价呈上涨的趋势,后世最能看涨的应该是三幺六二二零五六五二二七六,这是高列高木的品种,有货的老铁有福了。
770思海再生 02:10查看AI文稿AI文稿
轮孽冲破一万九千美元,这个被忽视的推手才是关键。感兴趣的点个赞,我们继续看。 就在今天,伦敦金属交易所传来最新消息,轮孽收盘至一万八千八百八十美元每吨,叶盘互孽主力合约同步上涨七百元至十四万四千一百八十元每吨。虽然距离一万九千美元仅一步之遥,但这背后藏着更大的信号, 孽价已经连续数周在高位徘徊,而真正支撑这个价格的,不是当下的需求,而是未来的预期。 第一个关键信号,矿端供应正在实质性收紧。印尼能源与矿产资源部已在二零二六年二月正式发布年度掠矿工作计划和预算配额。二零二六年掠矿开采配额从二零二五年的三点七九亿吨,骤降至二点六至二点七亿吨,降幅高达约百分之三十。 这不是传言,是已经落地的行政文件。简单换算一下,少了一亿多吨的矿,相当于把全球供应最大的水龙头直接拧紧了三分之一。 第二个信号,不只是矿少了,连加工成本也在涨。印尼最新修正的 h p m 砒矿机准价计算公式于四月正式生效,百分之一点六品味砒矿的修正系数从百分之十七直接拉高到百分之三十,还首次将股铁各等半生金属纳入计价。这意味着每一吨产出都要多交一笔资源税。 再加上霍尔木兹海峡封锁导致硫磺价格暴涨,生产 m h p 所需的硫酸供应大幅受限,部分项目已经开始减产。从矿到中间品到成品,每一个环节的成本都在水涨船高。 第三,库存虽然还在高位,但 l m 逆库存已经在走缓慢去化的路线。数据显示,五月下旬 l m 逆库存合计二十七万九千零七十二吨,互逆库存七万九千七百五十四吨。 别看数字大,环比前两周其实在逐步下降,市场正在用真金白银消化那些多余的库存储备。孽价未来的核心推手只有一个,全球新能源战略没有转向, 而资源国正在用政策筑起越来越高的成本门槛。只要印尼不改配额从紧的路线,孽价的中疏就只会越来越高。现在一万八千八百八十美元的位置,也许再过半年看就是一个新的起点。觉得有收获的关注我,咱们下期接着聊。
17博弈观察站z 02:52查看AI文稿AI文稿
孽,库存二十七万吨还涨?因为涨的是能用的孽。各位,今天咱们聊一个特别反常识的事。伦敦金属交易所的孽,库存现在高达二十七点七万吨,按常理,库存这么大,价格该跌吧?可现实是,孽价不仅没跌,反而震荡走强,甚至创了近两年的新高。 很多人第一反应是资本操纵,但我要告诉你,真相比操纵更值得你关注。问题出在哪?出在大家对库存这个词的理解上, lme 那 二十七万吨库存里,绝大多数是讹劣。这种劣,你说它不是劣吧?它确实是,但你说它能直接用吧?现在的电池厂、高端不锈钢厂还真不爱用它。 为什么?因为今天下游真正需要的是什么?是新能源汽车三元电池用的硫酸镍是高镍材料。我告诉你一组真实数据,二零二六年三月中国生产硫酸镍的时候,用纯镍豆镍粉的比例是多少?是零。厂商宁愿花更高成本去抢印尼的施法中间品, 也不用仓库里那些纯镍。这意味着什么?意味着那二十七万吨库存里虽然有大量注册仓单,但在实际生产线上,超过九成是目前无法直接变成电池浆料的死孽。 真正决定价格的是那一点点注销仓单,也就是被人提走。能动用的孽最少的时候,二十七万吨里能动用的只有一点三万吨左右,占比不到百分之七。 整个全球新能源产业链就盯着这点活孽抢,你说价格能不坚挺吗?这就叫结构性短缺,总量过剩,但能用的严重不足。 那为什么能用的孽这么缺?根源在印度,全球超过六乘五的孽来自印度。二零二六年,印度干了件大事,把全年孽矿配额从三点七九一吨砍到二点六一吨, 降幅超过三成。有的矿区直接砍了七成以上。同时还改了定价公式,矿石和税费全部涨价。这还没完,把矿石变成可用泥,也需要硫磺。结果中东局势紧张,硫磺价格翻倍,印尼七成五的硫磺靠进口成本飙升。双重打击下,印尼的施法中间贫产量从预期的五十五万吨掉到了三十多万吨。 全球最大的项目,五月起减产一半,上游矿被掐,中间辅料会上天,可用孽的供应链就这样被收紧了。再看需求端,新能源这块,三月中国三元前具体产量环比增长超过两成,三元电池装车辆环比增长近九成,储能电池销量同比增长超过一倍。不锈钢这块,三月三百稀罕孽,不锈钢产量环比增长超过四成。 这些不锈钢去哪了?你家冰箱、面板、厨房水槽、管道设备全是刚需,一边一你主动减产,一边日常生活里的电池和家电在疯狂消耗,一减一增之间,裂缝就出现了。这件事跟你我有什么关系?关系很大。二零二一年年价涨的时候,洗衣机价格跟着涨了两成, 你开的电动车,你家的不锈钢厨具,甚至你手机里的电池,原材料,成本就在那里,最终都会体现在零售价里。最怕的是什么?是定价权的转移, 以后的价格不是由多的说了算,而是由缺的说了算。当电池厂为了抢一吨能用的孽,不惜加价,这就不是金融问题,而是生存问题了。 所以回到开头,二十七万吨库存孽价为什么还要涨?因为涨的从来不是那个数字,涨的是能绕开库存直接送进工厂的稀缺性,涨的是印尼对供应链的定价权,涨的是地缘冲突带来的成本, 你的生活成本正在被远在印尼的一座矿山和波斯湾的一条船重新书写。觉得内容有深度的,点赞、收藏、关注评论区,告诉我,你觉得下一个被结构性短缺推涨的会是什么?
63钱包进化论 00:14查看AI文稿AI文稿
长期大量回收镀金、镀银、银点银、焊条、挂锯、金丝等各种锡贵金属、废料、锡屋木、砾泥、钛汞、水银、合金、刀具、高速钢、磁铁及各种高温合金等。
 02:20查看AI文稿AI文稿
孽架继续下错,再等最后一跌。表面看,这像是一场多头的溃败,空投的狂欢,但你有没有想过,这可能是一次极其昂贵的有空?今天我们来聊一聊,为什么说眼下孽的皮软,很可能等来的是那最后一跌。第一个逻辑,宏观冷风。这是悬在所有大宗商品头上的一把剑。 美联储最新的会议释放了强硬的硬派信号,但更关键的节点是,五月二十三日,新主席握实上任,全球资金都在为紧缩风险提前定价,聂作为强周期的工业金属,自然被这第一季重拳砸中。 但历史经验告诉我们,加息恐慌的顶点,往往离宏观情绪的拐点不远。当市场预期完全一致时,这种共识其实最脆弱。第二个逻辑,库存结构。很多人看到数据就慌了, 轮孽库存二十七万多吨,国内社会库存也在快速累积,听起来确实压力重重,像一座大山。但请留意一个被大多数人忽略的细节,海外仓库正在连续去库,而国内在累库。这背后是产业链转移和结构性短缺的深层信号。只看表面总数,很可能会得出一个完全错误的结论。第三个逻辑, 也是最核心的供给和需求,正在上演一场史诗级的撕裂。一边是惊猎孽的过剩,一边是矿端的断工,供应端正被三把大火同时点燃。第一把火,印尼将今年孽矿开采配额直接削减超过三成,缺口巨大,部分矿山已经停产,他们是铁了心要掌握全球孽的定价权。第二把火, 受地缘局势影响,硫磺供应紧张,直接冲击了印尼多家施法冶炼厂,部分产量预计将大幅减少。第三把火就是成本,最新的印尼镍矿级准价环比跳涨接近百分之六,整个产业的成本地板在被坚实的向上抬高,但另一边需求进入传统淡季, 于是盘面形成了多空的残酷拉扯。最让人深思的地方在于,尽管现货还在铝库,但今年四月咱们国内的精炼镍产量已经出现环铜比双双下降,减产的信号已经在黑暗中若隐若现。 所以我们在等什么?等的就是三件事的最终落定,等沃时时代的政策路径明确,等印尼年终的二次配额审批结果,等硫磺危机的方向选择。一旦供给端的收缩从预期完全变成产量数据的断崖,库存累积的格局可能瞬间被改写。你觉得这是孽障的黄昏吗? 或许这只是黎明前最后的黑暗。真正的猎手看中的是对底层逻辑的冷静观察,觉得内容有深度,记得点赞收藏!你怎么看当前的公需格局?欢迎在评论区聊聊你的看法,我们下期见!
71亿点点财经 02:48查看AI文稿AI文稿
孽升级战略资源定价翻倍,孽已经被国家正式列为仅缺战略性矿产。二零二六年四月二十九日,自然资源部公开表示,十五五期间要聚焦铜、铁、铝 谷孽等战略性矿产。紧接着,铝谷孽、铜铁被纳入十五五重点紧缺矿产名录。更关键的是,铜、铝、锌、镍、 稀土等已纳入国家食物储备体系,国家自己都在低位建仓,用真金白银锁死价格下限。这意味着什么?意味着你也不再是普通工业原料,而是关乎产业链、供应链安全的命门资源。但一个残酷的事实是,中国孽的对外依存度超过百分之七十,等于制造命脉握在别人手里。再看需求端,简直是在火上浇油。 二零二六年,新能源汽车预计销量冲到一千九百万辆,每台电动车电池就要吃掉二十到三十公斤镍。仅汽车一年就要消耗三十八万到五十七万吨镍。没有镍,高能量密度电池就跑不出来, 你的电动车续航就得拦腰砍。与此同时,不锈钢这个隐藏的大胃王,同样在疯狂吃镍。二零二六年一季度,全国不锈钢粗钢产量九百八十五万吨,同比增长百分之四点四。 三月单月排产一度冲到三百五十三万吨,环比暴涨百分之三十六点五。但代价是什么?镍铁价格已涨到一千一百七十五元每镍,不锈钢生产成本被暴力抬升约百分之十五。但真正的杀招来自印尼。 二零二六年二月,印尼把年度镍矿开采配额从三点七九亿吨砍到二点六到二点七亿吨,降幅超过百分之三十。 核心矿区维达湾从四千万吨被腰斩到一千两百万吨,降幅高达百分之七十一。四月十五日,新规生效,镍矿基准价修正系数从百分之十七暴利拉升至百分之三十。低品位红土镍矿基准价暴涨百分之两百二十一, 高品位矿也涨了百分之九十三。五月二十日,印尼总统更宣布自然资源出口统一由国有企业执行。全球超过百分之七十的镍铁供应依赖印尼, 这等于直接卡住了全球不锈钢和新能源电池的脖子。与此同时,地源政治火上浇油,伊朗战争导致印尼涅加工的关键原料硫磺供应中断,多家加工商被迫减产至少百分之十加工端一收紧,成品价格只能往上走。再看库存, l m e 七涅最新报价一万八千八百八十美元每吨, 本周累计上涨百分之二点零七,库存已降至二十七点八万吨,周环比还在减少。低库存意味着只要需求稍微超预期,或供应端再出一点问题, 业价就不是慢慢涨,而是瞬间起飞。国际研究机构 bmi 已经把二零二六年年均价预测从一万五千八百美元上调到一万六千六百美元, 盘中一度冲到一万九千一百五十五美元,创近两年新高。当全球最大的供应国收紧阀门,当能源转型撞上供应铁顶,业价从目前的一点九万美元走向三万美元,不是能不能的问题, 而是多久的问题。孽已经完成了从工业味精到国家战略资源的升级,定价翻倍正在发生。如果你看懂了孽的变动,点个赞收藏起来,也可以在评论区告诉我你最近买什么东西,感觉莫名变贵了。关注我,带你透过价格看透时代真正的底牌!
 00:30查看AI文稿AI文稿
镍镀料网是离子膜电解槽中常用的应集材料,每公斤价值几百到几千元。它是在普通镍网表面涂覆一层金属料制成,目前粗料一克价值两百多元。 涅网镀了后,耐腐蚀性明显提升,导电性和催化活性也得到增强,可在绿碱、工业污水处理等电解环境中稳定运行。阳极室内则使用镀一碳网价值更高,使用一定年限后更换下来的旧网仍含有贵金属,具备较高的材料价值。
