
粉丝1469获赞4.6万
相关视频
 01:15查看AI文稿AI文稿
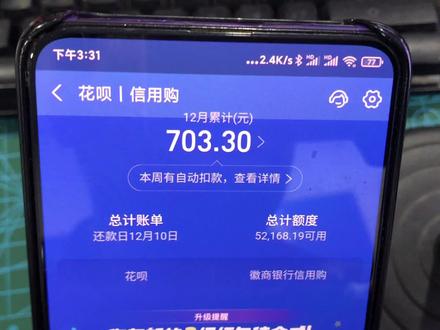
我们先来看一下啊,这个支付宝自从升级后,他这个花呗变成了两个,一个叫花呗,一个叫信用购。下面呢就跟跟大家分享一下如何单独关闭这个信用购,或者是两个都关闭。 首先我们要找到这个支付宝的花呗点开,点开之后,然后右上角有个这个工具的标志,我们点一下设置,然后在这里边, 呃,我们向下翻啊,向下翻最下面有个关闭花呗和关闭信用购,我们点开看一下,我们会发现啊,它是有两个,一个是仅关闭信用购,然后是或者是关 必花呗或者信用购,然后如果我关闭信用购,我们点进去,然后就可以关闭了,当然我这个是暂时无法关闭了,你关闭的同时要 没有这个确定收获的交易账单也要结清,然后额度要没有在使用过程中啊,然后这三个都满足条件,然后就可以直接关闭了。
3064愣头青养宠日记 02:13查看AI文稿AI文稿
你的花呗升级了吗?不知道小伙伴们最近有没有注意到,你经常用来买买买的花呗,开始提醒你要升级了。 有些人反映,在升级之前,花呗的额度就被降低了,比如说我的花呗就从两万降到了一千元,其实这就是为了花呗升级做的准备。花呗升级后,入口从花呗变成了花呗信用购。选择升级的小伙伴,有的升级之后是上海银行信用购,有的是江苏银行信用购 升级之后呢,在实际使用上和还款上和过去差不多,只不过把账单分成了两部分。其实这都是因为按照国家要求,花呗必须完成品牌隔离,也就是说花呗必须成为重庆蚂蚁消停公司的专属消费信贷品牌。 而过去和银行等金融机构合作的消费信贷,将更新为信用购来提供消费信贷服务。也就是说,过去你用的钱都是打到 花呗的品牌,现在你用的钱要根据来源分为花呗和信用购,谁出的钱就用谁的品牌。 很多小伙伴就会觉得,反正花呗信用购升级之后的额度也没什么变化,继续买买买就是了。其实这一次升级变化很大,就拿大家最关心的征信来讲,大家在签署花呗升级协议的时候,下面会有一栏信息是由某某银行上传到央行征信系统, 比如有的用户是由北京银行上传,有的用户是由南京银行上传,也就是说为了花呗不及时还钱,确实是要上征信的。 另外,十二月二十四号,蚂蚁旗下的蚂蚁销金,也就是为大家提供花呗产品的主题公司重庆蚂蚁消费金融有限公司进行了一轮新的增资,这次增资引入了新的股东中国信达,这个公司可不简单,是专门处理不良资产的国企,所以花 费可以升级,钱可以借,但是借钱不还,不仅有可能影响征信,还可能变成不良资产被处理。 不过话说回来,升级后的花呗直接对接上了银行,其实和信用卡没什么区别,但是额度却大幅缩水,少的可怜。 不知道小伙伴们还用不用,反正我是不用了,直接注销了花呗。这里也给想关闭花呗的小伙伴们简单介绍一下,打开支付宝,找到花呗,在花呗设置里点击关闭花呗就可以了。 ok, 这里是小情书,关注我,每天更新理财干货。
1215小钱书 00:05
 01:25查看AI文稿AI文稿
运营商信用购是停了,那些靠免费领手机的经销商怎么办?我给大家三个建议,尤其是中小型手机连锁,最好点赞收藏,多听几遍,认真思考。第一,尽快摆脱信用购的依赖,调整的用户所往。 二不值和家庭融合,宽带业务的提升。要知道这些都是运营商需要的,用户补贴一定会增加。第二呢,是抓紧时间导入手机或市场。我经常提及非常一加六战略模型手机,这个一 只是引流入口,手机贴膜、配件保险分期、手机维修、手机回收这些非标险才是盈利核心。尤其是手机后市场业务。旧机回收是促进新机销售的手段,良品售卖消费空间巨大,又是手机销售的第二条生产曲线。况且这条市场 刚刚启动,这个月底我们将会在深圳有一场专门针对二手机专卖店的探店游学,大家可以关注一下。 第三是门店私域会员体系的构建。我们发现无论是九级还是市面上业绩比较稳定的门店,都是拥有门店自由、品牌沉淀和私域会员的企业。 我认为无论是大店还是小店,都应该拥有自己的私域会员,才不至于过于心慌。我是点了个大叔,如果大家认为我的建议对大家有所帮助,欢迎点赞收藏。
 00:20查看AI文稿AI文稿
三大运营商信用购被叫停,手机店老板们不必惊慌,他会换个马甲,很快回来,但门槛会提高。所以对于只有运营商业务的商来说,要多备一个框放鸡蛋了。但是对于零售牛逼的商来说,人家真的是无所谓。
75杰哥撩数码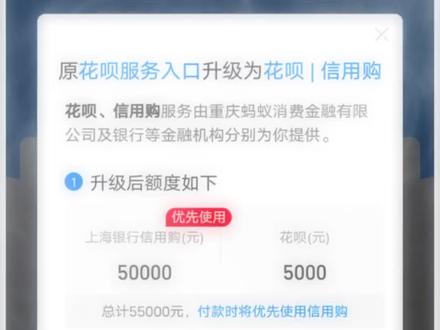 00:07
 04:13查看AI文稿AI文稿
为什么拒绝升级信用购,花呗额度就降低了?最近不少人收到了花呗升级信用购的邀请,有人发现选择拒绝后,花呗额度直接少了一大半,这是为什么?如果选择升级花呗信用购又会有什么变化?其中缘故,我们首先要从花呗的品牌隔离说起,记好虐待 发车了在过去啊,花呗就是由蚂蚁和银行等金融机构一起提供额度与服务,但是从去年开始,花呗启动了品牌隔离。花呗作为蚂蚁消费金融公司的专属品牌,其他金融机构单独出资的部分不再冠以花呗成, 而是单独展示为某某银行信用购,而且各自独立审批额度和进行分控,使用情况也是各自上报征信。在额度上,蚂蚁消金提供的花呗主要负责用户日常的中小额消费,而更多额度的需求则由银行 等金融机构全额出资,独立审批授信的信用购来服务。这也就解释了开头提到的,为什么有人拒绝升级信用购之后,花呗额度就会减少一大半,因为拒绝升级之后,银行就无法继续为其提供服务了,那银行提供的这部分额度自然就没有了。 而对于选择升级花呗信用购的人来说,最明显的变化就是页面上能够清楚的看到是谁在给你提供借贷服务。前段时间,也有媒体采访了信用共服务银行之一的江苏银行, 其实信用购并不是现在才转到银行这边的,就是他一直以来其实都是银行为客户提供的一个不会金融的一个产品, 他的载体可能面向客户,更多的展现的是互联网的借款环境和借款界面,也是为了落实监管,充分披露贷款主体品牌隔离,保障用户知情权这些具体的要求。我们行将将 送银行独立出资这花呗业务升级为将送银行信用购,就是为了让客户更多的了解到他的贷款主题到底是谁啊,让银行能够承担起更多向客户提供服务的机会。说到这里,你可能想这么一说,这事跟我没关系了,钱钟叔说过,吃鸡蛋不用在乎下蛋的老母, 我借钱也不在乎钱是谁给我的呀?那这你就错了。确实啊,除了花呗加上信用购的总额度会比原来高出一些外,升级前后在使用体验上几乎没区别。 免息期还是一样的,同样支持分期还款,一样可以享受商家提供的分期免息服务。总之,花召开鸟招叫,羊毛照样薅。但是另一方面,在征信上升级信用购却有十分重要的作用。你是否知道,许多人没法申请贷款,不是因为他 借钱太多,而是因为他从不借钱。你如果没在银行贷款,也没用过信用卡,那么你就是征信白户,这可不是夸你身家清白,而是说你信用空白。 如果说黑户是因为逾期太多失去信用,那么白户就是因为你没有信用记录可以参考,让银行无从下手。你设身处地的想一下,如果你是银行的工作人员,面对的客户你也对他一无所知,简直就是最熟悉的陌生人,你敢不敢贷款给他钱呢? 所以说啊,信用好,说的不是你不贷款,而是你有借钱的意愿,也有还款的能力,而且有借有还。 所以许多信用贷款的场合啊,听到最多的台词就是先办张信用卡吧,养养信用卡。按照国家对征信管理的要求啊,谁提供的服务谁来上报。就像前面所说的信用购,大家的使用记录就会由提供信用 购服务的银行来报送到中国人民银行金融信用信息基础数据库。花呗的使用记录就是由蚂蚁销金来报送。因此,只要你理性消费,合理接待,按时还款,那么使用信用购就将会有助于积累信用记录。江苏银行的相关人士在接受采访时啊,也强调,只要守信履约, 信用购就会有利用户积累良好的信用记录,并促进社会信用体系的建设。就是按照真企营业的管理条例的话呢,所有的用户在办理银行贷款的时候,都有责任和义务 通过银行来上报征信。如果这个客户他是正常的还款的话啊,那其实不用担心,甚至上报的征信会为他未来的借贷啊,可能提供一些增信行为。信用购这个产品本身是我们搭建社会信用体系的一个非常重要的尝试。好了,这里是蔡德说,关注我,了解更多现象背后的逻辑。
1.1万财才说 02:53查看AI文稿AI文稿
这两天啊,三大运营商叫停信用购业务,对很多手机商来说非常焦虑,烦死了! 运营商为什么会叫停信用购业务?有以下三点分析。第一,国家对金融分期进行整顿,很多消费者在办理信用购机时,并不真实了解费率和利息。二、手机存量用户超过十六亿五 g, 渗透率已经超过百分之七十五。三、运营商逐步错减渠道佣金, 以地市为单位,把利润列为考核 kpi。 如果短时间内没有其他新业务和政策补充,那么大多数停业将面临被革命的局面。 毕竟原来大部分综合体内的终端销售都是靠信用购,也是主要的利润来源,突然没了金融分期的加持,等于是倒逼商家做零售。我们都知道,门店三大业务支撑点,运营商、手机护士 这两年手机大牌持续下滑,本来大家还有运营商的基本盘做支撑,在努力把后市场能力提升起来,还能维持零售经营。现在基本盘也不稳了,光靠后市场能弥补起业务和终端都下滑的双杀吗? 滴之不稳,恩将焉覆。近期啊,很多行业老师们开始猛推后市场,连带教育老板们要把配件回收、保险、会员等尽快做起来,弥补门店业务下滑的损失。这个逻辑 没有错,但有个前提,我需要提醒各位老板,你们目前最紧急的是要建立自己的营销和引流能力。因为原来靠运营商政策、 厂家、新品都是上游给大家的营销能力和流量负能,现在政策叫停,换机拉长,门店流量只会越来越低。流量是零售的 核心,如何建立自己的营销和引流能力,目前至关重要,而什么样的业务具备营销和引流能力呢?一、给消费者送福利。二、 满足消费者探索欲和好奇心。运商政策原来就是第一点,厂家新品首发满足第二点,而自身还有什么业务是可以满足这两点的?那就是旧机回收。原因要有四点,各位切记,一、 回收是给消费者钱的业务。二、回收报价,满足消费者的探索欲和好奇心。三、 回收可以通过短视频引流,线上成功案例太多了。四、回收是不被电商取代的业务,百分之九十的交易还在线下。所以啊,老板们,你们目前最紧急的就是要通过回收来建立门店的营销和引流 能力,然后再通过服务连带后市场业务提升单客价值。再也不要把回收当成赚点小钱的边缘业务了,否则你的同城竞争对手会进一步蚕丝你的流量。如果你认同我的观点, 想进一步了解如何把回收当做门店的营销和引流能力的,欢迎评论区留言给我,关注我手机不难卖!
1596楠哥快售宝实时竞拍 00:15
 00:28查看AI文稿AI文稿
记借呗变成信用贷后,花呗也变成了花呗。信用购花呗发布公告表示于近日启动品牌隔离工作, 务实消费信贷相关监管要求花呗成为蚂蚁消费金融公司的专属产品,银行等金融机构无力提供的消费信贷更新为信用购, 升级后的页面显示用户可以更清楚的看到服务提供方的信息,而免息期查账、还款费率等体验没有变化。有网友发现自己的花呗额度有所下降,但整体额度变化不大。
4664新闻快车 00:21查看AI文稿AI文稿
新营购啊,会不会恢复?别急,我觉得会的,但是会以另一个马甲出来。新营购本质上就是利用手机租赁协助运营商签订合约锁客的分期业务。 我敢断定,下一个信用购可能回到信用购的本质。至于叫什么,各地的称呼或许会不一样。
 00:53查看AI文稿AI文稿
近日,有网友发现自己的花呗变为了花呗和信用购物,且信用购物部分明确写着提供服务的具体也好, 花呗发布公告中已启动品牌隔离工作。此后,花呗成为蚂蚁消费金融公司的专属消费信贷品牌,银行等金融机构全资提供的消费信贷则更新为信用购内行动。 从网友晒出的信息来看,相比原来的花呗,品牌隔离后,用户的花呗额度大多有所下降,银行提供的信用购物则可为用户提供更多额度需求。两者相加接近原来的 两者免息期一致,在查账、还款费率等体验上也没有变化。关于征信问题,花呗表示,未来花呗和信用部分征信会有提供服务的金融机构登记商吗? 只要保持良好的食物还款习惯,不会给中心带来不利影响。不久前戒备也以启动品牌隔离重新为信用贷。
1.6万Vista看天下 02:41查看AI文稿AI文稿
最近,不少人收到了支付宝花呗发来的升级邀请,花呗要升级成花呗信用购了,那这个升级按钮到底要不要点呢?看新闻、学知识,懂经济。关于花呗信用购,你有以下几点要知道。 第一,什么是信用购?这其实是花呗从去年底开始的一项品牌隔离工作。简单来说,原来花呗的资金中有很大一部分是来自银行的,现在应监管要求,要让用户明确知晓借贷资金的来源。 因此,原来花呗额度中由银行独立出资的部分就单独隔离出来,升级成为某某银行信用购,这样大家一眼就能看出来自己究竟借的是哪个金融机构的钱。目前提供花呗信用购服务的银行 有邮储银行、上海银行、江苏银行、平安银行等三十余家。第二,可用额度会受到影响吗?升级成信用购后,你的额度呢?会分成两部分,这两部分分别是蚂蚁销金给到的花呗额度和银行给到的信用额度。 从网友反馈的普遍情况来看,两部分额度加起来会比升级前的额度要略高一些。 在付款时,信用购和花呗是相互独立的,想选择哪个就选择哪个。当然,你也可以直接在设置里调整优先顺序。 另外,大家很关心的一点是,升级后的信用购和原先花呗的免息期还是保持一样,在分期付款、分期还款等功能的费率上,两者也依然相同。第三,授权 全征性会带来什么影响?目前花呗并没有强制要求升级,所以即使你拒绝升级,还是能继续使用。不过,有不少人是本来想升级,却在过程中看到了需要授权征信,于是打了退堂鼓。 花呗接入央行征信会对用户有什么影响呢?其实,根据征信管理条例,所有金融机构的信贷服务都必须上报征信系统, 跟花呗是否升级为信用购无关。花呗消费的部分由蚂蚁消精上报征信系统,信用购消费的部分则由相关银行来报送。 征信好坏看的是用户信贷履约的情况。不论使用哪一家金融机构的信贷服务,用户只要注意安时还款,避免出现逾期就可以了。 按时还款,正常履约,还能形成有利的征信记录,未来在银行申请房贷、车贷等其他金融服务时,可以作为有利的凭证。
326劳动报 00:44查看AI文稿AI文稿
这几日,三大运营商、手机店,还有身边的购机朋友们都急疯了。六月三十日,国家突然宣布信用分期购停止办理,业务量要如何发展呢?老百姓还能免费拿手机吗? 针对这一突发情况呀,电信公司立马做出了急救措施。老百姓反正要交话费,不如让老百姓把三年的话费一次性存了,就能得到一部等价的手机,这不比存银行利率要高得多吗? 我觉得呀,这不是为一件匿名的好事,而且电信业务量也不受影响,另一方面呢,也增加了渠道代理商,手机销量三分受益呀!我作为梁氏五洲通讯二当家,今天实在忍不住要出来发声,感谢电信公司给我们手机店还有老百姓送的这场及时雨,简直不要太爽!
99梁丽梅 02:47查看AI文稿AI文稿
大家好,我是银行口号经理陈浩南,昨天有粉丝私信给我说自己的卡被限制非规面交易了,手机银行、微信、支付宝三方平台都不能用了, 卡上的钱是不是取不出来了?该怎么办呢?其实不用担心,暂停水柜面业务是暂时无法使用转账、消费、 atm 等电子渠道和资助渠道的功能,存取款业务是可以在柜台办理的。 那么具体是什么原因呢?今天我就和大家聊一聊,关注我,关注银行那些事,也希望大家帮我强烈点赞,推荐一下,让更多的人了解到。 第一种,开户六个月务交易,意思是卡超过半年以上没有任何交易。第二种,存量无法核实账户, 客户信息不符合要求,电话号码对应客户有误。意思是银行卡九项信息不完善或有错误,银行工作人员打电话无法合适或者一直无法 联系到持卡人。以上两种情况很好解决,本人带上身份证银行卡到银行柜台接触即可。第三种,账户卡数量超限。因为之前在银行开了一账户是没有限制的,所以很多客户在同一家银行有很多张业内卡。 近年来,随着断卡行动的不断开展,现在一家银行只能开了一张一类账户,如果你名下的一类账户过多,系统就会对你的账户进行限制,这种情况下就需要你到银行柜台把自己名下不用的卡给注销掉,或者降了二类卡,只保留一张 一类账户即可。第四种情况相对来说就比较麻烦了,需要提供账户交易流水真实交易凭证进行核实,具体流程到银行工作人员会与你详细沟通。 在此我呼吁大家刷点钱,问问自己动动手就能赚钱的好事,为啥会轮到你转转账就能拿到好处费的事情,为啥会找上你? 一张没有钱的银行卡为什么要出到几百元找你购买?天上不会掉馅饼,财富的积累必须通过努力方能得到,切莫为了迎头小利 捡了芝麻丢了西瓜,最后还害得自己成了犯罪的帮凶。一定要保护好自己的个人信息和银行卡信息,切莫让犯罪分子 钻了空子。你在银行办业务的过程中还遇到过哪些问题?评论区留言,下条视频给你安排。
1632银行黑科技


