新加坡渣打银行好还是香港渣打银行好
办理新加坡银行卡真的比躺在床上刷手机还要简单。回想以前我特意跨越两千公里飞到香港办卡,现在回头看纯属折腾自己。 新加坡渣打、华侨、汇丰不少账户支持线上申请,足不出户提交资料就能办理,可以说是体验上的降维。 新加坡本地无外汇管制,但国内居民依旧要遵守我国外汇管理法规。资金跨境需要如实申报,账户支持港美股初入金,而且没有二十万存款门槛。 准备好身份证加护照,审核通过后,实体卡直接邮寄到家,不用专程请家出境不用排队等候,省去线下奔波的麻烦。想布局海外资产配置的朋友可以了解下新加坡账户,不必再专门跑一趟香港。
粉丝1891获赞8832
相关视频
 01:37查看AI文稿AI文稿
这是我开的一张新加坡银行卡,我不去新加坡,他也不要求我提供新加坡签证,也不需要存款五十万,完完全全就是在家里就能够申请下来,哪都不用去。 因为新加坡乍打银行支持线上视频开户,连邮寄资料都是快递员上门收件,开通好账户后,卡片直接邮寄到家。内地人申请新加坡乍打银行账户,需要 提供身份证、护照、收入证明,需要进行两次视频认证,第一次律师见证,第二次和开户经理视频认证。 新加坡乍达银行是多币种账户,支持十几种国际主流货币。除了网银,乍达银行还会给你一张多币种的万事达借记卡,让我们可以在全球范围内消费支付取现金。 因为可以直接申请新加坡渣打岩账户,不需要开通内地渣打账户,不会占用我们的资金,因为内地渣打需要存款五十万才可以办 新加坡渣打岩好用的原因还有它支持中文界面,有后台中文客服。除了服务新加坡渣打岩还支持开通投资账户, 像美股、港股、新加坡股,你可以在渣打 app 里面直接交易。在新加坡银行中,渣打银行是我最喜欢用的一家银行,它风控没有那么严,很多入境的资金都可以入账。我新加坡的资金通过这个 渣打转到香港,不需要手续费,有五十万资金的呢。你可以开一个内地渣打,同时去开通新加坡香港的渣打账户。如果你不想资金被占用,也可以像我一样单独去申请这个新加坡渣打。
2145lyon的离岸账户 01:17查看AI文稿AI文稿
大家千万别执着于香港开户了,今天玉祥分享一个跨境投资的亲儿子级别账户,新加坡渣打银行。我之所以推他,是因为他是 昆英贝斯的合作出行银行。如果你玩数字货币啊,用他出路金几乎秒到账,而且是同地区汇款和贵性极高, 效率简直是逆天的啊!他的金融属性非常强,不仅能做美元储蓄,支持美股,港股出路金也是基本操作了。 关键是对咱们大陆居民非常友好,不用飞过去啊,也没签证要求,准备好身份证、护照和收入证明就能远程申请了,通常三到四周就能下户。开好户啊,你会拿到美元新币啊,两张万事达卡,全球消费都没压力。 最让保值们省心的一点是啊,即便你的资产没达标到没达到优先理财的要求,银行也会啊,自动帮你降级。 降级后啊,你完全没有具体节约要求,也没有管理费了。像我这种同时开了港币和新币账户的人呢,最后都因为资金没达标被降级了。但也正因为这样,我反而享受到了零成本的账户服务啊!
 01:42查看AI文稿AI文稿
今天上午有朋友问到,老于新加坡乍大怎么样?我想开一个,我认为是不错的,而且我总结了十个优势。第一,账户安全。新加坡被称为新的世界金融中心,它的金融环境和秩序是非常稳定和健康的。 第二,相比于香港,新加坡银行账户的私密性和隔离性更强。第三,开户非常方便,不用跑新加坡,您在家里,在律师的见证下,远程就可以开户。 第四,不需要激活款。很多银行账户你开通之后需要立即打入一笔激活款,新加坡渣打不需要。第五,没有账户管理费,很多银行你开户成功之后需要存入一笔钱,而且要维持多长时间?新加坡渣打不需要。 第六条, app 用起来特别方便,因为它是中文的,不像有些新加坡银行,它是英文。第七条,新加坡渣打,它是一个全球资产配置账户,你有了它,相当于打开了投资世界的大门。 第九条,新加坡渣打,他的定期存款利率非常高,能达到三点七以上。第十条,他有新手礼,如果你在开户成功之后三个月之内存入二十万美金以上,他会有一个非常高的啊开户奖励, 这是以上十个优势。那开户需要什么资料呢?身份证,护照?还需要一个一百万人民币以上的资产证明 啊。有了这些东西,你就可以远程开户了,快的话十天左右就可以拿到银行账户。
170我是老于 04:00查看AI文稿AI文稿
渣打不适合谁?这三类人建议谨慎选择,避免踩坑。大家好,我是关姐,只做靠谱的信息科普。很多朋友想办渣打银行的海外账户,做资产配置,都会问,渣 打这么好,是不是所有人都合适呀?有没有坑啊?今天我就讲真话,帮您搞清楚渣打银行到底适合谁,不适合谁,帮您避开百分之九十的坑。 首先我们要明确,渣打银行很好,但不是所有人都合适,他有自己核心的适配人群,尤其针对四十岁以上,可投资资产在一百万以上的普通高净值人群。以下三类人最适合。渣打,能最大化享受他的优势。 第一就是想做跨境业务,全球资产配置的人,分散风险,对冲通胀。他的跨境清算能力,全球网络多币种的服务,能帮您解决资金周转、资产配置的核心痛点,比其他的外资行、中行更适配。 第二呢,就是想办海外账户,怕麻烦不懂英文的人。如果您想办港卡、新加坡账户,但不太懂英文,不想跑海外,渣打就非常适合您, 他全程的中文服务,支持内地远程视频开户,流程简单,省心省力,没有语言的障碍,不用跑香港、新加坡等地。当然这些都不是普通的柜台业务, 需要具体信息的话,您可以留言给我,我把全套的流程发给您。第三呢,就是追求稳健省心的人。如果您四十岁以上, 理财追求稳健,不想冒太大的风险,同时希望银行的服务优质,流程便捷,扎打就很适配,它的国际评级非常高,资本充足,风控严格,稳健性强,能够保证我们的资金安全。 接下来我重点讲渣打不适合谁,这三类人建议谨慎选择,避免踩坑。一类就是追求短期高收益,喜欢激进理财的人。 扎打他核心的定位就是稳健,不管是理财还是资产配置,都以稳健型的产品为主,收益不算特别高,基本上年化百分之三到百分之六。不适合追求短期高收益,喜欢激进理财的人。如果您想靠扎打实现快速暴富,大概率会失望。 第二类呢,就是只做内地理财,不考虑跨境不办海外账户的人。如果您手里的钱只打算放内地,不做跨境业务,不办海外的账户,不考虑全球资产配置,那么渣打对您来说就没有太大的意义。 中资行在内地的理财服务可能更适配您,没必要选择渣打。第三类就是 可投资资产低于五十万,或者不想长期维持账户资本的人。扎打个人的开户门槛是五十万人民币的耿直资产, 虽然前六个月是免管理费,但是后续需要维持五十万的资产才能永久免管理费。如果您的可投资资产低于五十万了,需要您申请主动降级才能免管理费。 所以说,选对银行不要盲目跟风,核心呢,是适配自己的需求。如果你有跨境海外账户,全球资产配置的需求,追求稳健省心,无语言障碍, 渣打绝对是首选。如果没有这些需求的话,就没必要选择,其实国内的商业银行服务也不错。另外再提醒大家一个避坑点, 开户一定要对接扎打的官方客户经理,不要找无资质的中介,避免被收取高额的服务费。 开户后一定要正常的使用账户,不做违规的操作,避免账户被封,守住自己的财富安全。关注我,给您带来更多资讯。
242关姐的避雷指南 03:11查看AI文稿AI文稿
很多做全球资产配置的朋友啊,手里一般都有两张渣打卡,一张内地的,一张新加坡的。不少人心里都觉得,反正都是渣打晚会,在哪边操作不都一样吗?你要是这么想啊,今天我必须给你提个醒啊, 我自己实测对比过很多次啊,两边汇率逻辑完全不一样的,一不小心换几万美金都能亏出一顿火锅的钱。首先咱们先搞懂一个金融常识,银行不是做慈善的,买入和卖出的典常就是他们的利润。 内地渣打的汇率受内地监管和结算会接受,会制度影响很大,虽然他在外资行里已经算的很好了,但人民币换外币这一块,价格特明,却没什么弹性啊。 在新加坡渣打在全球点进的离岸金融中心,外币对外币的竞争非常激烈的,像美金换欧元、新币、港币这种,新加坡渣打往往能给到更经济国际中中间价的好规律, 尤其是优先理财私人银行客户,新加坡那边的汇率折扣经常会给你惊喜啊。所以这里有一个使用避坑指南,如果你是人民币换外币,那没得选呢,只能在内地渣打或者其他内地的银行操作,还有受个人外汇额度限制了。 但如果你手里已经有美金,想换成欧元、新币、日元,一定要优先看新加坡渣打了, 同样换一美一万美金啊,你按汇率经常会能让你多换几十美金啊。操作上也有讲究的,内地就在手机银行的接受会里弄新加坡用新加坡里的 fx 零零。还有个小技巧, 渣的有个 gba 全球账户关联,把两地账户绑一起看到汇率好啊,在新加坡这边操作,在全球转账秒到内地,全程零手续费啊。 这种资金调度的顺滑度,能大大缓解你对汇率波动的焦虑。材料却一样啊,一部手机, 前提是两边账户都激活,正常使用。但风险我必须说清楚了啊。外汇市场波动特别快,千万别在周末凌晨这种非交易时段大额换汇,那时候银行为了避险点餐会拉的特别大, 谁换谁吃亏的。后期维护我也给个建议,关注渣渣的外币兑换优享服务, 换汇金额比较大的时候啊,比如等值五万美金以上的,别直接在 app 点啊, 给你的客户经理打个电话,他们手里一般都有汇率特批准,能帮你申请到更低的点差更划算啊。说到底 选哪边开户,汇率只是参考,资产安全和流动性才是核心的。我挺好奇的,你们现在手里这两张渣打卡,是内地那张用的多,还是新加坡那张用的多?评论区聊聊,看看哪边的体验更丝滑。
 01:05查看AI文稿AI文稿
我要不要告诉你们,我也曾天真的以为办港卡就天下无敌了,直到今天才真正显悟啊!相比之下,新加坡银行才是隐藏的金融大 boss。 像新加坡抓的大华银行、华强银行以及永亨银行, 他们不仅同样不受内地监管,在功能上更是全能。他们不仅支持港美股出路金,还对数字货币交易极其友好,最核心的优势在于,完全没有外汇管制,资金全球进出,真正实现了秒到账,拿到了威撒和摩尔士达 实体卡全球通用,回内地直接绑定微信支付宝就能消费啊!更强的一点是啊,现在不需要你硬传二十万人民币,完全没有那种高不可攀的门槛,只要准备好身份证和港澳通行和护照,人不出国在家通过线上视频见证,就能极速下户, 最快一周时间,实体实体卡就能寄到你家里。而且这些账户啊,不需要年度验资,长期持有非常省心。想要给自己资产配置加到保险,新加坡账户绝对是二零二零年最强的选择。
156港卡大咖 01:41查看AI文稿AI文稿
如果你觉得一家家跑香港、新加坡银行太麻烦,那今天玉祥给你分享一个金融圈的高阶玩法,通过中国渣打银行实现全球离岸布局。很多人不知道,渣打是极少数在全球拥有完整网络的国际银行, 只需要在内地渣打纯入五十万人民币开通优先理财账户,就能以此为某账户一键申请。香港、新加坡、马来西亚甚至安联局的渣打账户。为什么有这么做啊?玉强帮你总结了三个核心优势,第一,身份赋用。你已经在 国内渣打存的钱通过了最严格的 k y c 净值调查,在银行系统里,你就是高净值优质客户,去申请海外账户时,相当于完成了身份互融审核,效率极高,不需要你反复解释资金来源。第二, 全球联动开通后,你的手机 app 里会多出一个全球账户连接功能,无论你的钱在香港还是在新加坡,打开 app 一 眼看全。而且啊,同名账户转账领手续费秒到账。第三,避坑省钱。单独去海外开户,经常会遇到语言不通或者要求买高额保险。当然, 走国内扎的开户对接的都是专属客户经理,全程中文沟通,不仅开户不收费,账户稳定性也更好。 这五十万存款建议保留在境内账户里啊,这样你的全球的渣打账户不能获免管理费。对于有全球投资收付款需求的朋友来说,这不仅是开卡, 更是给自己配置一套全球金融通行证。想知道你所在的城市哪家渣打晚点开户最快,或者想预约资深客户经理协助的啊!在评论区回复渣打,欲想把知道的细节都告诉你。
30煜翔香港日志A 00:20查看AI文稿AI文稿
新加坡渣打是可以跳过内地直接申请的,并且不受大陆监管,资金进出自由,不管你是做海外投资、美股储蓄还是有币的业务,内地消费都能满足使用需求,并且账户安全稳定,触发风控的概率低, 出入金也放心。开户要求简单,身份证、护照、收入证明就能搞定,四周左右就能拿到账户,还有网银实体卡也会邮寄到家。
103Anne在海外 01:23查看AI文稿AI文稿
已经开了很多个香港银行,在选择一个新加坡的银行的话,我推荐这个新加坡的渣打银行,原因其实很简单,渣打银行是国际性银行,更注重业务国际化,更适合我们有全球投资的国际客户。 新加坡和香港是两套完全独立的监管体系,在当前环境下,多一个司法局就是多一层的安全垫。 新加坡渣打对中国居民非常友好,支持中国大陆护照,支持远程视频开户,不需要你飞新加坡,在国内就可以把账户开好,卡寄到家,资料准备,只需要护照和收入证明,两到三周就能把账户开好。 更令人惊喜的是,新加坡渣打银行没有管理费,虽然开设的是优先理财账户,但是你的资金不达标的话,会被银行主动降级普通理财账户,而这个普通理财账户是没有管理费的, 降级后也不影响我们的日常使用。当然,如果你的资产达到优先理财的标准,可享受顶级的高级客户经理服务,帮你更好的管理账户资产。新加坡渣打银行也是一个多币种账户,在货币的持有和管理比单一的美元账户更有优势。 新加坡渣打银行每日的网银汇款额度高达二十万新币,海外消费额度也有五万新币,在海外消费额度这块已经超越了全部的香港银行。新加坡银行是一套更加独立的账户,对于资产隔离有更好的效果。
131lyon的离岸账户 03:33查看AI文稿AI文稿
你要是打算在新加坡开户啊, dbs 新转银行你绝对是要不开的,他是东南亚最大的银行,在新加坡的地位就跟咱们内地的工行是差不多啊。 但别觉得大银行就一定完美啊。今天我不带任何的滤镜,跟你实实在在聊聊 dbs 新转账户的优缺点啊,尤其是那些能帮你省下真金白银的维护技巧。 这条视频我是拍给这几类人的,追求极致数字化体验的,做美股港股高频交易的,或者要办新加坡投资移民的朋友。 如果你本身是科技小白,又不习惯全英文的 app 界面啊,那看行长之前,你真要丧失。先讲优点, dbs 的 手机银行啊,绝对是全球第一梯队的,流畅度比很多传统外资银行强太多。它最核心的价值就是 dbs 的 内免 息,往全球很多国家汇款,零手续费啊,汇率还特别有竞争力。但缺点也很明显啊, 基层的合规审核是出了名的严。新开户的 k、 y c 流程,你会感觉像在做背景调查,会用门槛吗?我给你报销报整数啊,普通个人储蓄账户存够存款低于三千新币,每个月收两新币的管理费。 如果是风尚理财, dbs 门槛直接到三十五万新币,不达标每个月五十新币,管理费跑不掉。流程我给你捋清楚了,第一步,准备好护照和税务居民编号,一般就是身份证号。 第二步啊,通过官方 app 或指定的网页提交开户申请。第三步,视频面谈,如实说清楚资金来源和开户用途。第四步啊,审核通过后啊,会收到带 ibdavis 数字口令卡的挂号信, 激活之后账户才正算正式能用了。材料就这几步了,不多,但也要很准。护照扫描件地址证明,比如近三个月的流水。呃,近三个月的水电煤气站呢? 还有内地银行流水,证明你的财力。重点风险,我必须提醒你了, dbs, 对 异常交易零人,你频繁收非同名账户的小额汇款啊,或者是账户快进快出, 大额频繁转账啊,新涨的 a r 风控会直接冻结你的网银,解冻特别的麻烦。另外,新加坡对税务透明度要求极高,千万别隐瞒 c i s 信息,不然不只是销户这么简单呢,还有合规风控风险。最后给你一个省钱的秘诀啊,能 达标风信理财的,一定要办那张多币种借记卡,全球带 d b s 标识的 atm 取现基本免手续费。 平时记得啊,定期登录 app, 做个小额换汇或者是定存,保持帐务活跃。电话码地址变了,二十四小时内一定要更新哦,不然收不到验证码,跨境交易直接用不了。机长就像一个高冷的理工男,系统高效,规则透明, 就是少了点人情味啊,有人爱他的方便,有人防他的死板,需要帮忙粉丝群,那你觉得为了这么极致的数字化转账体验,你愿意接受新加坡银行这套近乎苛刻的合规流程吗? 想要更稳妥的开新加坡账户啊,少踩风控坑,可以留言,我把完整开户资料和注意事项发你。
28煜翔香港日志A 04:10查看AI文稿AI文稿
而且我认为啊,汇丰已经不完全属于外资行了,首先他最大的股东已经是平安保险集团了,而且后台的数据处理中心已经建在上海,这也是很多高净值客户离场的原因。 大家好,最近很多粉丝问我办港卡到底选渣打汇丰还是中英香港啊?为什么我一直推渣打?今天我就把这三家银行从政策、体验、成本、风控,还有全球的配置能力五个维度一次给您讲透。 首先我们说开户门槛和开户方式,中银香港最容易,门槛最低,您只要人入境线上就能开会封呢,中等难度,内地见证也能办,但是权限是比较保守的。 渣打银行虽然门槛最高,他需要五十万资产的加持,但是这也是今天唯一能做到内地五十万等于香港一百万贵宾的银行。我们再说说银行体系和账户的稳定性。 中银香港国内大行,风控非常严,纯纯的国有行资金,您一旦有波动就有可能被限制,小金额,日常生活完全没有问题。 汇丰全球大行,但是对内地客户的审核偏严格。而且我认为啊,汇丰已经不完全属于外资行了,首先他最大的股东已经是平安保险集团了,而且后台的数据处理中心已经建在上海,这也是很多高净值客户离场的原因。 我们再说渣打真正成熟的全球风控体系,数据中心呢,在中立的新加坡,对正常的跨境资金、保险回款、劳务收入、投资收益的包容度更高,不容易被冻结,长期使用极稳。 第三呢,我们再说说跨境转账的体验和成本。中银香港呢,转账费比较贵,限额低,风控很严,我就有几次啊,写邮件给中银解释资金往来的原因, 而且他们还一定是要写邮件的,这种形式内地客户呢,很可能不太适应。如果您有稍微大一点的金额呢,就特别容易被拒, 会封呢?转账相对便宜些,但是体系相对封闭,两地账户是不完全互通的。而渣打是能够做到同名跨境账户免费的银行,而且汇率更优,到账更快,风控更成熟。 第四,我们再说说全球配置能力和多币种的能力。中英香港我觉得他的产品是偏本地的,海外资产的选择种类是比较有限,汇丰全球的产品多,但是感觉内地客户的反应其实使用体验感是一般的, 加大最大的优势,多币种,多市场,全球 app、 全球理财,您可以在一个账户里管理美元、港元、欧元、全球 etf, 适合做家庭全球资产配置的人。最后也是最关键的就是资金回流内地的能力。 中英香港我觉得小金额可以大额入账,非常容易被退回。汇丰审核偏保守,对于投资款接受度是不高的。而渣打外资体系对投资款、保险费、劳务收入有更高的包容性,回流更顺畅。 最后我讲一句最实在的,如果您只是消费网购,少量使用的,其实选择哪家都可以。但如果你是做全球资产、家庭财富的规划,大额资金的往来,保险回款投资的配置,我认为非扎打不可。 而且他可以人不出境,就在内地办香港、新加坡、迪拜、英国等各地区的渣打银行卡,如果您纠结自己适合哪一家,私信我,我帮您做好一对一的评估。关注我,给您带来更多资讯。
1620关姐的避雷指南 01:06查看AI文稿AI文稿
你以为港卡天下无敌?万万没想到,澳门卡才是终极的 boss! 内地人疯了吗?飞五千公里去抢一张澳门银行卡?听完这些好处你就懂了!第一, 不受内地监管,没有外汇管制,资金来去自由,跟刮风一样顺畅。第二,在澳门赢了钱就直接存,不用找黑市啊不用存,提心吊胆,安全感拉满。第三,港美股随便玩,境内外曲线 atm 就是 你 家的提款机,消费投资两不误。第四,持卡成本低到离谱,终身免管理费,港澳互转免费银行想撸你羊毛没门!第五,绑定微信、支付宝,内地随便刷,跟内地卡没啥区别,花着一模一样的顺手 办卡,简单到哭!身份证加通行证半小时拿卡,连口水啊都不用多喝!而且澳门银行对内地银行特别友好,审核宽松,基本不卡人多币种账户港币、澳 门币、美元随便切换,全球转账,方便得很!港卡一边凉快去吧,澳门卡才是你亲爹啊!还愣着干嘛?等着拍断大腿再去充吗?有需求的朋友后台滴滴我,我把详细攻略发给你。
577港卡大咖 04:30查看AI文稿AI文稿
想办新加坡银行账户啊,又抽不出时间专门飞过去啊,还担心自己资质普通,怕申请直接被银行拒绝?今天就跟大家实打实聊透新加坡贷款银行 uob 远程开户真实的门道和逻辑,帮你省下往返新加坡机票住宿一大笔开销。 也避开盲目申请白忙活的坑,把个人资产配置的主动权牢牢握在自己的手上。新加坡大华银行 uob, 东南亚头部老牌大行啊,实力和稳定性不用多介绍了, 比较适合这几类人群,有真实海外资产配置需求,享受美元稳健储蓄或是提前给孩子留学备用金的朋友。 但如果自身收入来源说不清楚,还想拿海外账户做不合规资金周转,真的没必要浪费时间准备材料了。 英国本地银行合规审查一向卡的非常严,为什么现在很多人看好贷款?最实在的一点啊, 不用亲自飞到新加坡办理,不用强制配置大额理查,也不需要高额资产验资,只要个人资料逻辑通顺真实,完全可以作为家庭资产配置一道稳妥的防护底线啊!算你办好这个远程开户啊,跟着一步步照做就行。先 提前备好身份证、护照,确认证件都在有效期内。准备近三个月水电燃气账单或是银行纸质对账单,上面的姓名住址一定要跟实际现居地址匹配,开好正规暂值证明,加盖公司人事公章,再配套准备近三个月的工资流水。 打印官方开户申请表格啊!记住一个很关键的细节,表格签名笔记一定要和护照签名保持一致,最后配合客户经理完成线上视频见证流程就可以了。 给大家整理好完整的材料清单,缺任何一样都不行,都容易退回补资料,耽误进度。护照啊,身份证复印件,呃,搭配合规律师见证 合规。注册证明必须带本人姓名和相亲这个注册在职证明,加上三个月工资流水,如果是持股百分之二十五以上的企业股东啊,还要额外准备电子版公司财报,并比签署的开户表格以及个人信息采集表。 站在实操过来的人的角度啊,跟大家说几个,内行人都懂得,隐形坑直接影响能不能一次性顺利相护。首先就是签名统一问题,很多人护照签的就是艺术字体,开户表格却签正卡, 在银行风控眼里就是疑点了,很容易直接退件驳回的。其实是资料邮寄风险,整套纸质原件都要寄往新加坡,中途一旦丢失或破损,所有材料要重新补办,准备特别耗时间耗精力,还有审核周期,要有心里有数。 资料寄到青山坡之后啊,正常要两到四周才会审核结果,如果急着立马要用重户周转啊,带回这个远程渠道,节奏不一定能跟得上哦。 最后,一定要守住风控红线了,刚开好账户,别做大额资金,快进快出啊,尤其是来路不明的第三方转账,青山坡银行风控一旦标记啊,基本没有申诉解释的余地。账户成功 下户之后啊,别人在一边闲置不管,第一时间存入一笔激活资金,顺手做一笔啊,小额定存沉淀, 有真实合规的交易活跃度,慢慢拉高在银行的账户信用评级后面,不管做美元储蓄或是全球资金的资产配置,带滑网银啊,使用体验感都做的很顺滑很好用。 说实话讲,这种不用出境不用大额理查的门槛还能远程办理的窗口期啊,谁也说不清楚哪天去突然收紧了 进去不少办理过的人啊,都反馈,现在呢,住址证明审核越来越严,就连普通话费账单也要严格查抬头和个人信息了。每个人工作资质情况都不一样的,适不适合走大华 uob 远程这个渠道哦,敢 重点准备哪块资料?每个人的侧重点都不一样的,海外开户没有任何捷径可走,把资料做扎实了,守住合规底线才是稳稳下户的关键。我是玉祥,你才需谨慎投资又准又合规了。
4港卡大咖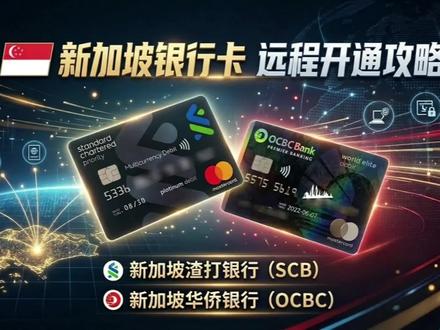 09:18查看AI文稿AI文稿
大家好,我们上期视频给大家讲的香港银行卡和新加坡银行卡的一个优缺点对比,然后我们今天就直接去告诉大家怎么去办新加坡银行卡。 首先新加坡银行卡主要的银行一般是有五家,新加坡渣打、新加坡汇丰、新加坡大华、新加坡华侨,还有一个是新加坡新展,然后因为新展这家银行卡目前我听说的是门槛是非常高, 然后所以说基本上就是呃呃,就是不适合我们很多人,所以我这里就直接把心胆跳过。那我们直接先来看一下,就是这四家银行行我们怎么去选,然后以及我们的最后的推荐是什么?好,我们首先来看这四家银行的门槛是什么? 然后首先基础资料这个都大同小异,就是身份证护照,然后 k、 y、 c 一 些证明,有的要地地址证明,有的要 资产之名。然后从门槛上来讲,目前来看新加坡汇丰的门槛是比较高的,是二十万新币,当然你钱,如果你在国内,你这从五十万去开一个那个汇丰卓越的话,那这个门槛可以取消掉。然后办理方式来看的话, 就基本上都是律师实名认证,这个就是差别不大。 好,我们再来看大家关注的管理费,然后新加坡渣打跟新加坡华侨专用的渠道啊,是没有管理费的,当然我这里写的是专用渠道,像如果大家自己去办的话,这个门槛跟渠道都不一样,对吧?你比如说你自己去办新加坡华侨,我记得这个门槛是三十三十五万新币,所以说我我在这里念 是指专用的客户经理渠道,就是比,就是是相当于别人能去给你去办的就是,好吧? 然后新加坡汇丰跟新加坡大华这个是都是有管理费的, 然后就比如说你们账户上小于二十万新币,然后这个管理费是五十新币每月啊,这个是月啊,五十新币每月的话,折合人民币也就两百多了,所以比较贵。然后办理周期这一块的话,扎打是目前来看是最快的,其他的普遍是大概是四到六周,然后每日转账的限额, 然后渣打是二十万美元每日,然后其他的是以一百万新币的,然后新加坡华侨是是二十万新币的,好吧?所以说从这个表来看的话就是那我们怎么推荐低?那我们一定是推荐门槛低的,当然门槛高的那就是土豪随意, 因为我们毕竟是我们绝大部分是普通人,我们也要对普通人这个受众群体去做一些推荐。好,所以说门槛低的那就是渣打大华跟华侨, 然后没有管理费的,那就是渣打跟华侨,所以说我今天我讲的就是渣打跟华侨,而且新加坡大华他这个银行,他的这个 我我最近也去了解一下,就是他的门槛是就是他要的资料会会更高,就是虽然就是他不需要你存存钱,但是你准备的资料里面可能比如说你需要有八十万的年薪证明,这个就是相当于把很多人都挡在门外。 好,那我们就那我们今天就来讲新加坡扎达跟新加坡华侨怎么去办?首先我们首先我们讲新加坡银行卡内地办理的方式就是,第一你内地存五十万, 在对应的内地银行,他会同时去帮你去办一张新加坡银行账户,这支持这种办理的方式的银行有扎达、汇丰、新攒,办了新攒,你这个是要存一百万,不是五十万哇?谁?这个其实很容易理解啊,这个 就是比如一开开一张扎达利地卡,你的扎达利地卡存五十万啊,他就可以给你同步开一个新加坡的扎达,就是这个意思, 好,然后第二种方式就是有的人就是不想在内地银行里存五十万,那这证怎么那证就直接内地远程视频办理, 就是无需存款这种,对吧?就支持的方法就是新加坡渣打跟新加坡华侨,好,我们接着往下走,他怎么去办新加坡渣打?首先开户条件 就是第一就是,呃身份证、护照,这个是要有效期大于六个月,然后第二是他有个再次证明,然后他有个资产证明,这个再次证明跟正常证明他们都是有固定模板的,这个 就是到时候经理会提供,然后他们最近是放水了,就是如果你们没有这些东西,就是你这个你可以找我来单独沟通,就是我来去告诉你这个东西怎么去弄,好吧? 然后我们再重点看一下他的开户流程,这个全程快的话是四折,就是第一就是你你要提交资料、护照,然后 qse 相关证明,这个就是我们会线上给诈骗客户经理去审核,然后审核通过之后,然后他就会去 约一个时间进行微,他会加吧微信,然后拉到一个微信群里面,群里面有客户经理,对吧?有你,然后 有对应的律师,然后在律师的见证下,然后你你要去签署给我开户文件,这个一般是律师要收一个五百块钱的律师见证费的。啊,这个我们内地办商银行也有这个流程 啊,然后再就是他把你的文件寄寄到新加坡,新加坡银行就最终做出审,审了之后就给你发账户,账户发完之后,对吧?你就可以用网银了,然后他同步再去给你发银行卡,然后你再去激活你的银行卡。好,这是新加坡扎了一个流程,整体来说我觉得还是比较简单的,就是,对吧?就是 打个视频就行了。好,我们再看新加坡华侨银行,这个流程大差不差啊,就是要的资料就是也差不多,就他的单是华侨是要地址证明的,这个也比较好弄, 就是你的水电费账单,这个是是最好最好弄的,然后他也要资产证明,当然这个东西你们如果实在搞不定的,这个就是我们这边会提供方法,然后他的开户流程一样的大同小异。但是我区别就在于 新加坡华侨是没有律师认证,只有只有客户经理去给你做认证,好吧?然后他也是最终就是收到开乌冬波走给你寄卡,这个过程会稍微长一点,就是四到六梭,然后整理,对吧?然后整体来来言的话,就是新加坡华侨会比新加坡扎打 稍微麻烦一点,严格一点,对吧?这个是我这边了解的情况。好,我们我们再来总结一下, 那如果我们大家想办新加坡的银行卡,那我们怎么去办?我觉得第一,如果你愿意存五十万,你,你有五十万的蜜月闲钱,那你我觉得你推荐你就直接去办一个新加坡渣打,然后或者说新加坡汇丰, 相当于说你在那里先存五十万到他们那里,行,他可以同步去给你办一张新加坡的账户,这个方法我觉得是比较好的,因为你到时候 你这五十万不取出来的话,你内地的钱转新加坡,新加坡钱转内地,你这个是互转也是免费的啊,当然就是,呃,支持支持到扎达汇丰新展,我个人是推荐扎达这一块,汇丰就不推荐了,就汇丰它有很多, 不知道能不能说啊,就是他有很多中字的背景。好,那第二呢,就是只有通过专一专有的渠道我们去办理新加坡扎了跟新加坡华侨才没有这么多存款要求。如果你自己去办,对吧?比,甚至你去新加坡办, 你比如说你办 o c b c 都是要有三十五万新币的门槛的好吧,所以说大家办办这种一般是要找专有的那个渠道。 那第三,呃,新加坡银行卡,其实是如果你们愿意存款的,就是也是有些奖励的,就比如我记得渣打的奖励好像是比较高了,你存二十万新币或者是八百美金,好像是奖励大概有一千新币或者是八百美金, 对吧?你实际有可能比这个高,这个也是扎打客户经理告诉我的,当然就是,对吧?就是这个适合有闲钱愿意去存的。 然后第四就是新加坡扎打比新加坡银呃,华侨下户更快,更容易开了卡。 呃,然后第五就是他的我们这边取,他虽然办的就是他没有资金要求,就是说没有强制要求你去存款,但我个人建议还是你账户上多多少少要保留一点的钱,这样就是使得你的这个,呃,我们俗话说叫洋卡,你包括香港卡一样就有很多人 就是香港卡,如果长期不用的话,这个也你你几年没有用过这种,有些银行是会把你清掉的,就是他宣了去香港激活,新加坡目前没有这个政策,但是把你银行卡上长期没有钱,这个还是我更觉得还是不太好吧,因为你也不知道他后面会发生什么 好,就是我们这边就是,呃,也是有专有的渠道,其实我我这边也会跟新加坡扎达跟新加坡华侨的客户经理去呃合作,我跟他们银行是就是已经有合作,就是如果你们大家需要办新加坡扎达跟新加坡 华侨了,可以联系我,我这边可以去呃给大家办理,好吧?当然这个是收费了。价格,价格,我觉得不贵,可能也就两千块钱办一张,在内地办一张新加坡卡,这个 这个真不上贵。好,那我们今天的分享到这里,如果大家有需要欢迎大家在评论区或者添加我的联系方式与我,七点联系。好,谢谢大家。
 03:33查看AI文稿AI文稿
香港 stanley check 和 city group 到底怎么选?能把目光放在这两家银行上,通常都不是说先开张卡试试看的人呢,基本上呢,都是实力选手,那要么呢有这个几百万的资金要配置,要么呢是经常做海外投资的。 能看上这两家银行的人,研究的已经不是说能不能开户了,而是哪家银行更适合长期陪他打全球副本。 很多人以为啊,这个渣打呢是香港本地的银行,其实不是,人家是纯外资啊,总部在伦敦,本质上呢,是一家英国公司。 sony group 呢,总部呢是在 new york, 是 一家地地道道的美国银行。一个呢是 英国老牌的金融绅士,一个呢是美国华海街的金融大佬。那为什么很多人觉得渣打比花旗更像这个香港银行了啊?因为渣打在香港的扎根啊,太深了,深到什么程度啊? 香港印钞渣打都可以啊。而花旗呢,虽然说国际名气很大,但他在香港呢,是没有发钞资格的。这就像渣打是拿到香港永久居民身份证的老街坊。花旗呢,则更像是实力很强的国际顾问, 都很有本事,但身份呢,不一样。所以如果用最接地气的比喻啊,飞凤呢,像这个香港银行界的大哥。渣打呢,像是穿西装的英国老管家, 花旗呢,像是从华海街空降而来的美国同行,那到底怎样选那如果是说你很看重这个香港本地话啊,网点多,手上钱有,但是又不是很多,又想找一个外字行的,那就是渣男了。 全港呢,有七十多家分行啊,他的服务呢,也很棒,有独立的客户经理,走到哪呢都有一种老牌银行的感觉啊,而且国内网点呢也很多,基本上一线城市的 cbd 中心啊,都能看到, 别觉得没有优势啊,最起码你开户的时候啊,可以做见证。那花旗呢,相对来说呢,就没有那么多网点了, 全港呢大概是十五家左右,而且呢都属于在一些比较繁华的地段,像陀螺湾啊,佳嘴。那 在内地呢,那是私人会所的存在了,也是在那些高端地区啊,那基本上呢,很少有见证开户这个业务了。那两家银行的门槛呢也是不一样的啊,花旗开出来的是三 t go 的 vip, 要一百五十个起啊,差不多是二十万的美金,不足呢是扣你五百一个月的管理费。 这 vip 呢不是白交的,是要门票的啊,渣渣呢是五十个起不够呢,要扣三百。不过呢啊,它是可以进行降级的,就是 你前半年他会给你个缓和期,如果你没有达标的话呢,他也不会扣你。那半年之后呢,如果还没有达标呢,你可以打电话进行降级,不需要清零。现场 还是比较方便的啊,这样的你的管理费就没有了。两个开户方式呢,都是要现场验资的,只不过扎打多了一个国内见证的情况,比如你人在国内,你可以见证开这个新加坡或者香港的账户,但是花期是没有的啊 呢,没有对比就没有伤害,花钱呢,其实不缺客户的,你以为他需要抢客户?人家主要服务的对象, 跨国公司的高管,高端客户,他的存在不是说让每个人来排队存钱的,而 是服务那些需要统一管理全球资金的人,哎,关于这个存款利率这件事势均力敌,你们可以看一下啊。所以呢,这两家没有谁高谁低,主要呢是看你口袋有多少子弹,以及最后的目的。
49君林天下国际

