2023年9月国库券利率多少
大家好,今天呢,我还是和大家接着聊这个国库卷的话题啊。国库卷作为我国最主要的债券,经历了几十年,适合我们生活息息相关的。这种债券虽然现在已经淡出人们的视线 啊,但是那段历史却记忆犹新。由于十五国股权早已停止了流动,所以现在,呃,已经在票证票证手段方面占据了一席之地, 属狗狗圈,他有些自己的特点。嗯,先和大家说一下。首先是他的发型量不太大, 实物国购券呢,他每年的发行额是在二十亿到二百多亿元之间,早期的也就是两亿多,三亿多,五亿多,到后期发行的一百多亿,二百亿,但是 如果按照国务院发行数量来说,就折合成找数来说,只在一亿找以下啊,每年的发行数字早期的更少。嗯,他的发行量甚至不如些卸载的一些纪念草,甚至比刘同比较少,比刘同比较少的多的多。 嗯,第二是国库券的从质量比较少,实物国库券他打是对话率呢,估计应该是在百分之九十五以上,甚至更高,很少有人把他刻意留存。 第三是国库券的品相呢,大多数都非常好,因为老百姓购买了国库券,他国库券不能流通,只能是压下去到期才能对付,尤其是一九八七年以后的国库券啊,八七年到九五年的国库券, 评价大多都特别好,都基本在九品以上啊。以上这几点就够可以看出来,国货券有很好的手刹价值。 嗯,但是由于这个票重,手刹呢属于小众,所以现在手刹市场上呢,国库券的价格非常低,甚至低于当年刘冲到现在的利息,比利息都低。嗯,国库券呢,是,从, 嗯,从八三年到九五年这几年的票券呢?这个五月面额的这类的票券,他基本上的市场,市场,市场价格都差不太多,大约是三十到五十元 啊。而十月面额的票券的价格呢,大约是在四十到六十元,都是指品价比较好的啊。其中呢,十月面额的八五年和八六年略为少一些。这个八 八五年和八六年的白月略为少一些。呃,导师呢,五十和一百元的票券呢,是对单位发行的,不对个人发行,所以市场上比较少见啊。大名额的票券呢,写的价格, 嗯,不太确定啊。其中的八一年的票卷呢?啊,购物卷的,有个十一百元的,哎,有个十月的票卷, 这是国库券里面,嗯,比较高的,也是最高的价格。最高的就是除了对单位发行的以外。对个人发行的国库券里面,八一年的十月国库券价格是最高的,它价格大约是在六百到八百元左右,嗯,也是在七成品价左右。是这个价格 啊。八一年购物券一百元、一千元、一万元、十万元,这几种票价是对单位发行的,非常稀缺,没有具体的交易 价格。嗯,八一年这个国购券的,八二年的国购券呢,从八一年以后,八一年是第一年发行的。八二年的国购券呢,一月至啊,价格,嗯,品相大约是在三十月左右,这个品相不太好。五月的价格呢,大概是在八十月左右, 嗯,十月的价格呢,大概是在二百多元,嗯,还有总一百元的价格呢,嗯,比较少,没有具体的交易价格。 嗯,这就是现在国购券在手串市场上的大概价格,基本上就是这样的,就是三十到五十五、六十七八十这个样子,没有太贵的,除了八一年的十月国购券比较贵以外,其他都不是很贵, 这就是啊市场的一个价格,供大家参考。今天就和大家聊到这里,在我的文章和视频中有搜查知识,搜查故事,市场价格和大家一起分享,欢迎大家关注我的七彩文章和视频。
粉丝1.1万获赞3.4万
相关视频
 00:46查看AI文稿AI文稿
财政部决定发行二零二三年第七期储蓄国债电子事和第八期储蓄国债电子事。两期国债均为固定利率、固定期限品种,最大发行总额为三百八十亿元。第七期期限为三年,票面年利率为百分之二点八五,最大发行额为一百九十亿元。 第八期期限为五年,票面利率为百分之二点九七,最大发行额为一百九十亿元。 两期国债发行期为二零二三年八月十日至八月十九日,二零二三年八月十日起息,按年付息,每年八月十日支付利息。第七期和第八期分别于二零二六年八月十日和二零二八年八月十日偿还本金,并支付最后一次利息。
2715财政部 01:16查看AI文稿AI文稿
喜欢买国债的朋友啊,一定要看完这条视频。二零二三年下半年什么时间发行国债?在哪里能买?利息什么时候支付啊?咱通过这个视频呢,给大家都讲清楚。 根据财政部公布的二零二三年国债发行计划通知,今年下半年有五次国债发行的时间,分别是七月到十一月,每月的十号。具体发行的时间和年限、品种,复习的方式,我给大家整理了一张表。 说到这啊,很多人可能就会问,电子式国债和凭证式国债究竟有什么区别?哪个更好呢?我应该买哪个呢?我给大家仔细对比一下。 第一个,如果你想每年都拿利息,一定要买电子式国债,因为凭证式国债是到期之后才给你利息。第二个,如果你想购买方便一些,那就买电子式国债啊,因为电子式国债呢,在手机银行和网上银行都能买,凭证式国 国债是必须去柜台的。第三个,如果你想买完了就寄息,那就选凭正式国债,因为电子式国债呢,它的这个起息日是发行的第一天。最后再补充一点,根据以往的经验,国债通常是在发行当天就会被抢购一空啊,尤其是五年期的国债。 关注国家的小伙伴,别忘记定好闹钟,提前下载好手机银行的 app 啊,或者说提前到附近的柜台问清楚购买的流程。我是 mark, 关注我,每天分享一点储蓄知识。
599跟着Mark学储蓄 03:13查看AI文稿AI文稿
家人们呐,啊,这赚钱还要拼手速,这事你们干不干呢啊,讲的是认真的啊,因为经常有人问,哪说有没有什么高收益低风险,最好门槛还低,兜里有一百块钱就能投资的那种理财啊,不差钱,放心吧, 有啊,而且不是梦里都有啊。但是借钱给国家,也就是买国债,八月十号上午八点半,新一轮的国债又要发行了,哎,国债是什么呀?简单来说,那就是你把钱借给国家,到了约定的时间呢,国家把钱和利息呢一起还给你。而中国的国债呢,那是公认最安全的投资方式之一了。 好问题来了,利息能有多少呢?这次即将发出的国债利率啊,三年期是百分之三点二,五年期是百分之三点三七,哎,这不比你存银行放余额宝来的划算啊, 你要是拿十万块买五年期国债,这能比银行定存,那能多赚个三千多块钱呢,真香。哎呀,那当然了,确定也不是没有,那就是数量有限,得靠抢的。上个月发行国债的时候啊,全国总共那就四百亿的额度,各大银行线上刚上线一分钟秒光。好,那问题来了,这次该怎么 怎么买呀?哈哈哈哈,来,家人们呐,好好看下去吧。国债有两大类型啊,记账是国债和储蓄国债。这个记账是国债呢,有点类似于股票啊,高买低卖就会亏本,低买高卖呢,那就赚钱,这收益呢,波动相对比较大,不是专业投资者啊,咱们这边的建议别碰,而适合普通人投资的,那就是储蓄国债,也就是今天咱们开头说的,几乎呢是保本保息的理财方式啦。 同学,国债呢,也有两种啊,一种是凭证师,一种是电子师,什么区别呀?凭证是国债,只能到线下的银行柜台买,买了之后呢,你会拿到一张收款凭证,这相当于国家给的你张欠条,等到期之后呢,你再拿来这张欠条啊,直接去银行,一次性可以拿回本金以及 利息。那电子市呢?哎,既可以到银行柜台去买代表身份证和银行卡,又可以直接在这些手机银行的 app 上面来操作,一般你在上面搜储蓄国债呢,都能找到哎,但是跟这停证式国债不一样的是,这电子市国债啊,每年都会给你发利息,这中间呢,你还可以拿着这些利息啊再去理财。而 这次八月十号上午八点半发行的呢,就是电子式的储蓄国债哎,如果条件允许啊,提前定好闹钟,注意你的网速, wifi 如果不给力就用流量保险点的话呢,叫上你另一半一起抢,如果是你有另一半的话,那 拿出双十一秒杀剁手的气势。不过我们提醒一下啊,能在线上用手机银行买的呢,只有工行、邮储、招行、江苏银行这几个行,大家记得提前准备好啊, 问你很多小明,他就问他说啊,那这次只能在手机上买了吗?哈哈哈哈,家人们呐,不要慌啊,这一次线上能抢到的国债额度不会超过总额度的百分之四十,换句话来说,真正的大头在线下,只要你够快在银行买了,还是会有机会的。那小明又说了,这我线下哪排的过那些个一早就来蹲点的大爷大妈呀,哈哈哈 啊,还是不要慌,选银行你也有讲究啊,最好你选呢,开在周围都是商铺写字楼的银行,而不是居民区的那些银行网点,你想大爷大妈跟你抢的几率呢就会小很多对不对? 或者说你干脆啊,放弃那些人流量高难排队的大银行,去一些小银行碰碰运气。哎,那问题来了,哪些银行可以在线下买啊?注意啊,不是随便哪家银行都能买的,认准下面这四十家看清楚了。当然,如果说这些你都没抢到的话呢,也会 太难过啊,为啥还可以与会作战啊,基金里面不是也有专门投资债券的债券基金吗?啊,不过啊,买债基那得擦亮眼睛啦,不能舞蹈买啦,很多债券基金除了会投资国债之外,还会买地方债、企业债、金融债等等等等啊, 这风险系数啊,肯定会比你直接买国债要多多少少高一点。哎,这别怪我没提醒过你啊,再说了,八月份这国债没抢到是吧,还有九月份的,同样是十号上午八点半。好,不说了,我已经准备好了,给我的私房钱准备一个好去处这项目走了。
13.7万直男财经 00:34查看AI文稿AI文稿
财政部决定发行二零二三年记账,是贴现五十三期国债。本期国债为期限一百八十二天的贴现债,以低于票面金额的价格贴现发行,竞争性招标面值总额六百五十亿元,进行甲类成员追加投标。 本期国债于二零二三年九月一日招标,九月四日开始计息,招标结束至九月四日进行分销,九月六日起上市交易,二零二四年三月四日按面值偿还。本期国债通过财政部政府债券发行系统进行招标发行。
1.2万财政部 04:23
 00:32查看AI文稿AI文稿
财政部决定发行二零二三年记账时贴现五十四期国债。本期国债为期限九十一天的贴现债,以低于票面金额的价格贴现发行,竞争性招标面值总额三百亿元进行假类成员追加投标。 本期国债于二零二三年九月一日招标,九月四日开始计息,招标结束至九月四日进行分销,九月六日起上市交易,二零二三年十二月四日按面值偿还。本期国债通过财政部政府债券发行系统进行招标发行。
1747财政部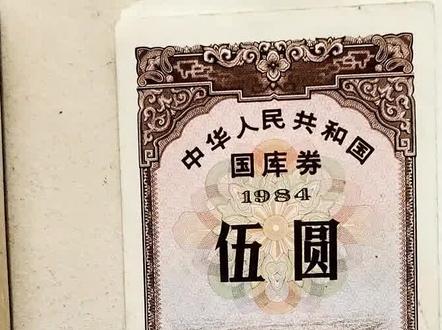 02:12查看AI文稿AI文稿
国富券有没有比较值钱的年份呢?这期视频咱们就来说一下这个比较值钱的这个年份的国富券。 我们在收藏这个钱币的过程当中啊,经常会碰到一些爷爷奶奶拿出一些这种果物卷来给我们看, 我们都知道这个国库券拿的价格都是不高的,比如说这种,咱们在市场上面看到,顶多他就是面值多一点点,甚至面值人家都卖了,也就是说这个国库券大部分的情况之下价格都是不高的。 但是今天咱们来说的这一张国库卷,它的价格是比较高的。这一张呢就是中华人 民共和国国库券,他是一九八四年的五元。这张钱币呢他是直板设计,并不像这种是横版的,这些都是横版的。这一张就是 值得他跟一九八三年的国库券,这两个版本的五元都是直版的,这两个年份的这个五元国库券他的价格是比较高的。这个是他正面,咱们来看一下他背面, 背面的话咱们就不用多记了,他只是一个中华人民共和国的财政部这个章,还有这个是纪年的,我们主要还是看一下正面,记住正面的图案跟他的年份就可以了, 这个就是他正面的图案。呃,这里有一架飞机在这里工作。呃,我们主要记得是他这个年份,还有他这个面值,这张钱币他的价格是多少钱?现在全新的大概一张都是在二十加, 所以这张墙面它的价格还是比较高的。呃,大家家里有这个国库券,咱们看一下这个年份是不是一九八四年的五元,这个价格是比较可以的。
17880后一线佬 02:42查看AI文稿AI文稿
今天我们来聊一聊九二年的勾股券,呃,这勾股券从九二年开始小面额的勾股券就不再发行了,比如说九一年以前的十元、五元、二十元都不在发行了, 九二年开始最小的面值就是五十元,嗯,九二年的国产他总共有,嗯,按品种划分有七枚,嗯,五十的他有两枚,五十的,这两枚正面看 好像没什么区别,但他背后他分第一期,第一期发行的,第一期发行的是五年期的,五年以后兑换,然后第二期发行的是三年, 五年期和三年期这两年他的兑换利率是不同的,然后一百的也是从正面看没有啥区别, 但他背后他封第一期,第一期没有写,然后第二期,第二期,这是第二期, 然后他这个也是第一期是五年期的,然后第二期是三年期的,他们兑换利率也不同。 这个五十元的第一期和第二期的价格基本都相同,在市场价值是六百元左右,这个一百元。 第一期和第二期也基本相同,市场价值在一千元左右。 然后还有就是 五百的,五百也是分两个品种,正面看也没有啥区别,但他背面他也是分五年期和三年期兑换利率也是写的第一期和第二期 五百,这两枚一期和二期的现在市场价值在嗯,四千元左右, 然后就是最大面值,九二年郭富城最大面值一千元的,一千元只有一个品种,他是 属于第二期,呃,五年期兑换的,现在市场价值在八千元左右,这面一千的。
 01:29查看AI文稿AI文稿
全网都不会告诉你存量房利率下调具体落地实施方案,大家比较关心的几个问题,涉及到每个有房贷的人,多则每月省几千元,少则每月省几百元。第一,哪些可以降? 只有存量房首套可以降,二套,商铺、公寓、写字楼本次不降息。 第二,什么时间开始降?二零二三年九月二十五号起。第三,怎么降?有两种方式,第一,新发放贷款置换原来的房贷。第二,和银行协调降低合同利率。 第四,利率可以降到多少?一五年十月到一九年八月,可以降到四点九。一九年八月到一九年十一月, 可以降到四点八五。一九年十一月到二零年二月,可以降到四点八。二零年二月到二零年四月,可以降到四点七五。二零年四月到二二年一月,可以降到四点六五。二二年一月到二二年五月,可以降到四点六。 二年五月到二年八月,可以降到四点四五。二年八月到二三年七月十七日,可以降到四点一。二三年七月十七日至今可以降到三点七。关注辉哥有关利率下调政策,咱们评论区聊一聊。
9290辉哥探盘 00:18查看AI文稿AI文稿
都二零二三年了,朋友们,车贷利息二零二三,最新利率你知道是多少吗?不要再听他们在那里说三厘几、四厘几、五厘几了,现在只要两厘多,两厘多知道吗?不要再浪费钱了,真为你们心痛,肯定有很多朋友被坑的很惨。
82老猫撩车 00:36查看AI文稿AI文稿
中国人民银行官网发布消息,将调整存量首套住房商业性个人住房贷款利率。对于符合条件的存量住房贷款,自二零二三年九月二十五号起,可由借款人向城贷银行提出申请 新发放贷款置换存量首套房贷或协商变更合同利率水平。新发放贷款的利率水平由金融机构与借款人自主协商确定, 在 lpr 的加点弧度不得低于原贷款发放时所在城市首套住房、商业性个人住房贷款利率政策下限。
23.3万央广网 00:26查看AI文稿AI文稿
大家好啊,告诉大家一个好消息啊,呃,港澳联合体哈,可以心情好一点的话,做人心强哈,做人心强,控油的哈。贷款啊, 手套房的,呃,利率可以下调啊,一定要主动申请啊,主动申请去银行啊!所以说,抓紧去干啊!抓紧去干!
422青草哥 00:36查看AI文稿AI文稿
财政部决定发行二零二三年记账式贴现四十九期国债。本期国债为期限九十一天的贴现债,以低于票面金额的价格贴现发行,竞争性招标面值总额三百亿元进行假类成员追加投标。 本期国债于二零二三年八月十一日招标,八月十四日开始计息,招标结束至八月十四日进行分销,八月十六日起上市交易,二零二三年十一月十三日按面值偿还。本期国债通过财政部北京证券交易所政府债券发行系统进行招标发行。
2453财政部 00:35查看AI文稿AI文稿
财政部决定发行二零二三年记账式负息十七期国债。本期国债为三年期固定利率负息债,竞争性招标,面值总额九百五十亿元,进行假类成员追加投标。 二零二三年八月十四日招标,八月十五日开始栖息。招标结束至八月十五日进行分销。八月十七日起上市交易, 按年支付利息,每年八月十五日支付利息。二零二六年八月十五日偿还本金并支付最后一次利息。本期国债通过财政部政府债券发行系统进行招标发行。
2806财政部 02:41查看AI文稿AI文稿
余额宝存入两千零二十三元一天的收益是多少钱?根据余额宝最近的七日年化利率百分之一点五九七零为例,余额宝存入两千零二十三元一天的利息为零点零九元。 根据最近余额宝的七日年化收益率百分之一点五九七零来计算,余额宝确认份额两千零二十三元的日月半年年收益如下,存入金额存入时间收益 二零二三一天零点零九二零二三一月三十天二点六九二零二三半年一百八十天十六点二二二零二三一年三百六十五天三十三点零 二零二三年八月十六日,余额宝的七日年化收益率为百分之一点五九七零万份收益为零点四三一三。提示,七日 年化利率并不是固定不变的。获取最新的七日年化利率可以打开余额宝查看余额宝的收益计算方法,常用的有两种,这两种方法最终的计算收益都是一样的,计算公式如下, 一、当日收益等于已确认份额除以一万乘以当日每万份收益。二、当日收益等于已确认份额乘以七日年化率除以三六零。比如你有三万元的已确认份额, 当日的万份收益为零点四三一三元,那么当日的收益就是三万,除以一万乘以零点四三一三,等 于一点二九三九元。余额宝的收益为每日十五点到账前一天的收益。余额宝使用消费出去的部分,当天没有收益。余额宝是复利计算的,每天收 收益的金额在次日都会计算收益的,以确认份额的金额在周末和节假日都是同样能够享受到收益的。余额宝一个月是按照三十天计算的,一年是按照三百六十五天计算的,计算数据仅供参考,不能作为投资决策的唯一依据。 余额宝利息怎么算的?余额宝计算的是七日年化收益,七日年化率等于本金利率七除以三百六十五。假如余额宝七日年化收益率为百分之二点七六,投资者本金为一万元, 那么可以算出余额宝七日年化收益为一万元乘以百分之二点七六,乘以七除以三百六十五,等于五点二十四元。每一天的收益为五点二十四,除以七约等于零点七四元。七 日年化是指过去七天基金平均收益进行年化后得出来的数据。目前货币型基金和净执行理财计算的都是七日年化收益率。
45旭晟创业家🅥 03:54查看AI文稿AI文稿
从二零二三年之后,国内银行存款利率一直处于下调的趋势之中。先是国有四大银行下调存款利息,然后其他中小银行随后跟进,也纷纷下调存款利率。现在已经很少有银行存款利率超过百分之三以上, 国内存款利率已经进入到二十代。而最近一段时间,四大国有银行纷纷公布最新存款利率, 一起来了解一下。第一,工商银行最新存款利率。八月份,工商银行的存款利率共分成七档活期存款利率百分之零点二,三个月期百分之一点五,六个月期百分之一点七, 一年期百分之一点九,二年期百分之二点三,三年期百分之二点八五,五年期百分之二 点九。同时,工商银行还有大额存单,其存门槛是二十万元,分别要比各档定期存款利率高五个基点,也就是百分之零点零五。大额存单最大优点是可抵押、可转让。 如果在工商银行存入十万元定期存款,到期利息分别是三个月到期利率是百分之一百万零一点五,除以四,等于三百七十五元 六个月到期利率是百分之一百万零一点七,除以二等于八百五十元。一年存款的利率是百分之一百万零一点九,一等于一千九百元。二年存款的利率是百分之一百万零二点三,二等于四千六百元。 三年存款的利率是百分之一百万零二点八五,三等于八千五百五十元。五年存款的利率是百 百分之一百万零二点九五,等于一点四五万元。第二,农业银行最新存款利率。农业银行与工商银行都是国有大型银行,网点数量与工商银行差不多。 农业银行八月份的各档定期存款利率与工商银行也一样,只是农业银行在售的大额存单利率没有工商银行品种那么多。目前农业银行有三个月的大额存单是百分之一点六,六个月百分之一点八,一年期的百分之二,二年期的百分之二点三五, 三年期的百分之二点九。其存门槛是二十万元。第三,中国银行最新存款利率。中国银行的定期存款利率也与工商银行、农业银行是差不多的,主要差距也是在大额存单上面。 中国银行也是二十万开始起存存,一个月的年利率是百分之一点五九,三个月的百分之一点六,六个月的百分之一点八,一年期百分之二,两年期是百分之二点三五。从中我们可以看出,中国银行没有三年期的大额存单产品。 第四,建设银行最新存款利率。建设银行的定期存款利率与其他三家国有银行相差不大,只是三年期的存款利率要比五年期的存款利率要高,出现了存款利率倒挂的情况。 同时,建设银行目前并没有发行大额存单,所以对于存款在二十万以上的储户来说,建设银行的吸引力并不是很大,还是选择其他三大国有银行购买大额存单,获取更高的 存款利率。从目前情况看,四大国有银行的存款利率是呈现下行的趋势之中。储户们如果要把钱存入这四大国有银行的,那可以存三年期的定期存单或大额存单,利率会相对高出一些。当然,与中小银行相比, 国大国有银行存款利率要相对低一些。所以储户也可以选择中小银行,只是把钱存到中小银行。不要把所有鸡蛋都放在一个篮子里,还是分开几家银行存,则更加安全一些。
5宣颂中国


