房贷利率4.4下调4.2相差多少
房贷利率下调之后,千万不要忘记一件事,那就是提前还房贷。今天很多人的利率都下调了,月供能减少四百块钱左右,具体看贷款额。为啥有的人降到四点三,有的人降到四点二,这是根据 lpr 定价日算的。 如果你今天调到四点三,不要着急,明年一月一号你会自动下调到四点二。房贷利率下调,省下来的钱一定要存起来,不要乱花,一定要提前还房贷。 不管利率下调多少,始终都是有利息的。这次利率下调就是为了阻止你提前还房贷。所以千万不要忘记提前还房贷。三十年的房贷一定要争取十五年左右结清,因为没有房贷的日子才是好日子。

粉丝3.7万获赞34.3万
相关视频
 02:03查看AI文稿AI文稿
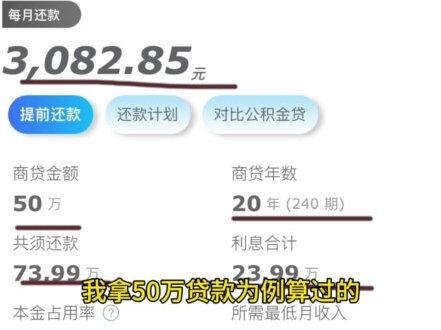
每个月居然还要多还几块钱,这可是某行的房贷降到四点二的利率啊。是的,你的耳朵没出毛病,就是多还几块钱。我以为降完后每月少还十块钱,少还五十一块钱的都够牛批了。这, 这怎么形容啊?咱上图吧,一起看一看。下边的是八月份的还款额,一千八百四十三块七毛九,上边是降完以后十一月份的还款计划,嗯,一千八百四十五块三毛九,就不用拿计算器算啊,口算都能算的出来。 降完息以后,每个月还多还两块四,一瓶汽水的钱就这么给霍霍没了,就这样式的,别说降息了,就是不降息的时候,一个月让你多还他一毛钱,谁愿意?你愿意吗?咱追溯一下记录,找找瑕疵。这是 九月九号,调整后,显示有两本贷款合同,先点开第一本老合同,借款二十四万一百八十七四点四利率,实际用款是八十三个月了。再点开九月九日的新合同,显示剩余期限九十七个月,新的利率四点二, 贷款余额十五万多。掏出房贷计算器算一下啊,不是整年的,你就选择算贷款,计算和算房贷的结果是一致的。我拿五十万贷款为例算过的。是一致的啊,按银行的计算方式是剩余本金,剩余贷款年限 四点二利率,借款余额十五万多。来算一下啊。咱输入剩余本金,利率四点二,贷款期限九十七个月,选择等额本息开始计算,月共是一千八百四十五块三毛九,和银行给的还款计划 月供是分毫不差的。这不可能,绝对不可能,明明利率是从四点四降到了四点二,下降了零点二个百分点,不用想也是会少还钱的呀。想破脑袋也不可能想到降完利率 一个月发要多还几块钱啊。你快看恁家那房贷降息算不算,是不是给了月亮吧,看完告诉我为什么啊。
660许昌房产小燕子找房-东启 01:44查看AI文稿AI文稿
为什么我的利率只能降到百分之四点三,别人却能降到百分之四点二呢?最近各大银行都在上线存量房贷利率调整功能啊,是不是首套房利率降到多少啊,现在都能查到。 但是问题又来了,为什么有些人只降到了百分之四点三,而不是百分之四点二呢?先点赞收藏,我给你一次性说清楚。首先,本次调整的是加点部分,不涉及 lpr 取值调整,那么调整后的利率是按照相应期限的 lpr 利率去执行,就是指什么 lpr 加点降为零, 不管你当时加了多少积点,现在全部取消加点。其次,直接降到 lpr 利率,但是因为每个人选择的 lpr 调整日期可能不同,因此当前每笔贷款实际适用的 lpr 值可能会存在差异。那么如果你合同约定的 lpr 调整日期是为每年的一月一号, 那么你现在的贷款适用的 lpr 就是二零二二年十二月份发布的五年期以上 lpr, 也就是百分之四点三。 如果你合同约定的 lpr 调整日期为贷款发放日的对月对日,比如贷款发放日为二零二零年七月三号,那么 lpr 就在每年的七月三号调整一次。你的贷款目前适用的 lpr 就是二零二三年六月份发布的五年期以上 lpr, 也就是四点二。 举个例子,假如你二零二零年贷款利率是 lpr 加八十,那么当时为四点六五加八十,那么今年一月一号从进价日就已经变成了四点三加八十,也就是你目前的 lpr 不变,把加点去掉,那么你的 lpr 呢?要等到二零二四年的一月一号去调整, 那么目前建行、农行、工行、交行等都已经上线了存量房贷利率线上查询功能,通过手机银行就可以查询。那么你的利率降到了多少?欢迎评论区跟我们分享。
1.8万南京365淘房 02:06查看AI文稿AI文稿
房贷利率下降了,你的房子能省多少钱呢?可能很多人都算错了,就在昨天啊,央妈宣布下调了首套房的房贷利率,利率下限调整为不低于相应期限,还要批发减二十几点,相当于给房地产是来了一次定向的降息。 到底能省多少钱呢?很多人可能会这么算啊,目前五年期的 lpi 报价是四点六,那降低二十个 bp, 也就是降到四点四。 如果我二百万的房贷,按三十年本系统还来算的话,每个月能够省二百三十七块。哎,听起来也不是很多呀。如果你是这么算的,那你就搞混一件事啊。哎, lp r 和 lp r 加点本身就是两件事,而真实的数据一定比这个数量大多了。因为每家银行的实际放贷呢,都是在 lpr 的基础上进行上下加点浮动的。每个城市的执行政策也不太一样。老铁帮大家整理了四大一线城市的加点情况。 任何我们可以看到广州加点最高加八十个基点,而深圳、上海分别在三十到三十五左右。那我们已影响最 小的深圳蓝色笔账之前的利率是 lpr 加三十个基点,变成四点九。而降低后最低的利率与功能是在四点四,这个足足差了零点五个百分点。那如果你想买一套五百万的房子,贷款三百五十万,做三十年的等额本息,那每个月就能够少还一千多块。而且这还是影响最小的深圳。如果放在广州,这个差距会更大。 当然啦,这也只是预估,因为央行呢,给的是下限制。至于到具体每个城市降降降多少,还要阴成实测。那为什么说这次调整是一次决心明确的信号呢?从这张曲线图你可以看到啊,历年来 lpr 的调整都是以百分之零点零五的小部进行挪动的。 再回开,这次下线直接降了二十个基点,也就是百分之零点二,相当于之前调整波动的四倍。也就是说,这次利率下线的浮动也是一次细节明确的信号。启动楼市恢复预期,保交楼不烂尾,才能降低 系统性风险,不拖累整个经济体系。而此刻的市场,比以往任何时候都需要信息。大家提醒一句啊,这个调整的是针对还没有上车,没有还贷的朋友们使用。已经开始还贷的朋友们,跟你没有关系。但是呢,有一个回心, 房贷是可以自由选择固定利率和一年一千的浮动利率的,如果你选了浮动,在每年的一月一号都还会有此调整,按照近几年 lpl 下行的大趋势的话,还是会有福利可以拿的。那还有什么问题呢?咱们评论区见。
2876楼姐财经 00:47查看AI文稿AI文稿
今天绝对是个好日子,期盼已久,终于落地!纯量房贷款利率真的下调了!刚刚上班没有多久,就有不少粉丝从各地发来了喜报,自己的房贷利率从过去的五点多下调到了四点二或者四点三。 人在家中坐,好事从天降。这里再次提醒一下,只要是商品住房,符合首套房贷的认定标准, 不管你的房子在直辖市、省城还是县城乡镇,不管你的是国有银行还是地方商业银行办理的房贷,不需要去银行,不需要申请,更不需要托人找关系,都会自动调整,实实在在的让你省钱。安逸的皮包。
7532徐哥说房 00:24查看AI文稿AI文稿
九月二十五号调整利率值就降了,还是说等到下个月还的时候才降?到底是个什么意思?九月二十五号批量调整过以后,当天就生效了,当天的利率就变更。 假设说前期的利率是五点一或者五点零八,可能看到调整后的利率呢?是四点三或者四点二,就是计算从当天那一天,这个是计算你还款,可能是下个月几号几号还款啊?但是计算是从二十五号那一天开始计算的。
3.3万阜阳916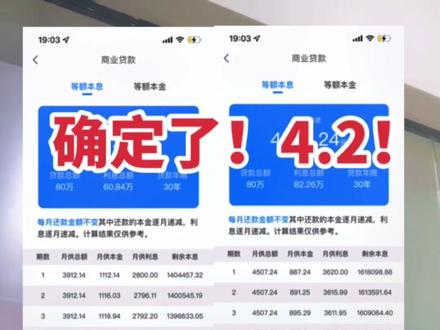 01:23查看AI文稿AI文稿
存两万,利率确定为四点二,恭喜大哥大姐了,高位贷款的朋友们也可以去旅个游放松一下了。 前天我发了个视频,说是按照现在的 opr 执行,很多人都说是鬼扯。今天建行跟工行发布了公告,意思一句话加点全部取消。按照现在 opr 四点二来执行, 所谓的买时为最低下限,仅仅只是针对机电,与 lpr 无关, 那这是嫌疑。修改最低至现在的 opr, 如果是借新还旧的方式,最低为四点零。当然个别地盘会不一样,就比如我们的赣州,二三年四月一号后买的贷款的剩, 甚至是可以到 lpr 减三十个点,也就是三点九。那刚刚说完比赛,比如说二零年买的房,贷款八十万,本息三十年,利率六点一,二五。上车的朋友, 按现在世纪二执行的话,每个月可以省六百多块利息呢,更是少了有二十多万,可见力度确实是大。 那这是工行跟建行做了个表率,相信其他银行将会陆续的跟进。至于后期按照什么样的一个方式申请,咱们耐心等待。
228小弟说南康 01:02查看AI文稿AI文稿
今天是二零二三年九月二十六号,昨天啊,九月二十五号,很多调整利率的大家都不明白,今天我来到了工行,探讨了一个多小时,给大家做个总结啊,大家自己听啊, 如果你的这个放款日是二零一九年十月八号到二零二二年五月十四号之间发放的啊,咱的贷款利率今年有可能调整为是四点三或者是四点二,但是到次年,也就是二零二四年,你的放款日统一调整为四点二。 如果说你的罚款日是二零二二年五月十四号之后的啊,他的调整率今年有可能调整为四点一或者四点零, 到二零二四年,你的放款档日统一调整为四点零。这里还有一点啊,如果说你的放款日是二零一九年十月八号之前的啊,当时呢,单元利率执行两种,一种是固定率,一种是浮动的率。浮动的率就不用调了,给他那个自动 是调整力。但是如果说是固定的话啊,你一定要在了咱行里来申请,或是在 app 上申请为浮动的率,浮动的话,这一次降息你是不参加的。哪里还有不明白的可以在评论区留言。
550陈欣探房 02:11查看AI文稿AI文稿
最近经常有客户在问,现在的房贷利率不都加下降了百分之四点四了吗?为什么我家的房贷利率并没有改变?是不是要到银行去问一下?今天出一条视频,把这个事情讲清楚,记得点赞收藏。首先我们的 lp 啊,利率 是什么组成的?是有基础利率加上一个加点,等于我们的最终的房贷率率。 我们之前如果贷款的房贷利率基本上是金属利率是四点六,然后加上一个加点,最终我们之前的贷款利率都是五点八八。那么我们的加点是多少?是一点二八。 不管未来的基础利率怎么降,这个加点是很久不变的。那我们现在是不是基础利率下降到四点四了? 那我们这个是四点四,那这个加点还是一点二八?不管未来怎么降,加点是不变的。那么我们最终的房贷率是多少?五点六八。 其实我们讲没有做到四点四,是四点四,五点六八,那为什么也没有降呢?因为是今年是不会降的,要改到明年,明年才会下降。那么 现在说房贷率率理论上可以下降到四点四。当现在办的贷款率率下降到四点四,那我们的价点成为零, 下降到百分之四点四。不过好消息的是,我们现在的这个加点最低的话已经只有零点三五了。 最终的房贷率的首套房是能做到四点七五,相对于之前的五点八八也是低了很多。如果我的分享对你有帮助,记得给我点个关注。
193彤鑫地产官方号 00:18查看AI文稿AI文稿
这是原本的六点零二降到了四点三五,掉馅饼一样。哈哈哈。没有,今天大早上都捡到一个大馅饼。哈哈哈。四十多万。哇,四十万零三千二,很兴奋呀。四十万我可以再买一套房子了,再付个首付了,哈哈哈哈。
4.5万大参考 00:23查看AI文稿AI文稿
啊,琴姐,你房贷利率降了多少?我是工商银行的,今早上我一看房贷从六点几降到了四点二,好开心好激动啊。强哥,你房贷利率降多少啊?我是农业银行的,已经降到四点二了,今天你房贷利率降了多少? 民生银行呢,现在已经降到四点二了,哎,姐夫,你房贷利率降多少?知不知道二套房有五点几的大原装,滚啊!
3384姐夫的后花园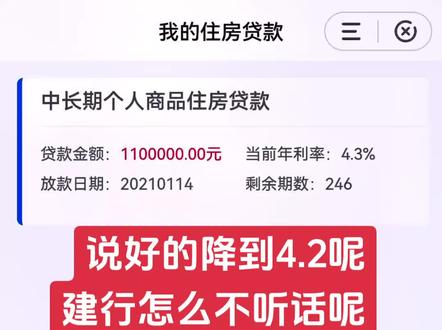 00:06
 01:36查看AI文稿AI文稿
这次啊,国家就差直接往你口袋里边塞钱了。只要你有房贷的,就一定要看完。因为,明天,也就是九月二十五号之前,你心心念念的首套房利率终于统一下调了。关键是啊,不用排队,不用申请,不用去银行,甚至都不用打电话,只要满足条件的,明天二十五 都将会自动下调。具体下调方案是如果你是浮动利率,在二零二二年五月十五号之前申请的,将会下调到百分之四点二。如果你是在之后申请的,将会下调到百分之四。 之前五点几甚至六点几贷款的各位,这么一下调,每个月至少少还一两千。当然了,不同城市、不同银行之间还会有细微的差别,但都大同小异。那肯定又有人说了啊,我贷款是固定利率,也能下调吗?一样也能。就是的,得先把你的固定利率切换成浮动的,然后再按照刚 菜的标准下调。但是啊,这个就得需要你跑到银行线下去操作。之前啊,总有人吐槽国家啊,从不心系百姓,一个又一个的市场刺激政策,什么时候能落到我们基层老百姓头上,一点实惠。包括啊,这个消息一出的时候,评论区也是一片阴阳怪气,说我跟银行打电话问了啊,他让我去抖音办理。 现在啊,公告已经发布了,各大银行甚至都已经把调整的规则、方式、时间白纸黑字的写了出来。甚至银行 app 里面,连你是不是手套符不符合下调的规则的查询入口,都在最醒目的位置给你标了出来。 这下总该放心了吧。所以啊,这次国家真的是做了很大的努力,好让我们老百姓手里多点钱。不知道你身边有没有贷款利率五点几六点几以上的朋友,如果有点个关注,赶紧把这条视频转发给他。
412安教授® 01:33查看AI文稿AI文稿
今天存量房贷利率终于大规模下调了,本次下调的目标是取消加点,你打开你贷款银行的爱慕看一下你的房贷利率,大 大概率只剩 lpr 了,之前五点五以上的那批冤种之后,每个月至少少还几百块啊,已经非常给力了。那么现在的 lpr 是四点二,为啥所有人的利率是四点三呢?因为 四点二是今年才降下来的,要到明年才重新定价。当然,我们最需要感谢的不是银行,而是之前不断的提前还贷的那批朋 朋友,正是因为他们把银行逼到了死角,今天的银行才会如此有诚意,如此主动的降低存量房贷利率。但银行他也不亏啊,在此之前早就多次下降存款利息了,所以本质上呢,是所 所有储户在补贴有房贷的。如果都这样了,你还是要提前还房贷的话,那么可以参考一下我的置顶视频,里面的得失利弊已经分析的比较清楚了,但是有两种人的建议还是保留一些贷款利大于 b 哈, 一呢,就是公积金缴纳数额比较高的,如果你提前还贷了,那么每一年你就没法提取公积金了。第二呢,就是 收入比较高的,因为房贷可以最高抵扣一万二的税额,每年啊,按最高百分之四十五的税率,每年最多可以省五千四的个税。那么最后我再问一句,每个月都至少少还几百块了,这会刺激到你去消费吗?
6062光导的菜 01:41查看AI文稿AI文稿
基准利率又下调了,之前高利率买房的,你们的利率下调机会来了。之前是降 lp 二加点,到了四点四利率,今天五二零,央行 lp 二基准利率又降了, 真的是一个惊喜啊。如果按照这个计算利率和目前实行的减二十的加点,那利率最低可做到四点二五。 房地产从业者朋友圈昨天还在刷屏利率最低了,没下碳空间了,今天可打脸了,啪啪的响。 我趁机再给大家科普一下 lp 下利率是怎么调的。记者利率下调不仅对还没买房有利,对于之前高利率的,我们的利率也会跟着下调。具体为什么?记者听我说, 我们现在的 lp 啊,利率构成是由两个部分组成的,一个是基准利率,一个是加点。先说后面的加点,是你签贷款合同时候固定好的,不论 你贷多少年都不会变了。可变的是前面的一个基准利率,这个是由央行决定涨还是降的。去年基准利率是四点六五,今年一月份调为四点六。本月十五号的时候,央行说最低加点可到负二十二十个起点,相于零点二的利率。 所以从十五号之后,我们的利率就是四点六的基准利率,加上减二十的基点,等于四点四的执行利率。那相应的,你之前六点三七的利率等于是四点六的基准利率加上一百七十七个基点,这个一百七十七的基点会一直跟随你不变。 现在四点六的基础利率降了,零点一五变成了四点四五,那么你的六点三七的利率会在四年降零点一五,变为六点二二。这下大家明白了吗?
217漯河老玩家龙洋说房 01:10查看AI文稿AI文稿
利率五点四和利率四点一,每个月月供差多少米?今天给大家算一下。利率五点四,是之前二套购房的利率四点一呢,是目前首套购房的利率,我们同样以贷款一百万二十五年为例,利率五点四,贷款一百万二十五年,月还款为六千零八十一点三元, 二十五年总利息八十二万四千三百九十元,利率四点一,贷款一百万二十五年,月还款为五千三百三十三点七四元,二十五年总利息六十万零一百二十二元。 以上可以看出,同样贷款一百万二十五年,利率五点四,月还款比利率四点一,月还款每个月多还六千零八十一点三,减去五千三百三十三点七四,等于七百四十七点五六元,总利息多花八十二万四千三百九十,减去六十万零一百二十二元,等于二 二十二万四千二百六十八元,月还款每个月多花七百四十七元,二十五年总利息多花二十二万元。二十二万呢,一辆迈腾三三零的钱就这么没了?不算不知道,算完吓一跳,又被割韭菜了。关注我下期更新如何把五点四的利率变成四点一的利率。
83天津吴总说房 01:18查看AI文稿AI文稿
有房贷的朋友们,好消息来了,从下个月开始,你的月供可能会减少一笔费用。有人问还有这么好的事情?我不相信不相信是吧?来看图片。 原来是我们的杨妈妈又放大招了,为我们曾经买房子的朋友啊,进行了降息的调整。简单来说就是二零二二年五月份之前购买房子的朋友呢,现在贷款利率统一调整为四点二。 二零二二年五月份之后买房子的朋友呢,贷款利率统一调整为四点零。再也不要羡慕隔壁的小王啊,买房子说的贷款利率那么低了,我们也同步调整。 有朋友就要发问了,调整之后,我每个月能少还多少钱呢?以一百万的贷款为例,两年前做的房子基本都是五点一月供呢,在五千四百多块钱。而现在调整为四点二之后呢,月供在四千八百多。简单来说就是每个月少还了五 五百多块钱。一年算下来的话,能省六千多。这个钱拿来过年的时候,给自己的家人,给自己买点心爱的年货,不香吗? 朋友们,赶紧去看一下银行有没有给你发调整利率的短信,如果没有的话,速度去联系你当时做贷款的客户经理,了解一下是什么情况。如果还有不明白的,都可以点击评论区留下你的看法,我们一起探讨一下。我是小易,关注我帮你解决买房的问题,让你变得豁然开朗。
25泰州小羿说房 01:00查看AI文稿AI文稿
实验的房贷利率下调了,很多人关心说自己之前申请的贷款利率为百分之五点七,现在是不是也能自动调整为百分之五点一八?在公布答案之前,我们先来搞清一个逻辑。其实房贷利率是由两部分组成, i p r 利率加上积 点利率。其中 lpl 利率啊是基础利率,全国十八家银行一起来定的,全国统一。但机点利率每个城市或者是每家银行根据市场来定,可以选择上浮或者是下降,属于区域市场行为。 那么本次调整的利率就是积点利率下调四十五个积点。所以只有 lp 二利率下调的时候,您之前的房贷利率才会下调,如果积点下调,银行是 不会给你补差价的。所以这次的利率调整只跟以后贷款买房的人有关系,如果你已经放款了,与你就没有任何的关系。
 04:41查看AI文稿AI文稿
利率四点二五有没有?到底?买过的人利率会下调吗?上次的四点四和这次的四点二五核心区别在哪?高利率能不能转按揭?关于利率方面的众多问题,咱们做一个汇总。 咱们现在的房贷利率模式呢?是等于 lpr 加减 bp。 lpr 是什么呢? bp 又是什么呢? lpr 又叫基础利率,也叫商业银行报价利率, 是所有的商业银行对央妈提出自己的利率报价,去掉一个最高值,去掉一个最低值,然后取得平均值,就叫 lpr, 也叫基础利率。 bp 又是什么呢? bp 也叫积点利率,又叫浮动利率,这个值是由央妈来决定的。那么咱们实际来举个例子,例如春节之前你买的贷款利率是五点八八,那个时候的 lpl 值是四点八, 浮动利率是加一百零八个积点。如果你贷贷款利率是四点九,那个时候的艾尔加值是四点六,那么加三十个积点。前两天咱们的利率统一会四点四, 四点四的时候 lpl 值是四点六,这个时候的浮动利率是负的二十个点位。那么今天咱们的贷款利率是四点二五,这个四点二五跟四点四核心区别在哪呢? 等一下咱们讲一下。四点二五是这个时候的 lp 的值是四点四五,浮动利率也是减掉二十个点位。 通过这个公式大家不难看出,四点四和四点二的核心区别就在于 lpr 有所变化,而这个浮动利率富的二十个极点是没有变化的。其实对于我们来说啊,近过去几年,利率方面对我们意义重大 的是负的零点二,这个意义深远,等一下给大家解读。那么四点二五到底有没有到底,其实我心里是没有底气的,因为现在啊,对吧?这个, 这个一直在加息,他在加息,所以说他到底有没有到底,这个事情真心不好说啊。 那么咱们办过贷款的人,比如说你办的是六点三七,能不能转按揭啊?能不能转按揭?这个事情从目前来看是不能的,只有兴业银行小道消息需要花大概三万块钱的手续费,可以转按揭四点九,但是这个应该是非常规手续。 郑州曾经历史上出现过让转按揭,但是啊,呃,被广大的银行给驳回了,所以到底能不能转,大家拭目以待。目前是不能正常转的。那么买过房子的人利率会不会降呢?这个问题很 很多人在关心,假设你买的是五点八八,对吧?五点八八,那个时候利率是四,基础利率是四点八加一百零八个积点啊,一点一百零八个积点, 这个时候,这个月那个时候的利,这个是四点八,那么现在是四点四五啊,相当于,其实呢,他会降,但是兄弟们, 他现在不会降啊,他现在不会降,他就不得等于五点八八了,他也是加上一点零八个积点,相当于多少?应该是减了三点五啊,相当于是 五点八八,减三点五二三啊,五是五点五三,按理来说他会降低到五点五三,但是他不会变化。我告诉你为什么?因为你办过贷款的人每年是一月一号变更, 一月一号的值取决于每年的十二月份,十二月的十二月二十日这一天会公布一个 lpr, 假设今年的十二月份 lpr 公布为四点四五,那么恭喜所有办过贷款的人,假设你办理的是五点八八,那么从明年一月一号开始,二零二三年的一个贷款利率,你就变成了五点五三,懂这意思了吗? 所以说短时间的这个变化是没有任何意义的。如果说到十二月份的 lpl 值,才决定了办过贷款的人,明年开始你的利率是多少, 所以绝对的核心点在哪呢?绝对的核心点就在于平时的这个 l 片的变化,影响是不大的,影响只有几个月,真正的核心点就来源于这个变化,过去好几年这个都是正直, 唯独前两天央妈说了,要不能低于二十个 g 点,也就意味着过去最低的值,这个负的二十个点位,意义是深远的。假设你刚办的贷款是四点四,你说这两天又变成四点二五了,我很亏,但是你放心,从明年的一月一号开始啊,一月一日开始, 你的 lpi 和办理四点二五的值会回到同一起跑线,因为你们俩的副值浮动利率都是减零点二个起点。好吧,听懂了吗?听懂了点赞,没听懂的多听一遍!
6379俊彦推好房(万帆)

