贷款需要续了,选固定还是 ok? 这个我多说一下啊,这几天呢,有有客人就问过我现在要续约怎么样?我给大家两个数啊。我最近一个客人刚买的房,他申请的贷款是四点二九,买房的贷款是四点二九,然后呢?前几天有一个客人他自己去续了 续,他最开始的时候续了一年,当时我跟他说续了一年,然后我说明年的市场可能会下跌,他是一年前续的,他现在再找银行续,他拿到的贷款是三点六五, 然后他问我,他说我要是固定的还是要浮动的,我说你既然拿到三点六五的话,你就把它固定三年, 你就不要去用浮动了。为什么呢?因为我觉得以现在这种战事上来讲的话,嗯,不一定,这个就是好事了。可现在美联储不是在考虑要加息了吗? 所以说你三点六五其实在未来的几年我觉得已经降到一定低级数了,如果你现在拿到利率是四以上的话,我建议你选择浮动的,因为这种他可能就是你再涨一次的时候,你再把它锁定。但是如果你都拿到三点六几了,就三点八以下的,你把它锁定三年, 因为他再怎么涨,再怎么跌对你的影响都不会大。而且我觉得你也可以认,他再跌他也跌不了,跌不到你这个就央行再跌,他跌不到你个数了, 所以说我觉得你是可以认的。呃,三点六几的,三点八几的,你可以把它锁定成三年了,但是四点几以上的话,你还可以撑一撑,你还可以挺一挺,看看他现在的贷款是多少,就是有没有再往下,往下走的这个可能性,就是你可以冲一冲。当然了,这两个是矛盾的, 一个是不让你锁定他再跌呢,可能你会有一点损失,但是我觉得你的损失也不大了,你认了,因为你现在锁定他的话,他的利率是比较高,那他利率已经比较低了,就是三年的他锁定,三年的浮动反而是三点八九。那你为什么不锁定呢? 固定是三点,固定是。对啊。那你为什么不选择固定,把它锁定了,因为你再跌也就跌一次两次了,对不对?那如果说你现在的利率,你选择浮动是四点二几的话,那么你以后固定的话, 我觉得对你是相对来说有点好处,就是你可以可以拼一拼,可以搏一搏,赌一下。行,今天的直播就到了,感谢大家观看,拜拜。
粉丝1321获赞6949
相关视频
 00:56查看AI文稿AI文稿
整整一个月啊,我的房贷率终于从固定转为浮动了,我的是建行的房贷,四点九的永久固定啊,现在积点永久为零, 利率呢也变成了四点二,也就是说以后 lpr 变为多少,我的利率就是多少。但我还是看到现在很多人啊,害怕现在改浮动了之后,以后的 lpr 会涨回去。然后我查了一下啊,有 lpr 以来啊,即使在利率最高点的时候啊, lpr 也没有超过四点八五, 那个时候为什么利率高呢?都是什么六点三七或者五点八八,因为那个时候不仅 lpr 高啊,而且我们的加点也高,现在我们申请的加点是变为零了啊,而且是永久变零,所以我不担心我的利率以后会超过四点九啊, 然后贷款年限也没有变,应该也不过是网上所说的月供不变,年限变少。然后我是从上个月二十三号手机上申请的啊,今天终于下调了,大家如果是永久固定的啊,有想法想申请转回浮动利率的啊,赶紧申请,然后已经申请了的,赶紧看看现在自己的贷款利率到底是多少,然后有什么不懂的啊,大家可以评论区讨论交流。
284王力拔梦享之家 01:30
 00:25查看AI文稿AI文稿
又是一个历史的一例,问题太多坑了。你看下你的房贷现在是固定利率还是浮动利率,如果你现在还是固定利率,你可能会比别个多付了十几万的房贷。在二零二零年的时候,国家有一次统一的把 固定利率调整成浮动利率的操作,那个时候利率还是五点几,现在只有三点几了。赶快进你的房贷手机银行的 app 去进行调整。
 01:16查看AI文稿AI文稿
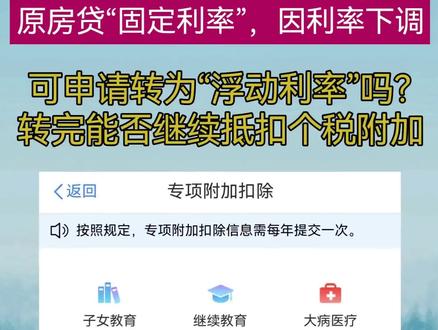
很多小伙伴原来在买房时签的是固定利率的房屋贷款合同,而近几年房贷利率在不断下调,于是很多小伙伴在评论区问,可以进行固转浮吗?即把原来的固定利率房贷改变为浮动利率, 从而实现省钱的目的。答案是可以的,而转完浮动利率后,还能继续抵购房贷个税附加扣除吗?今天花一分钟时间我们来说一下, 目前固转浮只有两个办法,第一个办法是先把原来的贷款还清,再进行贷款,这是直接可行的,但是我们需要一笔资金来结清原来的房贷。第二种办法呢,是更可行更低成本的一套方案,也是我们的首选方案, 就是跟当前的银行结上申请,将固定利率转为浮动利率。这个也是目前多家银行官圈的一项针对陈亮房贷客户的官方政策。 转换后呢,我们的房贷利率将变为 l p r 加基点的浮动模式,如果我们的利率加点值高于政策标准,还可以进一步申请下调,从而降低实际的利率。以上就是我们将自己的房贷由固定利率转为浮动利率的两种办法, 并且转换完成之后呢,我们还是依然能抵扣房贷个税附加扣除的。下个视频我们来看一下固转浮以后如何在个税 app 上进行操作。
24解惑营 01:13查看AI文稿AI文稿
大家的房贷利率都已经下调了吧,但是我家的没有,因为我当初选的是固定利率四点九,我算了一下,如果也调到四点三,我家每个月房贷可以少还一百多块。但是想和大家一样降低利率,先要把固定的转成浮动的,我就打银行的电话咨询这次改浮动利率需要哪些材料。 银行的电话真的太难打了,一上午打了三十多次才接通。最后和银行的人确认,需要本人持身份证和贷款合同去贷款行办理,需要人跑一趟银行,确实不太方便,我看有一些银行可以直接在手机银行上办理, 这一点对于在外地工作的人就很方便。实际到了银行之后也非常简单,会让你签一个浮动利率变更确认书,只需要填非常简单的基本信息,身份证号码、联系方式和贷款合同号,全程一分钟搞定。确实没有必要让用户跑一趟银行。这次变更会在次月底生效,也就是说十一月之前会变更到浮动利率, 并且利率下调到四点三。房贷减少应该要到十二月份的还款上才能提现,四点九降到四点三,我家每个月能少还一百多块。如果是前两年高利率五点几、六点几的这些,大概能轻松省个千儿八百的不成问题。 这是降低利息,也主要是为了缓解这一批高利率站岗人群的还款压力,趁着压力小,多攒一点,尽早把房贷还清,这样才是趁早解脱。
513小达同学呢 00:36查看AI文稿AI文稿
当年房贷在转利率啊,很多人选完就后悔了,今天呢,我把这个逻辑跟你讲透,你就自己知道,固定利率啊,就是全程不变,月供非常稳定,但是不享受到呢降息的红利。 浮动利率就是随着 lpr 变化,降息呢,能够省钱,但是加息你会要承受月供增加的风险。 长期来看啊,全球利率下行,浮动当然是更划算的,但如果你是追求极度安稳的,那就去选固定利率。这里啊,没有绝对的对错,只是看你是否愿意承担一点点波动,大部分人选择浮动会更省钱。
 02:31查看AI文稿AI文稿
上个视频我们讲了原固定利率、房贷转浮动利率的两种办法,今天我们讲一下固转浮后还能继续做个税浮加扣除吗?答案是可以的,别划走,我们花一分钟时间来演示一下如何操作。首先我们打开个税 app, 点击屏幕中间我要填报按钮, 假设我们是从二零二四年十二月底完成的固定利率攒浮动利率的申请操作,那么第一步我们选择年度二零二四年,点击确定,点击住房贷款利息,点击屏幕右下角修改修改贷款信息,在此界面修改我们的贷款期限,我们可以点击快捷计算, 选择我们固转服完成日期,我们刚刚假定的是二四年的十二月底,点击确认后,它会自动生成贷款期限的月数,由刚刚的三百六自动变更成了一百四,点击确认修改, 然后我们退回到首页,此时等于说我们原合同的固定利率已经在二零二四年填报完成了。那么下一步我们选择二零二五年度,点击确定,点击屏幕上方住房贷款利息,选择二零二五年进入填报,点击确认,填写产前证明。 填写完成后,我们点击下一步贷款方式,根据实际情况进行选择。我们这里写的是商业贷款, 根据新的浮动利率的贷款合同,分别填写贷款银行合同编号、还款日期以及还款期限。这里的首次还款日期要跟之前固定利率二四年十二月底衔接上,所以填的是二五年的一月一号。填写完成后,点击赠品材料。贷款合同是否发生变化,我们选择是 变更类型,对了,注意我们要选择第一个纯量住房贷款置换导致合同发生变化。点击确认上传证明材料,证明材料需要包含新旧两份贷款合同, 并且能证明新旧贷款呢,都是用于同一套租房的材料,如购房合同的关键页、房产证等等,以及银行出具的贷款变更证明或者衔接证明,以方便我们审核时能一次性通过。必要时可以在情况说明里面用文字补充说明我们整个过程的情况,以便于审核员更加清晰地了解。 填写完成之后,我们点击左上角的返回,点击下一步,这里根据实际情况选择。点击下一步,点击申报方式,选择提交,点击继续切交。那么到此为止,我们由固定利率转为浮动利率的各税附加扣除,在 app 上面的填写就完成了。如有任何问题,欢迎在评论区留言。
42解惑营 00:36查看AI文稿AI文稿
到现在居然还有很多小白在贷款买房的时候,不知道选择是固定利率还是浮动利率,猫哥给你一个建议,一定要选择浮动利率,原因非常简单,在很多发达国家,贷款利率水平是非常低的,有些国家出现了零利率甚至是负利 利率,为了刺激经济,咱们国家利率长期走低的概率是非常低的,甚至不排除出现零利率、负利率。你的贷款利率如果选择浮动利率的话,每年的利率会随着国家的调整而调整,这样会给你带来很大的实惠利息,会节省一大笔钱。
5174北京猫哥说房


