狐蒂云下游服务器商有哪些
最大的永久服务器商跑路了。
粉丝26获赞37
相关视频
 01:01查看AI文稿AI文稿
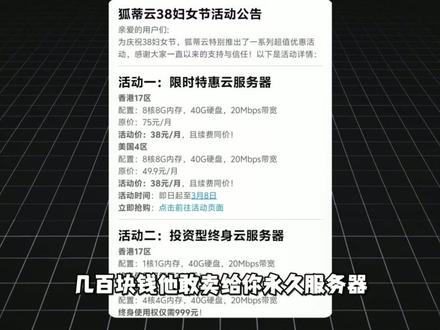
曾经标注着让您无需担心服务商跑路风险的胡丽云,在五月七号凌晨宣布跑路了,就在一月份,还有小伙伴在评论区问我他家正不正规,我说短期用应该没问题,这不是我年轻了,没想到短期只短了四个月就跑了。更搞的是之前我出视频说过五幺八 i d c 跑路的视频, 他还在下面评论五幺八,我徒弟我带他玩这个圈的确跑过,现在一看是我浅薄了,这就是提前预告啊。然后二十来个下游只能紧跟大哥,这波属于是团灭了,徒弟跑完师傅跑,大哥跑完小弟倒, 三八妇女节活动几百块钱他敢卖给你勇者服务器到五一了还在官网搞活动,狂割最后一波韭菜。这个圈子有些套路是相通的,用勇者制造幻觉,用低价吸引上钩,用资质伪装正经, 最后用跑路完成收割。而最惨的,永远是那些相信了他们,把数据和业务托付出去的普通用户,还有那些被拖垮的下游小代理下课。
2577IT椰子 02:21查看AI文稿AI文稿
家人们,胡地云 ceo 宣布跑路了!胡地云,原深圳市胡地云网络科技有限公司,做云服务器 vps 的 公司,二零二三年成立,主打低价永久云服务器。让我们走进今天的视频,了解胡地云是如何运营,为啥会亏损,通过啥营销方式。 到了五月七号, ceo 小 胖胡的声明一出来,彻底炸锅了。最惨的就是这些客户,有人充了几百, 有人充了几千,单个用户最高备件金额是九万,甚至还放出了 i d c 圈子里一个扎心的事实,机器卖贵了也没人买,卖便宜又赚不到钱。可能很多人会问,这个算不算诈骗?就看他是不是一开始就想骗钱,要是想骗就是诈骗, 要是单纯亏了,就是民事纠纷。但不管哪种,钱都难要回。大家被骗就两个原因,贪低价、信永久没查公司靠谱不靠谱,永久服务基本全是坑,别贪便宜,甚至是一台服务器卖给好几个人,说白了就是抄摊,本身没什么核心技术, 一步步让你掉进坑里,等你反应过来,人家早就全款跑路找不到人了,最后只能去哑巴亏,自己承受所有损失。 所以大家一定要清醒一点,别再被这种低级套路忽悠了。愿所有 i d c 厂商魔方云不炸不亏损,没有奇葩客户!
 02:25查看AI文稿AI文稿
嗨,大家好,我是江明,昨天胡迪云跑路了,给我的人生上了重要的一节课,这节课的学费很贵,我算了一下,我的损失大概是一千六百块左右,也就是说这节课的学费 是一千六百块,我希望是第一节课,也是最后一节课。其实当初也是在网上刷到了蝴蝶云,然后我一看他这证件都齐全,我才来去买机器的,没想到他现在居然跑路了。看一下损失吧,我们可以看下损失,我现在剩四台机器,这四台机器加起来是不到五百块钱, 我们再看一下我的余额是一二九四点四二,我们加一下 一二九四点四二。嗯,因为这个是参加了充一千送一百的活动,所以我们把一百块钱减掉,也就说也就是说在蝴蝶云损失了一千六百多块。嗯,这是一个非常惨痛的教训, 这个教训提示了我们天下没有免费的午餐,或者说太便宜的东西,不能贪小便宜。我现在都无语了,我也不知道说什么。总之,大家可以参加一下现在在网上发的一些大家组织的关于胡蝶云用户的一些维权群吧, 走一下维权的,走一下维权的流程。嗯,今后我也会吸取教训,给大家介绍云服务器厂家的时候,也会打上风险提示,尤其是对于小厂,还有类似于零车类的厂家,会打上大大的风险提示的。 嗯,希望,希望今后再再没有跑路。也就是值得庆幸的是,我本来还想,我本来还想冲 v 十, 就是准备去借点钱,问人家借点钱去充 v 十,还好还好,我比较穷逼,而且执行力比较差,也就说有拖延症。如果我没有那么穷,而且执行力比较强的话,说不定这会也就成了一个 v 十,然后赔上几万了。嗯, 那希望大家都提高一下警惕,对于极度廉价的 vps, 尤其是三年两年的,要提要严重的提高警惕吧。好了,现在我的心情也是乱的,昨天晚上也几乎是一夜没睡,所以不知所云,我们下次再见。
267申佳明 02:21
 02:26查看AI文稿AI文稿
接着来说 c d n 产业的下游。第四类游戏公司,不管是端游、手游还是云游戏,那对网络延迟的要求呢,都到了毫秒级, 比如说竞技类的游戏,延迟超过五十毫秒就会影响操作的手感,导致玩家的体验变差。那游戏公司用 c d n 呢?主要是优化游戏服务器与玩家之间的数据传输,降低延迟和丢包率。尤其是跨区域玩家联机的时候呢, 通过边缘节点转发数据,能让不同地区的玩家流畅组队游戏。另外呢,游戏的更新包、安装包的分发也需要 c d n 加速,让玩玩家呢快速下载, 减少等待时间。第五类是互联网与智能的设备厂商。随着五 g 和互联网的发展,这类客户的需求也越来越多,包括呢,像智能摄像头、智能家居设备、车联网终端、工业传感器等, 比如说智能摄像头的实时监控、画面传输,以及车联网设备的路况数据交互、工业传感器的运行数据上传都需要低延迟、广覆盖的 c d n 支持。那这类客户的特点呢,是设备数量多, 数据传输频繁,但是单条数据量不大,对于 c d n 的 边缘节点密度和接入灵活性要求极高,那需要 c d n 能适配不同类型的互联网设备和传输协议。第六类是金融机构,像银行、证券、 保险等金融机构,那核心需求是安全加施舍,比如说网上银行、手机银行的转账查询、理财产品、 证券、 a p p。 的 行情更新,以及股票交易的下单,都需要极高的实时性和安全性,那行情数据更新延迟哪怕只有一秒,都有可能影响投资者的决策。 所以呢,金融机构的 c d n 不 仅要保障低延迟,还要具备高强度的加密传输、数据狡辩、防攻击等安全功能,确保交易和数据的安全。那随着五 g 边缘计算、 ai 技术的推进,下游的需求呢?还会持续扩张,比如说车联网、 工业互联网等新型领域,会成为 c d n。 行业一个新的增长动力。如果你也想了解某个行业具体的 c d n。 合作模式,或者想要了解下游客户的采购标准,欢迎点赞私信一起交流!
 01:52查看AI文稿AI文稿
每天快速了解一家上市公司,今天讲的是韩五 g 公司定位,韩五 g 是 国内少数专注 ai 芯片设计的公司,核心做的是 ai 推理训练,加速芯片。一句话, 国产 ai 芯片里的正宗选手之一,不是蹭概念的产业链位置,上游 e、 d a 工具金元代工,中游 ai 芯片设计, 下有服务器厂商、云厂商政企算力中心,这是整个 ai 产业链最核心的算力。芯片层业绩驱动逻辑核心看三件事,一、芯片性能与产品迭代能力。二、生态建设。三、客户落地情况。 现实一点说,不是能做芯片,而是有没有人用你的芯片商业模式卖 ai 芯片,加提供加速卡加算力解决方案,但难点在于需要和现有主流生态竞争,比如 nvidia 的 cuda 体系。 一句话,技术只是门票,生态才是护城河。当前阶段关键问题,我做内容必须敢讲这一段,不然就是吹票。一、持续亏损。二、收入规模仍小。三、客户导入速度慢于市场预期,这行业烧钱速度比你刷短视频还快。行业位置与竞争格局, 国内 ai 芯片厂商不少,但真正做高端通用 ai 芯片的没几个。韩五 g 的 问题不是有没有对手,而是和国际顶级玩家差距仍然存在。关键认知, 很多人会把它想简单,一、 ai 等于一定赚钱。二、国产替代等于马上兑现。三、芯片等于有技术就行。一句话, 这是长期投入慢兑现的行业核心。结论,韩五 g 的 本质,国产 ai 芯片赛道里的核心技术型公司,方向绝对正确,但商业化还在爬坡。以上皆为基于公司客观事实的表述,不构成任何投资建议。祝点赞的各位老板发大财!小坚说,公司每天陪着你!
38带你避股坑 07:23查看AI文稿AI文稿
董事长们,东数西算万亿风口,今天一次性讲透,全是干货,点赞收藏! 算力就是新石油,东数西算就是挖油的超级工程。很多人听不懂,东数西算其实特简单,东部有钱有数据,但是地少电贵,西部地多电阻还全是绿电。 国家一声令下,东部的数据西部来计算,这不是噱头,是国家级战略,未来十年都吃香,为啥国家非要搞东数西算?三个硬逻辑,听完就懂。 第一,算力不够用了, ai 大 模型训练一次要耗数亿度电,全球数据每两年翻一翻,东部算力挤爆了。第二,能源要优化,西部风电光伏多到用不完,数据中心用绿电,既省钱又环保,还能完成双碳目标。 第三,卡脖子要突破。以前芯片服务器靠进口,现在借着东数西算,国产硬件有了万亿级市场,东数西算是长期红利,国家布局早就定好了,八大算力枢纽,十大集群, 京津冀、长三角、粤港澳、成渝,还有贵州、内蒙古、甘肃、宁夏,这八个地方就是未来算力的核心战场。到二零二五年底,西部算力占比要从百分之二十五涨到百分之四十,加百分之七十的新增算力全要落地西部。接下来重点来了, 东数西算全产业链,谁在赚钱谁是龙头,先看上游硬件,这是算力的钢筋水泥,占投资百分之六十以上。第一个芯片, 算力的大脑国产替代最关键。韩五 g, 国内 ai 芯片龙头订单超三十亿。海光信息,国产 x 八六 cpu 老大,试战率一路涨。木兮股份,新秀黑马,对标英伟达 a, 一 零零二零二六年量产 总结,国产芯片从能用到好用,二零二六年就是替代大年第二个服务器,算力的躯干。 ai 时代需求爆了, 浪潮信息全球试占率百分之十一点三,国内 ai 服务器半壁江山,百度、阿里的大模型全靠他功算力。二零二五年 ai 服务器出货量 直接暴涨百分之三百。中科曙光国家队龙头,搞四算合一,覆盖八省算力 工业复联代工巨头英伟达核心供应商赚翻了,提醒大家 ai 服务器功耗是传统的六倍,夜冷必成标配。第三个光模块,算力的神经高速互联离不开 中继续创全球八百 g 光模块,市占率超百分之五十一点六 t 量产领先英伟达,微软都找他。二零二五年净利润涨百分之五十二点三, 华工科技新益盛跟着喝汤,业绩弹性拉满。记住光模块带宽每十八个月翻一翻,一点六 t 明年成主流。第四个散热系统, 算力的空调夜冷是王道,英维克夜冷全链条龙头,市占率超百分之三十五 p u e 低至一点零三,英伟达都认证头部云厂商抢着要。曙光树创浸墨式夜冷专家,净利润涨百分之八十九点六, 二零二六年叶冷市场达一百五十亿,年增超百分之六十。闭眼冲上游。讲完再看中游 i d c 和算力服务,说白了, i d c 就是 算力的地产商,资源为王, 国家明确规定非枢纽节点不准新建大型数据中心,所以有枢纽资源的才能赚大钱。 中国移动算力规模国内第一,八大枢纽全覆盖,二零二六年投资超一千亿,打造算力电网、保信软件长三角龙头, i d c。 毛利率百分之四十五,上架率超百分之九十 p u e。 低至一点二,工业场景没人能比。 数据港阿里云核心伙伴订单超五十亿,业冷积贵领先明年上架率,单价双上涨。 润泽科技,第三方龙头,大机柜适配 ai 算力,美丽云,宁夏本土龙头,绿电优势拉满 p u e。 低至一点一八。总结, i d c。 赚钱的关键就是在对的地方建对的机柜。除了 i d c, 还有算力调度,相当于算力的交通枢纽。 中科曙光主导全国算力调度八省资源,一键统酬,横维科技调度系统龙头,资源利用率提升百分之三十加。 还有网络传输,中兴通讯,中国联通建算力,高速公路八大枢纽之间时延低于五米秒,实时调度不卡顿。中游是枢纽,下游就是战场,算力最终要落地,下游应用覆盖各行各业,市场超两万亿。 第一个,云计算和 ai 服务,科大讯飞,星火大模型租用。润泽保信的算力适配国产芯片,教育医疗场景全面落地。金山办公, ai 办公助手,明年订阅用户破一亿。第二个,金融云, 恒生电子基金 t a 系统市占率超百分之九十,语信科技,银行业金融云第一,降低风控成本。第三个,工业云, 保信用,有搞工业仿真,数字孪生,帮企业降本百分之四十,数字化转型必选。第四个,政务云,易华路政务云试战率百分之七十,建数据,湖存数据,明年还要拓展更多中西部城市。 讲完现状,再看未来,三个趋势,提前布局。第一个算电协同,明年就是元年,算力和电力双向配合,绿电直供算力园区,中国能建、中国电建搞源网和储加算力一体化, 西部绿电终于能物尽其用。第二个算力网络升级,从点到网,算力像水电一样按需取用,普惠全国。 到二零三零年,西部算力占比百分之四十,加利用率超百分之八十五。第三个国产替代进入收获期。 二零二六年,海光韩五 g 推出七纳米芯片,对标国际液冷成主流, p u e 低至一点零五以下, ai 调度系统实现算力秒级,调度利用率翻番。还有商业模式创新,从卖硬件到卖算力算力即服务企业不用自建数据中心,按需购买降本百分之六十以上,明年市场达五千亿。最后给大家划重点,三大赛道闭眼盯。 第一,上游核心硬件浪潮信息、中科曙光中继续创,华工科技、英维克、曙光树创,业绩高增,确定性拉满。第二,中游 i、 d、 c 与算力服务,保信软件数据港、润泽科技、中科曙光、恒维科技, 资源集中,毛利率必涨。第三,算电协同领域,中国能建、中国电建、英维客、南网数字,明年订单爆发,错过拍大腿! 总结,东数西算不是风口过客,是数字经济的新基建,抓住国产替代、绿色地碳算网一体三大逻辑,今天的干货就到这,点赞、收藏、转发,下次不迷路! 东数西算赛道,你最看好谁?我们评论区聊聊,关注我,持续分享更多产业链干货,各位董事长下期再见!
536全球矿业前沿 00:51查看AI文稿AI文稿
a 股中 ai 公司几十家,到底谁都在干啥?今天几句话给你整明白全产业链啊!从上游到下游所有的 ai 龙头公司, 北方华创中微公司是造设备的,中兴国际是做金源代工的, 海光信息含五 g 是 设计 ai 芯片的蓝起科技照异创新是做存储芯片的,中继续创是做光模块给数据传输加速的英维克是给服务器降温散热的 工业复联是给全球大厂代工服务器的,科大讯飞金山办公是做大模型和最终落地应用的。上游到下游 ai 全产业链龙头公司,都明白了吗?
111梦也财经 01:296楚韵安养
 06:13查看AI文稿AI文稿
过去两年, ai 行情最强的主角是谁呢?半导体吧?英伟达、台积电、 hbm、 先进封装服务器、夜冷电力设备、变压器,几乎所有能被塞进 ai 基础设施链条里的公司,都被市场重新估值了一遍又一遍。 这个逻辑很好理解,因为 ai 第一阶段嘛,最确定的利润不在应用端,而在卖铲子的人手里,谁掌握算力,谁掌握稀缺性,谁掌握稀缺性,谁就有定价权。所以,过去两年,半导体链桥能持续跑出来的,本质上交易的就四个字,算力稀缺。 但现在问题来了,任何一轮产业周期,都不能永远只靠上游赚钱吧?如果上游一直涨价,下游一直烧钱,这个故事早晚会被市场拷问。你这些算力最后到底由谁来买单呢? 这就是 ai 主线现在进入的关键节点。半导体的故事并没有结束,但它需要下一棒接上,这一棒,就是 ai 云厂商。更准确地说,是 ai 云厂商能不能通过偷肯持续地收到钱。 这句话是整个逻辑的核心。过去大家理解 toc, 可能只是把它当做一次问答成本,用户问一句模型,打一句,消耗一点头肯。这个阶段, ai 更像是一个效率工具,一个更聪明的搜索框,一个办公辅助软件。 但现在情况正在变化。随着 ai agent 进入工作流, toc 开始由消费品变成生产资料了。 写代码要 tocan, 做财务模型要 tocan, 分 析财报要 tocan, 生成报表要 tocan, 整理数据要 tocan, 调用数据库,检查合同、生成方案、自动执行任务也都需要 tocan。 换句话说,过去企业买的是软件授权,未来企业买的可能是智能调用量。 过去企业花钱雇人完成任务,未来企业可能用一部分预算购买 token, 让 ai 完成一部分任务,这就不是普通消费了,这是生产行为。也正因为如此, ai 云厂商的重要性就开始上升了。 过去两年, ai 云厂商在产业链里的位置很尴尬,他们要买 gpu, 要建数据中心,要接电力,要铺网络,要承受自由现金流的压力。上游半导体利润表清清楚楚,订单清清楚楚,涨价清清楚楚。但云厂商这边,市场就一直在问,你花那么多的钱,你什么时候回本呢? 所以,前一阶段半导体比云厂商更强是合理的,因为半导体卖出去的是真金白银啊,云厂商买回来的只是未来的预期。但现在如果偷看收费,开始跑通,逻辑就变了,云厂商不再只是卖 gpu 的 人,而是 ai 时代的新电网 企业。接入模型服务本质上就像工业时代接入电力一样,用多少付多少,调用越多,费用越高,任务越复杂,模型越强,单次调用价值就越高。 这个时候, tocan 就 像 ai 时代的用电量。一个企业过去看电费,说明机器在赚,未来一个企业看 tocan 费用,可能说明他的 ai 程序员、 ai 分 析师、 ai 客服、 ai 投研助理正在工作。 这就是 ai 交易从第一阶段走上第二阶段的关键变化。第一阶段,市场交易的是算利稀缺,那第二阶段市场要交易 tocan 变现,第一阶段,半导体先跑出来了。第二阶段,云厂商必须证明自己能收钱。 只有云厂商收得到钱,半导体的订单故事才有继续讲下去的基础。这就形成了一条完整的闭环,企业和用户消耗 token, 云厂商收到 token 费用推理收入和算力利用率提升,云厂商继续扩充算力, g p u h b m 服务器、网络、电力设备继续有订单,半导体链条的景气度继续被支撑。所以现在的关键不是半导体和云厂商谁替代谁,而是谁证明谁。 半导体证明 ai 基础设施足够稀缺,云厂商证明这些基础设施可以持续变现,前者讲的是供给,后者讲的是需求。供给稀缺和需求变现同时存在, ai 主线才有可能从单边行情进入上下游共振。 云厂商不是单纯被上游吸血的买单者,而可能成为 ai 时代真正的收费平台。而云厂商收费能力增强,又会反过来支撑半导体继续涨,这才是最强的组合。 我们可以用历史来理解这个过程。第一次工业革命,蒸汽机不是造出来就结束了,真正的大周期是纺织、矿山、铁路制造业开始大规模使用蒸汽机之后,整个机械工业才持续扩张的。 电力革命的时候也一样,不是发电机卖出去就结束了,而是工厂、照明、电机、家电、城市电网全面铺开之后,发电设备同变压器电网建设才不断扩张的。 互联网周期也是类似啊,早期市场先炒光纤服务器、路由器、交换机,因为基础设施最先受益嘛。但真正把互联网故事接住的是搜索、广告、电商、云计算和移动互联网应用 基础设施先涨平台和应用后接平台收费跑通之后又反过来证明基础设施建设不是浪费, ai 现在走到的就是这个交接点。过去两年,市场先把 ai 基础建设炒到台前,这是产业规律,因为没有算力,一切 ai 应用都是空中龙格。但当基础设施涨到一定阶段,市场一定会问几个更现实的问题,这些算力到底被谁用掉?谁在持续付费? 付费是不是刚需收入?能不能覆盖成本需求?能不能支撑下一轮资本开支?如果这些问题没有答案,半导体链条就会进入估值消化。但如果 ai 云厂商开始给出答案了,情况就完全不同了。 这时候半导体不是结束,而是有了第二轮蓄势。以前市场看谁有 gpu, 以后市场看谁能让 gpu 持续产生现金流。 以前市场奖励的是卖铲子的人,以后市场还要奖励能把铲子变成矿山现金流的人。所以, ai 云厂商现在不是配角了,而是产业链能不能继续扩张的中场发动机, 中场发动机启动,前场的半导体就不会轻易地熄火。过去两年, ai 行情靠半导体打穿第一阶段,接下来 ai 云厂商要靠偷肯收费接上第二阶段。 如果接得住半导体,不是结束,而是继续,那如果接不住,就只有高位博弈了。所以眼下的 ai 主线,表面上看是股价冲高,实际上看的是产业分账,谁先收钱,谁先被市场重估,谁能持续收钱,谁才是真正的 ai 时代的收租人。
1834韩玮的财经世界 07:25查看AI文稿AI文稿
mocc 谁是成长最快企业?二零二五年以来,由于 ai 服务器、新能源汽车等下游需求显著增长,叠加成本端原材料价格普遍上涨,共同推动 mocc 行业进入涨价周期。中金公司基于 gpu 和 asic 芯片功率 预测, ai 服务器 mocc 需求量有望于二零二六、二零二七年增长百分之八十七和百分之八十八,带动服务器 mocc 需求量增长百分之四十九和百分之六十一。本文共选举十家 mocc 产业链企业作为研究样本。第十,达利凯普 产业细分被动原件成长能力,营收复合增长百分之十二点零七,扣非净利润复合增长百分之二十九点一五, 经营净现金流复合增长百分之六十一点五一、业绩预测本年度暂无机构做出业绩预测。主营产品,瓷器、电容器为最主要利润来源,利润占比百分之九十九点二零,毛利率百分之六十六点四八。公司亮点, 达利凯普目前主要产品包含射频微波 m l c c 及射频微波 s l c c 等,广泛应用于民用工业类产品和军工产品的射频微波电路之中。第九,红明电子 产业细分军工电子成长能力,营收复合增长百分之四点九三、扣菲净利润复合增长百分之二十三点五一、 经营净现金流复合增长负百分之四十七点五六、业绩预测本年度暂无机构做出业绩预测。主营产品,电子元器件为最主要利润来源,利润占比百分之八十七点零七,毛利率百分之五十六点零八。 公司亮点,红明电子主营业务是以佐融元器件为主的新型电子元器件,公司是全国最大的特种 m l c c。 电容器研发制造企业。第八,风华高科, 产业细分,被动,原件成长能力,营收复合增长百分之十六点五四,经营净现金流复合增长负百分之五点九九,业绩预测, 净利润最新预测均值四点九零亿元,预测增速均值百分之七十三点一,主营产品,电子元器件及电子材料为最主要利润来源,利润占比百分之九十点二零,毛利率百分之十六点三零。 公司亮点,风华高科,主营业务是研制、生产、销售电子元器件及电子材料等,公司系国内 m l c c。 龙头生产商。第七,国瓷材料产业细分,电子化学品成长能力, 营收复合增长百分之十三点二四,扣菲净利润复合增长百分之四点二五,经营净现金楼复合增长百分之六点七二,业绩预测,净利润最新预测全值八点五一亿元,预测增速全值百分之三十九 点五,生物医疗材料板 块利润占比百分之三十八点一,五毛 是一点二一。公司亮点,国瓷材料,主营业务是各类高端陶瓷材料及制品。 第六,宏远电子, 百分之二十点二八,扣菲净利润复合增长百分 之五,经营净现金流复合增长, 产品自产店 面八分。公司亮点,宏远电子,主营业务,维以多 层产品广泛应用于各高可靠。第五,三环集团产业细分,被动,远近成长能力。 二十二点一三,扣菲净利 润最新预测均值三十五六十四亿 六点一三,主营产品,电子原件及材料为最主要利润,利润占比百分之三十六点八七,毛利率百分之四十 二,公司量级,三环集团的主要产 品,通信齐全,公司系国内 moc 主要供应商之一。第四,火炬电子,产业气氛,军工电子成长能力,营收复合增长百分之四十七点零九,扣非净利润复合增长百分之七十五 二、经营净现金流复合增长率,副业绩预测,净利润最新预测均值六点零五亿元,预测增速均值百分之八十九点三五,主营产品,元气建为最主要利 润占比百分之六十六点二,毛利率百分之五十四点二点。公司亮点,火炬电子,成熟产品包括陶瓷、电容 七系列产品,公司是国内领先的 moc 供应商。第三,洁美科技, 其他电子成长能力,营收复合增长百分之十五点六,零,扣非净利润复合增长百, 复合增长百分之二十八点一,业绩预测,净利润最新预测均值四点零六亿,预测增速均值百分之八十四点八九,主营产品,电子封装材料为最主要利润,利润占比百分之九十六点五 六,毛利率百分之三十八点九六。公司亮点,节美科技,主营业务是电子封装材料、 膜材料、 moc 用离型模型公司产品之一。第二,信为通行产业,区分消费电子零部件及组装成长能力,营收复合增长百分之一点九,扣费净利润复合增长百分之十 几点,业及预测净利润最新预测均值九点七九亿元,预测增速均值百分之三十八点二,主营产品,射频零步型, 利润占比百分之一百点零零,毛利率百分之二十二点七九。公司亮点,信为通信,把高端 moc 做成第二增长曲线,从射频龙头延伸。 文化层面,第一,薄铅兴产,产业积分成长能力 二十一点八四,后飞净利复合增长百分之一百八十四点零一 四点三、业绩预测,净利润最新预测均值五点四九亿元,预测增速均值百分之一百五十点五七。主营产品业绩,产品的最主要利润比例占百分之八十六点零五,毛利率百分之三 十点。薄锌新材淀粉,红粉主要应用于 moc 的 生产,并广泛应用消费电子汽车。
6老李复盘


