大唐发电周一低开还是高开
大唐发电三年前巨亏九十个亿,如今一年狂赚七十四个亿,净利润三年直接暴涨十倍。最近很多人都在问,这只业绩反转的翻倍潜力股,现在到底能不能上车?会不会追高被套? 今天我用大白话从财务、业务、估值、交易四个维度把它扒的明明白白,最后给你明确的买卖建议,新手小白也能一看就懂。先看最实在的财务数据,大唐发电的盈利反转堪称 a 股教科书级别的操作。 两千零二十一年,公司全年巨亏九十点九八亿元,是上市以来最大的亏损。到了两千零二十五年,全年净利润直接干到七十三点八六亿元,同比大涨百分之六十三点九一,三年时间不仅扭亏为盈,利润还翻了十倍。 更关键的是,两千零二十五年,公司营收只微降了百分之一点八,但利润却大涨百分之六十三点九。核心原因就两个, 第一,成本控住了,长协媒签约占比提升到百分之八十五以上,标媒采购成本同比降了百分之四点五,直接省出了三十多亿的利润。第二,费用降下来了, 公司持续优化债务结构,财务费用同比大降百分之十六点二,又省出了八个亿的利润。还有最硬核的一点,两千零二十五年,公司经营现金流高达三百七十八亿元,赚的全是真金白银,不是账面虚数。 财务方面的优点很明显,盈利反转速度快,现金流极强,两百六十八亿货币资金完全覆盖短期借款,财务健康度拉满。缺点也很清晰,营收增长乏力,盈利波动受媒价影响大,属于典型的周期型盈利。 再看业务,大唐发电能实现盈利反转,核心是把业务的基本盘和增长盘都玩明白了,公司的收入结构非常清晰,百分之七十二是火电业务,百分之二十一是风电加光伏业务,剩下百分之七是热力、煤化工等配套业务。 先说基本盘,火电两千零二十一年火电毛利率只有百分之二点一五,几乎亏到姥姥家。现在火电毛利率已经修复到百分之十九点三一回到了行业正常水平。核心就是长斜煤全覆盖,把成本波动的风险彻底锁死了,每年能稳定贡献几十亿的利润。 再说增长盘,风光业务,这才是公司未来的核心看点,风光业务毛利率高达百分之四十五点五七,比火店高了一倍还多,是真正的高毛利优质资产。 公司每年新增十到十五 g w 的 风光装机,预计两千零二十七年风光业务收入占比就能突破百分之三十,成为第二增长曲线。还有最让人放心的一点, 公司百分之六十八的收入都来自国家电网南方电网,回款确定性百分之一百,几乎没有坏账风险。海外业务只占百分之五,完全没有地缘政治的麻烦。业务方面的优点,火电稳,基本盘风光有增长空间,业务结构互补性极强,客户资质拉满。 缺点是火电占比还是太高,整体增长速度慢,风光装机产能释放需要时间,短期难有爆发式增长。接下来是大家最关心的估值问题,大唐发电现在到底是贵了还是便宜了? 先给大家算笔明白账。按两千零二十五年全年净利润七十三点八六亿元计算,大唐发电现在的滚动市盈率只有十二倍左右,远低于电力行业十八倍的平均市盈率,也比华能国际、国电电力这些同行的十八到二十五倍 pe 低了一大截, 市盈率更是只有一点二倍,处于公司历史百分之十的低位区间。说白了就是现在的股价几乎和公司的净资产价格差不多,安全垫非常厚。 再看成长性,公司两千零二十四年净利润大涨百分之两百二十九点七七,两千零二十五年大涨百分之六十三点九一,两千零二十六年一季度净利润又涨了百分之二十九点二六,业绩增长速度完全能匹配现在的估值 p e g 小 于一,属于典型的低估值、高成长标的。估值方面的优点,估值处于历史低位,远低于行业平均业绩增长确定性强,估值和成长性高度匹配,安全边际高。 缺点是公司属于周期型公用事业,盈利受媒价、店价政策影响大,估值有天花板,很难给到科技股那样的高溢价。最后给大家最实在的交易操作建议,分三种情况,对号入座就行。第一种,已经持仓的朋友,恭喜你吃到了业绩反转的肉,现在完全不用慌, 只要长斜煤政策不变,风光装机持续释放,公司的业绩就有支撑。如果股价回调,只要不跌破十日线,就可以继续持有,如果跌破五日线,可以适度减仓,锁定部分利润。 第二种,还没上车的朋友,千万不要追高!千万不要追高!千万不要追高!大堂发电是周期股,不是短线腰股,追高很容易被套在高位, 建议你耐心等待,等股价回调到十日线或者二十日线的时候再分批建仓,首次仓位不要超过三成,剩下的仓位等业绩确认后再加。第三种风险提示, 所有人都要记牢,公司最大的风险就是动力煤,价格暴涨会直接压缩火电的利润空间,其次是电价政策调整也会影响公司的盈利,会影响公司的长期增长。 核心结论,大唐发电是一只业绩反转的低估值央企股,非常适合中长线波段操作,不适合短线追高炒作。只要你能拿得住,忽略短期的股价波动,未来的收益确定性非常高。
粉丝459获赞2006
相关视频
 01:01查看AI文稿AI文稿
大盘发电十个交易日,累计偏离指数超过百分之一百,触发了交易所的严重异动,其实也超了不多,超了百分之零点零四。 我看他尾盘的时候呢,最后三分钟是一直想控盘的主力从八点四四,最后三分钟一直按按按按到八点三八,可惜控盘失败, 散户了。在尾盘的时候可能情绪已经达到了顶点了,怎么压都压不住,或者是其他板块的主力看你不顺眼,把你顶上去了, 那今晚就有意思了。如果监管层只是随便发一个询问函,那明天还能继续舞。如果不是 是让这只股票直接关进小黑屋里面几天,彻查所有的情况,那主力也走不掉了,要关小黑屋。然后这是情绪股,一旦关了,热度没了,那就完了。
334爆仓外卖派送员-浑水专送 01:14查看AI文稿AI文稿
good afternoon 进价不及预期,低开下探,散户出现两个万首歌买入,承接量化监测到跟风买入,二点一万手硬拉四个两万红高点,长线主力获利兑现,出货完毕,留下提醒六千八百六十八走人转线,散户再次接盘,薄飞自底 北向资金六个万手连排暴利拉升,三日内席位无主力流入,利用拉萨天团马甲高位震荡出货。三日榜买五和卖五都有四个散户席位,剩一个市量化 主力三日怎么流出,大家琢磨。下午十三点二十分左右,又有散户万手哥一点三万手点火,这万手哥的马甲之前没见过。 华泰量化合力千手联排,北向资金习味源源不断买入。十四点十五分量化,在无任何异常波动的情况下,主观七万手买入,拉升散户合力冲高高位,未引起合力风版量化选择分批次千手砸盘出货,北向资金也出掉一部分仓位, 尾盘小断魂刀。北向资金和量化意见统一,八点五八附近均出万首买单,承接在里面的小散说在压异动,我看不像,因为没有任何一方主力大资金在量化也是净流出三千七百万,纯纯散户大本营。
1632柚子复盘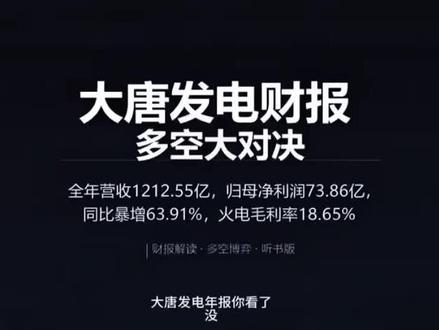 06:12查看AI文稿AI文稿
大唐发电年报你看了没?规模净利润七十三点八六亿,同比暴增百分之六十三点九一上市以来历史新高,火箭毛利率干到百分之十八点六五,一年提升四点四三个百分点,总装机八千六百一十九万千瓦,清洁能源占比百分之四十三,央企五大发电第一梯队,你告诉我这业绩哪里差? 利润是涨了?营收多少?一千两百一十二点五五亿,稍微降了百分之一点八,周期底部很正常,营收降,利润大涨,典型的靠媒价下跌。财务洗澡吧,扣费多少? 扣费七十八点五三亿,总比百分之七十四点三四,比净利润还高,质量很硬。行,那我问你,经营现金流三百七十四点三六亿,总比百分之四十四点八四,看着爽对吧?负债呢? 央企负债高很正常,资产负债率百分之七十点一五,今年还降了零点八七个点。别扯百分比,有些负债一千九百零九亿,一年利息就四十多亿,比去年净利润一半还多,货币资金才九十二亿,短期长债覆盖率百分之十一,你跟我说安全? 你这是只看旧账不看新逻辑。现在火电不是老火电了,容量电价从百分之三十提到百分之五十,火电变成公用事业,稳赚现金流,再加上绿电百分之四十三,每年加五 g w, 还有算电协同,未来是成长股,逻辑 成长?我问你二零二五年新增绿电五点一二 g w 花了多少钱投资?现金流付两百六十四点六亿,一年烧掉两百六十多亿,全靠经营现金流填窟窿。一千九百零九亿,有期负债还在涨,今年又加了百分之二点七四,这叫成长,这叫越投越重,杠杆越滚越大。 但任央企能拿到最低成本的融资啊,民企早死了。大唐是国资委亲儿子,利率比市场低两到三个点,每年省几十亿财务费用。这不是护城河, 是护城河,也是枷锁。我问你,火电占百分之五十七,煤价一旦反弹,利润直接腰斩,你信不信?二零二五年利润大涨,核心是煤价跌了百分之二十,不是你管理牛逼,更不是你技术牛逼,是周期给的红利 周期是有,但人家供电煤耗两百八十八克千瓦时,行业第二,比平均低十五克,煤价涨也比别人抗跌。而且北方高电价区占百分之四十五,电价高,利用小时高,天然优势 优势我认,但你把话说透,百分之四十三,绿电力,水电百分之十一,风电百分之十一,光伏百分之八,真正高毛利高增长的风光才百分之十九,剩下百分之五十七,火电永远是周期品,永远受煤价电价两头挤压,你怎么给成长估值? 那你看二零二六一季度营收三百零二点七亿,净利二十八九十三亿,同比百分之二十九点二六,没价没大跌,利润还在涨,说明盈利韧性出来了。而且分红率百分之四十七,一年分二十七亿,股息率百分之五,比理财香多了。 分红是真的,但分红的钱是借的还是赚的?二零二五年经营现金流三百七十八亿看着多,但投资花两百六十四亿,还债花九十七亿,剩下的才分红。本质是高杠杆滚动,靠现金流拆东墙补西墙,一旦融资收紧,立马爆雷。 央企融资会收紧,国家能源安全第一,五大发电是亲儿子,银行抢着放贷,利率越来越低,你担心爆雷?杞人忧天。 我不担心爆雷,我担心估值陷阱。你看隔壁长江电力,无周期高分红低负债,估值二十倍,大唐百分之七十负债周期,火电为主,绿电刚起步,现在给你十倍,贵不贵? 贵,二零二五年净利润七十三亿,二零二六年有望九十亿,现在市值七百七十亿, pe 才八点五倍。央企绿电算电协同成长空间打开,明年 pe 干到六倍,你说便宜不便宜? 便宜是便宜,但便宜没好货。我问你,算电协同说了一年落地了多少?全国首个大规模算电项目贡献利润多少?一个亿?两个亿,相对于七十亿净利是不是九牛一毛? 现在是布局期啊,就像华为塞利斯,前三年不赚钱,现在爆发。大唐算电协同绑定数据中心,云计算,未来电力算力双主页,想象空间比纯发电大十倍。 想象空间谁都会花。我只看财报兑现,二零二五年营收负百分之一点八,利润百分之六十三,核心变量只有一个,煤价下跌,二零二六年煤价起稳,利润增速立马掉到百分之二十九,这不是成长,是周期反弹的尾声。 尾声双碳目标二零六零碳中和电还要稳定二十年,绿电每年增长。大唐火电稳现金流率,三架马车长坡后雪, 三架马车,我看是一架老马车,火电两辆自行车,绿电蒜电老马车拉着两辆自行车,还背着一千九百亿负债,跑不快跑不远,随时可能翻车。 你就是看空央企,看空周期,永远错过机会。二零二四年,你说火电要死了,二零二五年翻倍,二零二五年,你说绿电不赚钱,二零二六年爆发。你永远活在过去,看不到变化。 我不是看不到变化,我是尊重常识。常识就是高杠杆,周期为主,转型缓慢的公司,永远给不了高估值,永远是赚周期的钱。赌政策的命,不是成长股,不是价值股,是周期博弈股。 博弈又怎样?股市本来就是博弈,你看二零二五年,股价涨了百分之五十。机构中仓北向加仓,市场用真金白银投票,你嘴硬有用吗? 市场短期是投票机,长期是称重机。一千九百亿负债四十亿,年利息百分之五十七,周期火电转型,投入无底洞,这些重量迟早要把股价压回去, 压回去。央企改革,双碳算力,经济三重风口,大唐是唯一同时受益的龙头,未来三年净利润复合增长百分之二十,市值翻倍。你等着瞧, 跟你说不通,你就是空头思维,永远他空,我等着瞧。你每年还债四十亿,投资两百亿,利润被利息和折旧吃光,最后白忙一场,给债权人打工。跟你说不通,你就是多头幻想,永远接盘。
1151六神看透市 02:55查看AI文稿AI文稿
啊,请问你们跟新娘是什么关系啊?我是新娘的妈妈。我是新娘的爸爸。我是新娘的大姑。我是他大姑父。新娘的二姑父。我是新娘的二姑父。我是新娘的姨姨。我是新娘的姨夫。我是他舅妈。我是他舅舅。 我是姑姑。我是大娘。我是大娘。我是大娘。我,我是他的亲弟。啊!我是新娘的表哥。我是新娘的哥哥。我是新娘的嫂子。 我是家人朋友。我是他哥哥。我是他的姐姐。我是姐夫。我是新来的表弟。新娘的好,龟龟 大山同学,你们有什么话要对新郎新娘说吗?我们祝他们幸福安康,生活美满。我们祝他们日子红红火火。 好,非常好,百年好合,相敬如宾。有什么话想对新娘说吗? 我祝新娘新郎新婚快乐,百年好合!我祝新娘新郎永结同心,新婚快乐!祝新郎新娘新婚大喜!夫妻同心,岁岁皆欢喜,幸福永相伴!新婚快乐,百年好合,永结同 心!那你有没有什么话要对你姐姐说?嗯,可以可以。嗯,新婚快乐吧, 然后越来越好吧,反正俩人在一起时间不短了。好的, 亲弟弟,亲弟弟。嘿嘿,希望他以后每天都过得开心,有什么话要对新娘说呢?祝欣欣新婚快乐!祝欣欣百年好合,永远幸福!希望他以后幸福美满, 新婚快乐,天天开心!好的,我希望我的妹妹每一天都开心,每一天都幸福,每一天都被爱包围。祝他们两个新婚快乐。 嗯,该我了。祝他们两个两位事事顺利,所愿皆成。祝新娘新婚快乐,幸幸福福!祝她新婚快乐,永远幸福! 祝他们琴瑟和鸣,抬头到老。祝他们新婚快乐,百年好合。祝他们新婚快乐,早生贵子。 请问你跟新娘赵可欣什么关系?什么关系?夫妻关系呀。夫妻关系了已经。那你们那你有没有什么话想对他说呢? 往后好好生活,好好过日子。对,多生俩儿子。对,实实在在的啊哈哈哈。
666可可欣🦋


