诚宜通st原因
粉丝29.1万获赞236.6万
相关视频
 00:35查看AI文稿AI文稿
陈一通节后要变成新 st 一 通了,被戴新戴帽的情节其实还是挺严重的,包括审计无法表示意见,加上内控被出具否定意见的双重 st 原因,再加上大幅度的会计差错调整,多重原因启发变成了新 st, 那 这种情况将来有可能被证券会立案,请股民朋友注意风险。 如果后面被立案认定有违规性皮的行为,受损的股民就可以索赔。那刘律师初步认为,股民凡是在二六年四月二十九号收盘是持有的,现在可以做预报名登记,想要索赔的给刘律师发个私信就行,后面我们以调查结论为准。
 02:06查看AI文稿AI文稿
来聊一下周记,本来我不想聊这个票,因为他也是被 s t 了,我不聊他的原因什么?因为我对他的关注不是太高,因为我也没有买,我之前的时候买过这个票,但是我现在 没有买这个票,但是很多兄弟说聊一下这个票,因为对他或多或少的会有一点了解,那给大家去做一个视频分享一下。就周季他为什么会背 st, 我 觉得有三个点大家可以去把握一下他。第一就是内控背腐,审计机构大华所对二零二五年 内控出具了这个否定意见,上交所在四月二十九日对他实施其他风险警示。在 a 股内控被否,基本上等于公司自己管不住自己了,大家了解这个事。第二就是关联方违规, 海南政监局现场检查,查出来公司瞒报,海南青玉能源等关联方连关联交易和关联方资金占用都没按规定批漏, 审计师自己都说,我们无法判断还有多少没纰漏的关联方。第三个事就是控股股东暴雷了,大股东广西政和被债权人申请破产清算,五亿多股全部持家,部分股票在五月二十八号就要进行司法拍卖。 回过头来,我们再看一下这个周季的股价的走势,从四月二十九号复牌到五月八日,上周五五个一次跌停,到五月十一日也就今天还在跌,封在了四块零一分。 最惨的就是这四十多万股东跑都跑不了,和我在文泰是一样的,文泰有二十五万股东也是跑不了。 还有一件事兄弟们要知道,如果是下一年的这个年报里,内控问题还没有整改到位,他将直接触发退市的风险警示。公司不赚钱, 就这家公司他不赚钱被 st 股东们认了,但一条内控问题就直接给戴帽了,多少有点憋屈和委屈。兄弟们,你手里还有没有其他的一些公司?还可以点个关注,这几只票我也会一直盯着他们。好吧,加油。
96豆哥的伙伴们 00:40
 05:29查看AI文稿AI文稿
哈喽,各位老板,房地产行业走到今天,其实一直在初侵的一个阶段,你看,又一个百强的房企老板出事了,昨天晚上深夜呢, st 的 隆大紧急公告,说实控人戴学斌啊,被达州警方的刑事拘留, 原因是因为涉嫌刑事犯罪。这个名字可能大家不太熟悉,但是他背后的蓝润系曾经是中国的百强房企,巅峰的时候我记得应该大概有上千亿的资产了,地产也做,农业也做,金融商业都做啊,风光无限的。 这一切的塌盘其实很早就有这个苗头了,四月三十号的时候,他刚被罢免了全国人大的代表资格,蓝润集团,不知道各位朋友听到的多不多,他们的官网从去年三月份开始就没有出现过他的名字了, 在整个四川的地产圈去年就传开了,代学兵要出事,如果只写老板被抓,公司亏损,股票跌停,这可能是一个普通的社会新闻,不值得深究。但是代学兵的背后吧,我可以跟大家分享分享,我觉得是一个 很多人可能都不太清楚的川内隐秘的商帮的一个,我觉得覆灭吧,达州商帮的一个大的地震了,这件事情可以说是 大家知道,戴学斌是一九七九年出生的,典型的草根,没有背景,没有资源,十八岁机缘巧合接下了老家达州荷花池市场的一个装修工程, 他就赚到了第一桶金。九九年的时候呢,就进了地产行业,背靠达州商帮,四川最抱团的富豪圈子,靠老乡互保抱团融资,从煤炭水泥做到建筑开发,这一路走来的非常顺的,一二年砸了五十个亿 去了成都,一三年拿了九块地,一五年十二盘齐发,在春熙路核心地段疯狂致辞。商业大家不知道记不记得春熙路?呵,可以 收起来看一看。当年直接冲进了中国房企的百强,风头已经盖过当时四川那个川企的,那个房企的一哥叫蓝光地产大学边身价也超过百亿了,但他的野心呢?我觉得就不只是盖房子吧,靠着达州商帮的抱团优势,他疯狂的参股上市公司了,布局了很多金融, 他把它做成一个很大的这种资本帝国。你看在一九年的时候,戴学兵看上了御赐菜这个赛道,花了二三十二个亿吧,控股了隆大美食主业,就从地产变成了御赐菜跟养猪,但猪周期呢,就没怎么给他面子了,公司大概亏了三年,国家跌了百分之八十五,直接扣上 s t 的 帽子。 二十六点七亿到期的债务压顶,那中泰证券已经强平他一千万股了,成都铁路运输中院裁定他变卖四千一百九十五万股去清查东海证券的债务。有人会问了,既然嗯,你早看穿了地产下行的周期才转型的,为什么会输的这么惨呢? 因为他根子上哈,他逻辑是没有变的,就高价买壳,高息融资,然后去赌这个行业的周期,比如说他赌那个猪周期的上行期,容纳市值是一百五十个亿,那猪周期的下行期,那肯定就是一地鸡毛吧。这跟当年高杠杆拿地,赌楼市上涨的思维是一模一样的, 赌对了就风光无限,赌错了就满盘皆输。这个塔多米诺骨牌其实已经倒下了。你看那个安信信托的失控人高天国,因为违法放贷,然后给刑拘了,两年后就病逝了。紧接着中敌投资的李勤又被立案侦查了, 红达股份的刘昌龙因为被信运用了他的受托财产罪被判了。 你再往后看整个链条,你看高天国控股的安信信托,刘昌隆掌舵的四川信托,戴学斌担任的那个董事的那个达州银行,都是他们蓝润系里面很重要很重要的钱的通道。 所以每当一个通道被封,那其他节点的资金链就会被勒紧一圈。曾经被视为达州商人核心竞争力的互保体系,在清算的时候呢?在我看来,大家抱团抱的越深,清算的时候就是无差别绞杀。在学兵不过是这个链条上面最后 倒下的几张牌之一。从达州帮抱团扫货黄金年代,到互保的链条断了,到关联资产一个个暴雷,再到核心人物一个个被抓, 我觉得大学兵这件事情,大家呃顺藤摸瓜的来看哈,就可以看出来,这是达州帮的一个很典型的命运缩影了。其实放长眼光看,那些靠互保编织起来的这种所谓的人脉的网络,在潮水褪去之后,变成谁也甩不掉的债务的枷锁, 没有谁能够跳出这张网,也没有谁能够在潮水褪去的时候呢,独自安全的上岸。但是大佬们,上岸是一个很难很重要的一件事,当规则足够透明,当一个社会的法治足够刚性, 用关系人情担保堆积起来的这个东西,他崩塌一定是早晚的事情,下一个轮到谁我不敢妄加猜测,但在这个圈子里头,已经没有人敢说自己是绝对的安全。 这件事情其实想要给很多,现在正在加入啊,各种商帮啊,协会啊,拜码头的朋友们,我觉得一个警醒吧,就是我觉得真正能够让你倚仗的是你的能力权,而不是你的人脉权,家庭理财就问温姑娘。
1320房产温姑娘III 00:39查看AI文稿AI文稿
反向为何变成了 st 三环线?直接原因呢?是由于内控报告被出具了否定意见,但是更具体的原因其实是大股东巨额关联资金占用高达四十多亿没有还。四月二十八号三环线的报告里面描述的是无法保证关联方资金占用的可回收性财务报告内控失效, 那么资金占用没有及时批录,是涉嫌违规性批的。如果后面被立案受损的股民可以依法赔,赔的条件是二五年四月二十七号到二六年四月二十八号之间买入,并且在二六年四月二十八号收盘是持有的,可以报名。想要赔的给刘律师发个私信就行。我们没有套路,先办理维权,大家放心。
 00:38查看AI文稿AI文稿
一天一个 st, 今天说到 st 名城,当代名城自从二零二二年四月代码后,通过破案重整,消除了代码因素。这个过程中,二零二三年是转折年,引入湖北国资作为空股东, 彻底脱离了原有体育业务,目前主要以转型影视传媒和智慧空间。那为什么一直没有申请侦报呢?原因就是立案未落地。二零二四年七月被立案调查,二零二四年二月收到刑事处罚书,对违规担保和财务虚假记载作了定性。 直到二零二六年三月,行政处罚决定书才姗姗来迟。至此,他由改善类 s t 股变为捷安类 s t 股,叠加其他风险警示,行政处罚满一年就可以申请摘帽。
 08:43查看AI文稿AI文稿
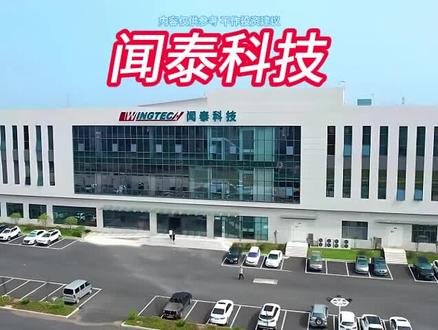
今天想跟大家聊一聊最近啊非常火的一个话题,就是文泰科技为什么会被 st 啊?其实这个事情真的是让人非常的感慨啊,曾经的半导体的巨头啊,竟然在二零二六年的四月二十九号这一天, 因为审计报告无法表示意见,然后呢,又加上这个安市的这个控制权受限,竟然被 s t 了。对,这个消息出来之后,确实让很多人都非常的意外啊,那我们就直接进入今天的这个讨论吧,咱们第一个要聊的就是这个被 s t 的 直接导火索,就是这个审计报告无法表示意见。 对,那我们就想请问一下,这个融城会计师事务所为什么会对文泰科技的二零二五年度的财务报告给出这样的一个意见呢?就是最核心的原因是因为,呃,荷兰的法院在二零二五年的十月七号 做出了一个裁决啊,这个裁决呢,就导致文泰科技对于安事控股以及安事控股旗下的所有的境外的子公司失去了控制权。 然后呢,从那一刻开始,文泰科技就没有办法再把安世境外的这些公司再纳入到自己的合并报表的范围里面了。哦, 就是这个其实对财务报表的影响就非常大了。对,没错。然后呢,因为这个,呃,安世境外的这个核心的信息系统都是在境外的嘛,那文泰科技也没有办法去获取他们真实的完整的财务数据,所以呢,这个审计师也没有办法去验证 呃,超过二百四十亿的这样的一个投资的价值,还有就是十四亿的应收账款到底有没有风险?所以呢,他只能说没办法表示意见, 这个无法表示意见的审计报告到底给文泰科技带来了什么样的直接后果?哎,就这个其实是非常严重的一个信号,就是因为 上交所的规则里面就是只要被出具了这样的报告,就要被实施退市风险警示,就是在你的股票简称前面加上新号 st, 然后涨跌幅限制变成百分之五, 对投资者来说这可不是什么好消息。对,没错没错,如果说到二零二六年底这个事情还没有解决,那公司甚至可能被直接摘牌, 就是这个对于投资者和公司来讲都是一个非常大的一个危机。就是说其实背后真正让文泰科技陷入这个被 st 的 这个困境的这个源头到底是什么?说到底就是因为公司对于自己最重要的海外子公司失去了控制,然后呢?呃,核心的财务数据又没有办法拿到, 所以呢,这个审计师没有办法去确认公司的账面到底是不是真实的反映了公司的情况,所以这是一个最根本的原因,就是 治理和管控出现了大问题,导致了现在这样的一个结果。那咱们来进入第二个部分,就是聊一聊业绩巨亏的深层根源,也就是安氏半导体控制权受限这件事到底是怎么直接导致文泰科技在二零二五年出现巨额亏损的?就是,呃,因为这个 二零二五年的十月,荷兰的这个法院的这个裁决下来之后呢,文泰科技就不再把安世半导体的这个境外的公司纳入到自己的合并报表里面了,所以他就只能把安世境外的这个股权按照公允价值重新分类。那这个时候他就确认了一笔 将近九十亿的这样的一个投资损失啊,这个数字确实是让人折舍。对,这个其实就是几乎是全部的亏损,就公司全年亏了八十七个亿, 然后这个投资损失就占了一百零二,就他其实主业的经营亏损还是比较有限的。对,就是这个安氏的这个股权的重估才是这个巨亏的最主要的原因。对,那如果说咱们具体来看的话,就是说安氏半导体的这个控制权受限之后, 文泰科技的日常经营和财务层面都发生了哪些变化?就是最明显的就是二零二六年的第一季度, 文泰科技的收入只剩下了八亿多,然后跟去年同期相比的话跌掉了九成多,净利润也是直接转亏,就是都是因为安市的这个境外的业务没有办法并进来。对,这样的话公司的这个业务根基就被削了。对,没错没错。然后同时呢,就是, 呃,他的这个核心的高管也在去年的年终就集体离职了,他的这个原有的管理和决策的机制就全部都失效了,他的这个信息系统也没有办法 同步,他的这个审计也没有办法正常的进行,他的这个,呃,甚至连他的这个中国的工厂都只能靠库存去撑着, 他的这个新的供应商的认证也没有办法及时的补上,所以他的这个产能和他的这个收入就严重的受损,他的这个市值也从高点蒸发掉了一千四百多亿, 他的这个证券的评级也被下调了,他的这个融资也断了,他的这个银行也不敢借钱给他了,他的这个未来的持续经营都变成了一个问号,就是说安氏半导体的这个控制权受限,这件事情除了带来这么大的财务数字上的影响, 还会给文泰科技带来哪些深渊的后果呢?嗯,最大的一个后果就是他的这个半导体的业务本来是他的一个现金奶牛,是他的一个技术创新的一个核心,但是现在就变成了一个风险的源头,就是他的这个所有的关键的决策都要靠第三方去同意, 然后他的这个技术,他的这个利润,他的这个未来的发展都悬在一线,对公司的治理结构是不是也被彻底打乱了?对,然后治理结构也是 极度的混乱,他的这个之前的这个全球化的布局和他的这个并购的优势也几乎都付诸东流了,他的这个境外的资产的安全性也成为了一个所有的投资者都关心的一个问题, 这个其实给所有的中国的企业走出去都敲响了一个警钟,就你不光要防市场的风险,你还要防政策和法律的风险,对你的这个核心的资产一定要牢牢的掌握在自己手里。我们接下来要聊的就是文泰科技现在面临的这个最生死攸关的问题,就是退市风险, 究竟是什么原因让文泰科技现在有可能会被退市呢?就是现在其实最核心的问题就是因为安市的这个境外的资产的托管,然后导致公司没有办法 拿到完整的财务数据,所以审计师给了一个无法表示意见,这个是直接触发了这个退市风险警示的这样的一个规则。如果说明年还是这个情况的话会怎么样?如果说二零二六年的年报还是没有办法被出具一个标准的审计意见,那他就会被直接终止上市。 不过现在他的这个营收啊,包括他的这个净资产啊,都还没有踩到那个红线,所以现在目前最关键的就是这个审计意见这一关。 现在这个压力山大的情况下,文泰科技都采取了哪些措施来自救呢?呃,他们其实动作还是很迅速的,就是一方面他们已经在荷兰提了上诉,然后也准备了国际仲裁,同时呢他们也在积极的推动安世中国的这个资产的 法律确权,就是把国内的业务彻底的独立出来,进行一个风险隔离。那在业务和财务层面有没有什么新的动作?呃,完全剥离了这个低毛利的 odm 业务,然后把自己的这个主力全部都转向了这个高毛利的半导体供应链也全面的国产化, 自己的这个上海和东莞的这个工厂的产能也在不断的提升。财务上面就是主动的去确认了这个大额的减值,加强了自己的这个现金流的管理,把自己的这个负债率也降下来了,同时呢也换了审计师, 全面的去完善自己的这个治理和信息批录。你觉得文泰科技到底有没有可能彻底的摆脱这个退市的风险呢?其实他现在最大的优势就是他的这个国内的半导体业务还是很赚钱的。对,然后他的这个现金流也很充足,所以他 不至于说一下子就资金链断掉,但肯定也有很多难题还悬而未决吧?对,没错没错,没错,就是说 呃,他这个海外的这个资产的归属权还没有最终的定论,然后呃他这个行业的周期波动,包括这个国内的这个对手的这个发力,也会让他的这个业绩有一些变数。 但我觉得只要他能够保证他的这个审计意见是干净的,同时他的这个国内的业务能够持续的增长,我觉得他应该大概率是可以保住自己的这个上市的地位的,而且未来还有反转的可能。好的,我们今天把文泰科技被 st 的 原因,包括他现在面临的困境以及他自救的措施都给大家梳理了一遍。 那最后还是要提醒大家,投资这件事情一定要谨慎,尤其是像现在文泰科技这种公司治理和海外风险都比较大的这种情况下,大家一定要 多关注公司的公告,然后多关注一些行业的变化,千万不要去盲目跟风。嗯,今天的节目咱们就到这里啦,然后感谢大家的收听,咱们下期再见,拜拜!
2812巴飞特分析 02:45查看AI文稿AI文稿
据大众证券报报道,自四月二十八日被实施其他风险警示以来, s t 喜临门六零三零零八股价大跌,市值大幅缩水,这背后是公司深陷内控失控、资金备战、业绩成压的多重困境。 三月二十七日, st 喜临门公告称,公司发现下属控股子公司喜图科技有限公司的银行账户资金被非法化转,化转资金累计一亿元。经公司核查发现相关人员涉嫌利用职务之便非法挪用公司资金。最后,公司紧急冻结相关银行账户并开展自查。 自查后发现,实施非法化转的竟是时控人陈阿玉。三月三十一日,公司及下属全资子公司浙江顺喜供应链有限公司、 浙江迎喜供应链管理有限公司共同起诉公司控股股东浙江华谊智能制造有限公司及其一致行动人绍兴市粤城区华汉股权投资合伙企业有限合伙,实控人陈阿玉以损害公司利益责任纠分为由,要求其承担赔偿责任的相关案件以立案。 此外,除控股股东及其关联人存在对公司非经营性占用资金的情信外,还存在控股股东及其关联方未经公司审批的情信。 随后,控股股东及其一致行动人所持有的股份也被冻结。截至四月二十五日时,控人陈阿玉及其关联方累计非经营性占用上市公司资金达三点八四五亿元。 四月二十五日, st 喜临门发布公告称,因公司控股股东、实际控制人及其关联方对公司非经营性资金占用、公司违规担保等有关事项, 公司审计机构天健会计师事务所对公司二零二五年度内部控制审计报告出具了否定意见。同时, s t。 喜临门被控股股东及其关联人非经营性占用资金余额达到最近一期经审计净资产绝对值百分之五以上。 公司违反规定决策程序对外提供担保余额达到最近一期经审计净资产绝对值百分之五以上。控股股东及其关联人预计无法在一个月内完成清偿或整改。 基于此,四月二十八日起, st 喜临门被实施其他风险警示。根据相关规定,连续两个会计年度的财务报告内部控制、被出具无法表示意见或者否定意见的审计报告,或者未按照规定剔除财务报告内部控制审计报告,公司股票将会被实施退市风险警示。 在内控失控之际, st 喜临门的基本面也已风雨飘摇。二零二六年一季度, st 喜临门实现营收十六点八二亿元,同比下滑百分之二点七七。净利润亏损三千五百八十七点零八万元,同比有盈转亏。 股价表现方面,戴帽后截至五月七日, st 喜临门股价与连续五个交易日一次跌停,暴收于九点三亿元每股。


