阳光电源接到北美aidc订单了吗
好笑了,阳光电源今天表示,受美国 obba 法案影响,本来这是一个坏事,会影响储能产品的销售, 结果客户纷纷提前下单,避免可能的坏影响,所以最近就赚到了。而且阳光电源表示,正在推进算力中心电源的关键研发,预计年底就能推出第一代产品。 这可就是暴露了一个大消息啊,那就是 a i d c 配套电源、储能等产品紧俏。算电系统现在是科技圈大生意,中美都紧俏,懂的都懂!
粉丝15.4万获赞290.5万
相关视频
 02:39查看AI文稿AI文稿
下午开盘,逆变器龙头阳光电源一路上涨,有在床是中美经贸洽谈,有可能要降逆变器的关税。还有种说法是他跟西班牙的公司 bpr 的 fact 达成了合作协议,有可能绕开欧洲一个管制。 那听完接下来的投资热线,希望你们能给我你们心中认为的答案。我是刚刚有看到你们阳光电源跟西班牙公司 bpriner 有 签订了一个合作协议,是吧? 你们这边写的是两家企业达成全新的合作,那接再联合向市场推出一体化储能整体解决方案。那我想问一下,就是这个合作里面你们主要是提供哪些方面?是逆变器电芯,然后搭配他们的系统。 嗯,这个得了解,具体去了解一下一般情况,因为每个项目的情况不一样。嗯,但是电信的话,我们是因为我们主要是我们的电信也是采购的,也正常来说我们是没办法提供电信的,我们一般都是提供整卖设备,卖整个储存系统的设备。 那这家公司您了解吗?因为是在你们的官方渠道也有看到。嗯,这个确实得再了解一下,因为他,因为他并不是说每一个, 因为项目是不会专门报到我们这来的,哦,就没有达到这个标准,是不会报给我们的,所以这个情况。嗯,您如果想了解什么问题的话,可以,我可以再去,我们再去了解一下。 就说你现在就是想了解我们在这个跟他合作的话,这里面我们到底是提供电池还是提供那个纯系统,是吧?这个意思吗?对,其实我就是想了解一下,这个合作的话,你们主要负责提供什么?因为 我,我其实也不是第一次打你们电话了,包括之前有出了那个光税的事情,然后包括就是欧洲,其实对我们现在国内的新能源企业也卡的很严,包括前阵子说叫停含中国逆变期项目嘛, 那所以就是我,我也在想是不是通过这个合作就是会有一部分可以把这个问题规避掉, 这个之前那个问题那个说,嗯,踢出那边想要那个是这个您可以看一下我们当时我们应该是昨天还是前天的时候, 在我们的投关里投关,就是在我们的那个问答里面其实是回复过这个问题的,那个还是写的比较清楚的,包括我们公司的一个整体的一个 对这一个事情的一个说法。这个您的这个问题就是说您我们在这里面提供什么,以及您问的这个 defender 应该是,然后这个我们再了解一下,您可以晚一点就是下周再打电话过来,到时候再给您答复。
333大A密探小飞飞 05:06查看AI文稿AI文稿
阳光电源今天又是大涨三天,累计已经涨了百分之十七,从四月七号的低点到今天更是已经大幅反弹了百分之三十,有人悔恨割占了低点,有人踏空拍断了大腿,持有者在纠结要不要跑,踏空者在纠结要不要进。本期我们拆解阳光电源, 看看他未来的走势到底会如何,这里只做科普拆解,想知道明确机会的朋友,还是请一部成龙小阁的图书馆。 阳光电源作为全球逆变器和储能领域的龙头,地位和实力我们不用再多说,我们先来复盘,阳光电源为何三月二十六号起连续大跌了百分之二十五? 直接原因就是一季报的不及预期,营收大跌百分之十八点二六,规模净利润更是大跌了百分之四十点一二。而这里更本质的问题是,阳光电源现在面临的三大瓶颈和短板难以突破,而引发了市场的获利盘快速套现离场。 而这三大短板每一个都直接压制阳光电源未来的走势。首先是阳光电源的电芯存在成本的短板, 供应链风险凸显。阳光电源虽然已经布局了电芯生产,建有规模化的电芯才能,但目前电芯外采比例呢,依然比较高,成本管控,相比垂直整合企业,比如您的时代,比亚迪存在百分之三到百分之五的差距, 电芯价格波动直接压缩储能的毛利,特别是在全球储能缺芯的背景下,市场对阳光电源电芯稳定供应能力存在一定的不安。 第二就是更加现实的问题,不管是逆变器还是储能市场内卷已经开启价格战,开始吞蚀利润,比如二零二五年国内储能集采最低价就持续下探 逆变器国内价格战白热化,国内业务营收持续成压,盈利水平偏低,拖累整体盈利表现。所以你可以看到,二零二六年一季度营收同比大幅减少了百分之十八点二六, 净利润大跌了百分之四十。很多人解读是因为汇率的原因,但根据财报的,譬如汇率仅为次要影响因素,核心原因还是行业价格占与国内低毛利订单结构的变化。 第三是基本面中的应收账款高起,现金流压力犹存。二零二五年末,公司应收票据和应收账款 合计约二百五十亿元,存在一定账款回收风险。二零二五年经营现金流净额一百六十九点一八亿元,但二零二六年一季度经营现金流同比大幅下跌了百分之三十二点五,表现明显偏弱,叠加公司持续加满国际化才能的资本开支投入, 整体资金压力在变大。而这三天阳光电源的突然飙升,是不是因为上面三大短板突破了呢?也并不是,更多的还是情绪因素。五月十五号,市场爆出阳光电源拿到了北美的储能新增大单, 这个信息打破了此前三零幺关税压制的悲观预期,激发了市场的情绪。但是大家要特别注意,这个信息至今没有透露金额,没有透露买家, 这对于启动阶段是不错的热点和预期。但是三天股价已经大幅反弹百分之十七,订单关键信息如果还不落地,那不出意外,也就是未来两天市场就会因为 金额不确定、买家不确定的问题而快速套现离场,而今天一百五十亿成交额下,入场的散户大概率又是一场大面, 这就是错过启动点后又错误操作而进场接盘的不断重演。而还在关注阳光电源未来走势的朋友,就要牢牢盯紧以下三点。 首先是持续关注各网线储能技术壁垒的巩固和试战率持续的提升情况,盯紧海外大型储能项目中标情况,各网线技术持续落地转化,稳固海外核心市场份额,依靠技术优势持续抢占全球储能增量市场。 第二是盯紧 a、 i、 d、 c 电源商业化落地的进度,盯紧阳光电源与北美头部云厂商的 ai 数据中心电源交付进度,特别是二零二六年能否实现批量出货,这是阳光电源新业务最具看点的地方。 上就是最重要的盯紧储能板块海外高毛利订单的交付情况,特别是本次新增大单的具体金额、客户和落地情况,重点根据二零二六年储能六十到七十 g 瓦时出货目标能否达成, 欧洲、中东大单交付进度,海外收入占比能否稳中提升,储能业务毛利率能否稳定上行,这是基本面的核心。 最后一位还在关注阳光电源的朋友总结了四个关键词,龙头订单、储能卡位。龙头吃尽行业红利订单,修复市场情绪。储能决定企业上限,卡位确定长期趋势。 我是大雨,我还是在图书馆等你视频仅做行业科普,不构成任何投资建议。投资有风险,入市需谨慎。
85大宇资本论 01:09查看AI文稿AI文稿
今天聊个重磅的哈,阳光店员刚刚开完的交流会,透露的信息量巨大呀,偷偷给你们体验三个核心点。第一呢,是一季度的拐点,确认了订单和发货,还比去年四季度大幅的增长,总能的发货直接涨了百分之六十, 泥面体也会涨百分之三十,业绩还比显著要回升的,同比也是稳健增长,最难的时刻已经过去了呀。第二呢,二零二六的目标非常明确,公司全年营收目标定在一千一百亿到一千两百亿,尽力呢, 碳氢一百八十个亿,同比增长百分之三十五左右,光储双轮驱动,全球深度布局,这个体量还能保持 这个增速,龙头就是龙头。第三呢,也是最大的看点, ai 的 数据中心,阳光呢,针对 ai 数据中心推出的高压直流液冷电源,转换效率呢,高达百分之九十八点五,比传统的方案节能百分之十五以上。 最关键的是,产品已经通过了,像亚马逊呢,微软呢,谷歌的认证,小批量的订单去年四季度已经交付了,这可是实打实的 ai 战略核心的受益者。总结一下,一季度回暖打底,全年呢,高增长名券, ai 电源,打开新的增长空间。阳光电源,这一波你怎么看?评论区聊聊,关注我,点关注。
526策哥论光储 05:47查看AI文稿AI文稿
你可能没想到,当全球数据中心疯狂扩张的时候,有一个细分化正在从幕后走向台前。 ai 数据中心的储能需求正在爆发式增长。 摩根大通发布了一份聚焦 ai 数据中心储能市场的深度研报,援引美国专家电话会议的最新洞察,揭示了一个被市场严重低估的产业机遇。美国数据中心电力需求预计到二零三零年翻倍,其中约七成由 ai 驱动, 而储能系统的配套率将攀升至百分之七十五以上,配套时长也将从当前的平均三小时延长至四至八小时。摩根大通的核心判断是,储能正在从可选配件转变为监管驱动力, 这一转变将重塑整个 ai 能源基础设施的价值分布。首先来看储能市场的需求结构。摩根大通远引的专家数据显示, 美国数据中心当前装机容量约七十五 g 瓦,预计到二零三零年将增至一百三十五 g 瓦以上,净增约六十 g 瓦。几乎所有新建 ai 数据中心都将配备不间断电源和备用电池组, 大多数需要储能系统进行调峰,约半数将部署储能用于表后优化。储能配套率预计在未来四年攀升至百分之七十五以上。调峰场景的配套时长为四小时,微电网整合场景可达六至八小时甚至更长。超大规模云服务商正在投入几瓦级别的 ai 数据中心建设, 其设施的瞬时负荷波动可达四十兆瓦。储能已成为电力架构中不可或缺的组成部分。以 crystal energy 在 德克萨斯州阿玛里洛为谷歌建设的 ai 数据中心项目为例, 前十栋建筑每栋将配备总容量一级瓦时的涌于储能解决方案。其次来看监管催化剂,电网接入延迟已成为美国数据中心部署的最大瓶颈之一,导致行业对新型监管框架的需求急增。摩根大通指出,储能正在从可选配件转变为监管驱动力。 公用事业公司和政策制定者日渐将储能视为必要基础设施,尤其是当光储一体化成为电网受限地区快速部署数据中心的主流方案时。具体来看,美国能源部关于大型电力负荷接入优先级的决定将于六月三十日发布, 这将是下一个重要催化剂。 f 一 二 c 预计将在该日期前就此一题发布最终裁定。此外, p g m。 互联公司已同意在紧急情况下优先关闭未自带新增供电的数据中心,而非公共用户。 滨崎法尼亚州也在四月将储能纳入快速通道项目。第三,来分析 ai 数据中心储能的差异化特性。摩根大通指出, ai 数据中心储能是一个与公用事业级储能截然不同的产品类别,尽管电池硬件相似,但应用目的和集成理念完全不同。 公用事业级储能侧重于能源套利、日常循环和可预测负债,强调续航时长。而 ai 数据中心储能聚焦于功率质量、勇于保障和昂贵 it 设备的保护 要求,快速响应、高功率密度和频繁的微循环,这意味着高质量产品将在 ai 数据中心储能市场获得显著溢价。摩根大通认为,钠离子电池的特性与 ai 数据中心储能需求高度契合 其高倍率放电能力、宽工作温度范围、固有安全性和高频微循环条件下的长循环寿命,使其成为这一赛道的结构性优选化学体系。 第四来看持续效应与市场误判。当前 ai 数据中心储能采用速度看似缓慢,但摩根大通认为这是建设持续问题,而非需求不足。 储能安装通常在数据中心的较晚阶段进行。在土地与土建工程、地基工程、现场发电以及数据中心大厅和控制楼建设之后,大多数大型 ai 数据中心仍处于建设早期, 储能采购和安装将在项目推进至完工阶段时显著加速。专家的判断是,储能需求的最佳时期仍在当前建设周期的后半段。第五来看摩根大通对市场空间的测算。基于不同场景分析, 摩根大通预计美国 ai 数据中心储能市场在二零二八年可能达到三十至一百五十瓦时。阳光电源的估算更为积极,预计中期年度 t a m 将超过五十瓦时。最后来看投资标的,摩根大通在覆盖范围内给出了增持评级的核心标的 储能电池领域。宁德时代是全球最大的储能电池制造商,钠离子电池商业化全球领先,已获得 hyperstrong 六十几瓦时的里程碑式订单,在非价格敏感质量驱动的 ai 数据中心储能需求中占据独特地位。 lg 能源解决方案拥有韩国电池制造中最大的锂酸铁锂储能订单积压,在美国储能市场具有优势。三星 sdi 的 锂酸铁锂因级合同预示着二零二八至二零二九年美国储能出货量约二十五瓦时。 逆电器和集成领域阳光电源是全球最大的光伏逆变器厂商。储能业务收入占比预计从二零二五年的百分之四十二提升至二零二七年的百分之五十三。比亚迪受益于垂直整合带来的成本优势。综合来看,摩根大通这份研报的核心结论是, ai 基础设施的扩张正在创造一个规模达数十几瓦时的储能增量市场,储能正在从可选配件升级为监管驱动力和电网接入加速器。 ai 数据中心运营商对质量和可能性的高度重视, 正在为高端储能解决方案创造持续的溢价空间。钠离子电池技术的成熟为这一赛道提供了新的化学体系选择。 以上为本期对摩根大通 ai 数据中心储能市场研报的完整解析,研报观点仅供参考,不构成投资建议。投资者应当结合自身风险偏好做出独立判断。
366猫哥的研报圈 02:00查看AI文稿AI文稿
中国储能龙头正在悄悄吃掉整个欧洲,不是讲故事,是实打实的订单翻倍,说的就是阳光电源最新消息,他跟西班牙公司生化了战略合作。别小看这个动作,西班牙、葡萄牙这些南欧国家,现在是欧洲储能增长最快的市场之一。 阳光电源本身就是欧洲储能市场份额第一,占了百分之三十以上。这次再卡住南欧的渠道,相当于在欧洲腹地又插了一面旗子。 你以为我在讲故事?阳光电源最近的海外订单有多猛?有一个内部梳理的表格里写的很直白,对接亚马逊海外订单的同比翻倍。翻倍是什么概念?去年他已经在英国签了四点四千兆瓦时, 智利两千兆瓦时,沙特七十八 g w h, 全是 g w h 级别的大单。现在跟西班牙公司生化合作,大概率又要转化成具体项目。公司今年储能出货目标是六十 g h w。 海外这块是最大的增量来源。更值得关注的是北美 a i d c 配处,阳光电源已经 跟 a w s、 谷歌这些大厂对接上了, ai 数据中心配出的 g w h 级别订单可能随时落地。数据中心缺电这事咱们聊过很多次,储能就是刚需中的刚需,阳光电源在北美这块进展事实上还没充分,定价的预期差, 你看懂了吗?阳光电源的逻辑是双龙驱动,欧洲靠份额和渠道吃透,北美靠 a i d c 配股爆发,中通、智利这些市场也在不断拿大单。海外订单同比翻倍不是口号,是已经发生在报表里的事实。 储能龙头的位置做的很稳,当然风险也得说一嘴,海外储能市场竞争,加锯特斯拉这些对手也在抢份额。海外政策存在不确定性,比如欧洲对华贸易政策的如果收紧,可能影响订单交付,阳光电源的海外运输账款规模较大,汇率波动也会影响利润, 这些都是需要持续跟踪的坎。但就这个海外订单翻倍的趋势和 a、 d、 c 配股的突破预期,你觉得阳光电源储能业务今年能冲到多少?
125Daniel 01:42查看AI文稿AI文稿
一份看似亮眼的年报,却藏着一颗惊雷。二零二五年,阳光电源营收接近九百亿,赚了一百三十五亿,但就在第四季度,他的净利润还比暴跌了百分之六十二,毛利率直接从近百分之三十五掉到了百分之二十二左右。市场一片哗然,大家的信心瞬间被打的粉碎。 那问题出在哪呢?简单说是几个短期的因素恰好撞车了。首先,去年三季度确认了一些利润特别高的项目,把基数一下子抬高了。其次, 四季度碳酸锂价格反弹,成本上来了。与此同时,之前签的一些低价订单开始交付,再加上汇率和海外官税的影响,挤出压力一起爆发,导致利润起盖展。但公司说了,这个二十几的毛利率并不是常态, 那么管理层凭什么还敢喊出二零二六年营收一千二百亿,净利润要到一百八十亿的激进目标?主要就是实实在在的订单 合同负债一百零六亿,也就是客户的预付款,那另外,阳光的百分之六十的订单在海外价格和利润会更好。还有就是 ai 数据中心的未来故事, 公司自研的电芯二季度就要量产了,成本能比外购的第一大截 a i d c 电源就是给 ai 数据中心供电的新业务, 技术和储能是相同的,这就有可能成为他继光伏储能之后的第三个增长动力。所以现在的情况就很清晰了,阳光电源面临的是短期利润阵痛,就好比我们之前所讲到的比亚迪一样,但是他的长期逻辑并没有被破坏,他依然是全球光伏和储能的双料龙头, 海外渠道和品牌优势非常明显,手里攥着大把订单,与此同时呢,还积极地布局了 ai 新赛道。所以你觉得现在的阳光电源是黄金坑还是价值陷阱?欢迎评论区一起聊聊。好了,关注星,我是黑保护您钱袋子的财经博主。
91无情论财经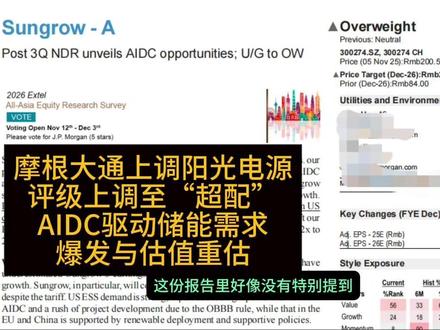 23:58402研报平权


