重庆小贷是谁开始的
你知道吗?中国五万亿的网贷市场,在这短短的几个月时间内,被彻底的掀翻了,但你知道这场风波是从哪里开始的吗? 就是今年二六年四月份,重庆一个叫软路的关键人物,涉嫌严重违纪违法直接被查了,就这个人,他手里牢牢的穿着小贷牌照的审批大权, 整个西南地区那都是他的天下呀。但是就在他调查的同一天,重庆啊,一口气连续砍掉了二十一家小贷公司,紧接着还暂停了十一家网络小贷的资质,几十家机构啊,直接被 叫停了,重庆一夜之间就成了全国网贷停贷的总开关。你肯定想问为什么是重庆,那说白了就是这个地方啊,太疯狂了,之前重庆小贷接管的门槛啊,是全国最宽松的, 蚂蚁、京东、美团、百度、三六零,滴滴这一帮互联网的扛把子啊,全杀过去了。为什么审批门槛这么低? 因为是杠杆给力啊,杠杆太恐怖了,不跨区域放贷接管几乎不存在,这是什么概念?就是拿到牌照就相当于拿到了印钞机啊, 疯狂的结果是什么?高峰期二年的时候,一个重庆的小贷公司能干到两千三百八十四个亿, 干到了全国将近四分之一的份额,那大家肯定觉得这个来钱也太怪了吧?但是你千万不要太天真了,大钱背后啊,全是尸山血海,将普通的网贷牌照, 有的空壳公司通过违规搞下来了以后转手啊,就能卖出去一个亿一张,只能卖一个亿,什么概念?你在北上广你得干多少年?还有一个更扎心的数据,重庆有一家小贷公司, 注册资本只有区区的三个亿,但你知道吗?他们通过借住牌照、出租,搞通道业务, 累计放出去了超过一千个亿的贷款。一千个亿啊,对,这三个亿,你想想这是个什么概念?这是个什么逆天杠杆啊,完全撕破了脸,不遵守游戏规则呀, 你以为这就完了吗?这仅仅只是个开胃台,庞大的逾期过后,这个风险谁来担呢?说的好啊,这个网贷叫普惠金融,干的其实全是 挖坑害人的勾当,实际年化利率被各种隐形服务费直接推到了百分之三十六以上,超过了国家法律红线。这么高的成本,贷款收不回来,那怎么办呢? 这个呀,就是毫不留情的暴力催收,二五年跟暴力相关的全国消费者投诉量破了一百二十三万件。 将近有七层的核心痛点都指向了同一个问题,暴力催收,爆通讯录,恐吓骚扰,你以为这只是金融风险吗? 不对啊,他已经是系统性的社会问题了。这场风波已经涉及到一点,五个亿的用户啊,无数的年轻人啊,陷入了这种多头借贷的这种噩梦里面, 窟窿越来越大,光重庆一个地方就造成了千亿级的烂账啊。所以说这么大的一个人接管,他能不管吗? 一管肯定是连环打击啊,我干了七八年贷款了,我把行业接下来要改变的几个地方给你讲明白,我相信这些东西对你使用贷款肯定也是息息相关的, 牌照肯定以后不能躺赚了,行业的规模现在在剧烈的收缩,过去那种银行 当甩手掌柜,平台乱放贷的这种模式将会被打破。随着八月一号新规落地了以后,收费肯定必须越来越透明了,利率被碾压到 lrp 的 四倍以内,这也是必须的。还有那些搞暴力催收的, 直接被写进了刑法里面去。新规明确要求啊,银行必须自行把控风险,绝对不能再把核心的环节外包出去了。 违规的暴力催收,用暴力威胁或者骚扰的,最高可以判三年。以前那种表面低利息,高额服务费,还暗搓搓的多收钱的,这种套路也行不通了。有个硬数据啊,你知道全国现在还剩多少家小贷公司吗? 四千八百六十三家,听着好像很火热,很吓人对不对?确实,现在规模也很吓人,但是你要往前翻一翻,一五年巅峰期的时候,将近九千家呀, 直接腰斩了一半。这就是释放了一个非常明确的信号啊,以前那些跟着喝汤的玩家呀,正在被大清洗。所以我们把这条时间线拉回来一看, 从十年前 p two p 野蛮膨胀到现在的六万亿的规模,到后来 p two p 被全面的心理归零,从重庆成为万亿小贷的这种大本营,再到软弱落马被监管 铁锤从天而降呀,软弱的倒台啊!不仅仅是一个人的落马,给这个野蛮荒诞的时代,其实也划上了一个重重的句号。 今天,新的时代啊,他的新的格局又重新出现了,已经彻底断送了原来那种疯狂的景象。 站在二六年六月份这场万亿级的金融废墟清理完以后,新的普惠金融时代 到底能不能站起来,大家心里应该是有一杆秤的,所以说大家在这场风波里面是不是受害者?有没有这样的受害者在评论区打出来,你是如何去对待之前的往来逾期的?
粉丝283获赞2917
相关视频
 02:40
 04:09查看AI文稿AI文稿
山城重庆凭什么成为小贷之都呢?那很多人不知道啊,杜小满、蚂蚁、京东这些互联网头部放贷平台啊,注册地全部都在重庆。全国注册资本超过五十亿的大型小贷公司,一共就十二家,足足七家扎堆重庆。 可重庆呢,地处西部,没有证券交易所,也没有一线互联网总部。当初究竟是凭什么吸引全网放贷巨头齐聚呢?这场长达十一年的金融探索,又让多少人付出了代价?今天啊,深度拆解小贷之都的崛起与落幕。 一切转折点始于二零一五年重庆金融办的一份重磅文件,里面一句独一份的规定,获批的网络小贷公司可线上面向全国自主放贷。这一句话呀,直接打破了全国通行规则。 比价小贷呢,只能够限定省内经营,唯独重庆牌照不用异地开设门店,就能够线上放款。全国 靠着一地拿牌,全国放贷的独特模式啊,重庆硬生生的造出了金融政策的娃地。二零一七年试点再度放宽,政策红利啊,彻底释放,北京、上海、杭州的互联网巨头啊,纷纷南下布局,蚂蚁、 京东、百度、美团接踵而来。重庆申请小贷牌照,对比各地的门槛啊,就能看出差距。重庆注册小贷起步呢,仅三千万资本金,其他城市啊,动辄数亿、十几亿起步, 悬殊的门槛啊,让大量的放贷机构蜂拥而入。传统的金融规则里面,小贷业务呢,严格划分地域界限,外地牌照啊,绝不允许跨省放款。但是重庆打破了束缚,企业注册落地本地,线上呢,就能服务全国的用户 资金流转,全程线上闭环,每一笔跨省接待,重庆都能够抽取百分之零点二到百分之零点三的通道费用。单笔费用,看似微薄,可常年千亿级别的放款规模,数百家企业集聚,日积月累啊,就撑起了一座城市的金融体量。 这套模式啊,曾经实现三方共赢,企业呢,省下开店的成本,重庆收获税收与收益,普通人呢,也能够便捷的线上接待, 平稳运转长达七年,一度成为行业的常态。那有人疑惑了啊,金融更强的深圳、杭州、上海,为什么没能够成为小贷之都? 深圳呢,坐拥互联网大厂,却严守风控底线,跨省放贷门槛极高。杭州呢,诞生电商金融鼻祖,最终本土小贷也走向清涮注销。上海呢,作为国家金融中心,始终秉持审慎监管,绝不放开异地放贷的权限。 一线城市啊,都把金融安全放在了首位,不愿意冒险突破规则。而重庆啊,想要在成熟的全国金融格局里面抢占一席之地,只能够另辟蹊径,靠着差异化的政策啊,闯出独有的赛道。 这个呢,是城市发展的取舍抉择。可光纤的背后啊,隐藏的隐患也开始慢慢堆积。时间呢,来到二零二六年的春天,风云彻底坍灭。四月下旬, 八部门出台新规,直接切断互联网小贷核心支付放款通道,全国线上放贷业务啊,瞬间受阻。月底呢,重庆本土同步收紧规则,取消网贷特殊监管权限,亲手收回曾经的政策红利。五月上旬, 国家顶层新规啊,正式落地,从根源上啊,终结一地牌照,全国经营的模式,曾经火爆多年的小贷之都扩张模式啊,就此彻底画上句号。中期主导早年网贷政策的相关负责人呢,被查出行业震动不断。 那客观来看呢?这场金融浪潮里面没有绝对的对错好坏。互联网企业啊,奔赴重庆,是看中更低门槛、更广的经营空间。当初放宽政策啊,是为了拉动金融经济,找准城市定位、 企业、地方、用户,各方都在当时的环境下,都做出了最贴合自身利益的选择。无数的选择叠加,造就了轰轰烈烈的小代时代,也最终迎来的规范落幕。 其中深层隐秘啊,不便过多细说,细细体会啊,便能够读懂背后的门道。关注小杨哥,带你看懂更多行业的底层真相!
62小阳会大阳 03:57查看AI文稿AI文稿
二零二六年四月,重庆金融圈炸了,曾被称作小贷教父的原金融监管局一把手阮 璐突然官宣落马。而就在他被查的前一天,当地金融局连发两道重磅通知,二十一家小贷公司直接出局,十一家头部机构业务暂停,连拉卡拉、神舟数码这类有上市公司背景的也未能幸免, 更别说那四张全国都抢破头的网络小贷牌照。但真正让人倒吸一口凉气的,是随后揭开的一个千亿级网贷黑洞。一家叫通融小贷的公司, 靠一个骚操作,放贷规模竟超千亿!这哪是个人出事,分明是一整套畸形模式的崩盘。今天咱们就扒一扒 重庆怎么用十二年从金融边缘地带一路狂奔成小带高地,又为何因牌照出租这个毒瘤,一夜回到解放前。时间拨回,二零一二年,彼时的重庆虽是直辖市, 但在金融版图上还是个追赶者。眼看传统赛道拼不过北上广深,干脆压住新风口互联网小贷。当别地还在争论能不能跨省放贷,重庆已经敞开大门,要资本金 p, 要杠杆空间松, 一场好赌就此开场。政府赌的是产业、税收和区域影响力,巨头赌的是把流量快速变现。那会在江北嘴混,没拿过重庆的小贷牌照,都不好意思说自己玩互联网金融。二零一三年到二零一七年, 堪称行业黄金纪元。阿里带着花呗、借呗母体来了,京东、百度、美团、小米、滴滴全扎堆入住全国头部网小贷, 一半以上把总部安在山城。到二零一七年,当地小贷公司标到二百八十七家,贷款余额悄然蔓延。牌照出租, 简单说就是持牌公司自己不放款,转手把牌照租出去做收租金。第三方拿着壳子全国放贷,利率紧贴百分之三十六红线,甚至搞暴力催收。通融小贷就是典型, 注册资本不到三亿,却靠出租通道累计放贷破千亿。这种空手套白狼的模式,把监管架空,把风险放大。 二零一七年年后, p 二 p 暴雷潮席卷全国,监管开始收紧。但真正的大扫除发生在二零二六年三月一日,重庆首部地方金融法规落地,灰色操作彻底终结。一个月后,二十一家公司被清退, 通融赫然再列。次日。教父软弱被查,监管者被行业奉为教父,本身就充满讽刺。 如今回头看,那些高起的贷款余额,有多少是泡沫吹起来的?这场风暴,清退的不只是公司和官员,更是一个靠监管套利、高息放贷撑起的野蛮时代。对普通人来说, 这意味着那些诱导你以贷养贷、年化逼近顶格的产品,正在被连根拔起。国家释放明确信号, 金融不是法外之地,牌照更不是护身符。脱离实体的所谓创新,终归是击鼓传花。而我们正站在游戏落幕的现场。你身边有没有人踩过这类网贷的坑?评论区聊聊。
17宏哥咨询 05:51查看AI文稿AI文稿
关于重庆二十一家小贷公司被集体清退别划走,这件事跟你息息相关,不管你是正在借钱的,还是想靠放贷赚钱的,甚至只是个普通打工人,这条视频能帮你避开未来几年的金融大坑。 就在四月一号,重庆市地方金融管理局发布了官方公告,二零二六年开年第一季度,直接清退了二十一家小额贷款公司。我给你划个最关键的重点,这不是限期整改, 不是罚款警告,是直接取消经营资格,彻底踢出这个行业。这二十家里,只有一家是主动申请注销的,剩下二十家全是被监管拿着监管措施决定书强制清退的, 白纸黑字写的明明白白,退出之后再也不能碰任何小贷相关的业务,连存量的债权债务都必须依法妥善处理,半分含糊都不行。 可能有人会说,不就是重庆清退了几家公司吗?跟我有什么关系?我告诉你,关系大了!重庆是什么地方? 是全国公认的小贷之都,国内头部的网络小贷公司一大半都注册在重庆。他的监管动作从来都不是地方小事,而是全国小贷行业监管的风向标和情语表。 而且这不是第一次动真格了,二零二五年,重庆就已经清退了几十家不合格机构,今年开年第一季度直接再砍二十一家,态度已经摆到台面上了, 对不合规的机构零容忍,直接清退没有任何商量的余地。很多人不明白,以前小贷行业遍地开花,怎么现在说清退就清退?核心原因就一个,过去靠灰色地带赚钱的野蛮生长时代彻底结束了。 以前很多小贷公司是怎么干的?放砍头,吸踩国家利率红线,暴力催收, 搞资金池,跨区域违规放贷,甚至是空壳公司、失联公司,拿着牌照不干正事,专门盯着普通人的钱包薅羊毛,放大金融风险,还损害借款人的合法权益。以前监管给过整改机会,现在呢?对不起,整改的窗口期已经彻底关了。 只要你不合规,不管你规模多大,背景多硬,直接清退出场,没有第二次机会。所以今天我把话放在这里,对于整个小贷行业来说,合规已经不是你做的好不好的加分项,而是你能不能活下去的入场券,更是未来生存和发展的唯一出路, 没有第二条路可走。重庆这次的监管规则写的明明白白,公司治理、风险管理、监管合规这几项加起来,权重直接超过百分之六十。合规做的不好,直接评为最低等级,等待你的就是清退离场。 而且接下来重庆全年还要对四十二家小贷公司做现场检查,全国其他省份也一定会跟上。这场行业大洗牌才刚刚开始, 先给还在这个行业里的从业者提个醒,别再抱着侥幸心理了,别再想着打擦边球,走灰色地带赚快钱了。 现在的监管是全流程无死角的,从你的资金来源、贷款利率、催收方式,到消费者权益保护,每一个环节都有明确的红线,任何一个环节不合规,都可能让你之前所有的努力全部归零。 想要活下去,想要长久发展,唯一的办法就是把合规刻进公司的骨子里,老老实实持牌经营,踏踏实实服务小微企业和实体经济,这才是正道。 而对于那些一直本本分分死守合规红线的持牌金融机构来说,这更是一次行业的正本清源,是实打实的重磅利好。 以前行业野蛮生长的年代,那些违规机构靠着砍头息、超利贷、暴力催收这些歪门邪道抢市场、 赚快钱,典型的劣币驱逐良币,守规矩的合规机构反而被挤得没生存空间,甚至还要被整个行业的坏口碑连累。用户一听相关业务就先打退堂鼓, 一听是小戴公司就骂声不断。现在监管直接动真格,把这些不合规的玩家彻底清出场,不光刹住了行业的歪风邪气,更把干净的市场空间、公平的竞争环境完完整整还给了真正守规矩的机构。 往后,这些合规机构不用再跟违规玩家打擦边球内卷,不用再被行业负面口碑拖后腿,能踏踏实实打磨合规产品, 专心服务小微企业和有合理资金需求的用户。行业洗牌之下,资源和用户只会越来越向合规机构集中,真正守规矩做正事的机构,只会越走越稳,越做越强。 再给咱们普通老百姓说句实在的,这件事对你来说是天大的好事,以后你在急用钱、借钱,那些不合规的高息网贷、套路贷会越来越少,你的合法权益会有更多保障。但同时也要记住, 以后借钱只认准持牌合规的金融机构,凡是利率超红线的,要收砍头息的,不签正规合同的,不管说的多好听,都千万别碰,别把自己拖进债务的泥潭里。 其实不只是小贷行业,整个金融行业的逻辑都已经彻底变了。以前是野蛮生长,撑死胆大的,饿死胆小的,现在是合规为王。只有守规矩的人才能走得稳,走得远。金融的本质从来都不是投机套利,而是服务实体,守护普通人的钱袋子。 最后问大家一句,你有没有遇到过不合格小贷的坑?评论区里聊聊你的经历,觉得这条视频有用的,点赞、收藏,转发给你身边正在借钱或者做相关生意的朋友,帮他们避坑!
25点汇云科 03:53查看AI文稿AI文稿
为啥重庆能当全国小贷的老大?说出来你都不敢相信,百度,蚂蚁,京东这些巨头的放贷牌照全挂在重庆,全国十二家顶配的小贷 七家都在那,可就在二零二六年的四月,这事彻底翻了篇。我就问你怪不怪 重庆一个西部的山城,没有深交所,也没有什么互联网的大厂总部, 他却凭什么能够成为小贷之都?又有多少人为这十一年疯狂的买单,把时钟拨回二零一五年,重庆金融办甩出来一句话,那可是全国独一份, 意思是只要你在我这拿牌照,不用开分公司,直接上网全国放贷。来听一听,这叫啥? 这叫一地拿牌,全国收割。那时候别的地方小贷公司被死死的摁在本省,深圳的只能在广州东转,上海的只能在上海搞, 唯独重庆一张牌照通吃全国,而且门槛低到离谱,三千万不能起步。结果阿里京东、美团、携程全都跑去那了, 连腾讯在深圳为了合规都拼命的争执,杭州更是离谱,眼睁睁的看着阿里把牌照迁去了重庆,为啥北上杭都不干? 怕呀,这三个地方太富了,怕出系统性的风险,不敢乱来。但重庆不一样,人家要在全国金融版图里面撕开一道口子来,那么就得敢赌,哪怕承担一点风险,也要把这个制度的挖地给挖出来。 你知道多少人惊人吗?每一笔跨省放贷,重庆都要收百分之零点二到百分之零点三的通道费, 是不是看着非常少?但仅乘以几千亿的规模,乘以几百家公司,这钱堆起来 能把一座山城堆成金融巨无霸企业省下的成本重新赚了税收,老铁们也借钱方便了。看似山盟对不对,但报应来得快呀! 二零二六年开春三季,重拳直接拳而蒙全场。四月底,重庆自己出台了九十一条系,亲手收回了当年的尚方宝剑。紧接着,国家层面的新规落地,全国放款,彻底的凉了, 那个创造神话被亲手的终结。更有意思的是,就在风暴的前夕,被称为小代教父的重庆前金融办主任任皖路被查了。时间 点就这么巧,你说巧不巧?这里面的水到底有多深,我不方便多说,来你品细品。这棋局里面没有坏人,全都是聪明人。企业在当时选择了最优的 方案,地方也在当时选择了最优的方案,只是这代价最后落到了谁头上。点个赞,关注一下,我是杨小微,带你看看金融圈不能说的那些秘密!
24杨小微财经 05:51查看AI文稿AI文稿
关于重庆二十一家小贷公司被集体清退别划走,这件事跟你息息相关,不管你是正在借钱的,还是想靠放贷赚钱的,甚至只是个普通打工人,这条视频能帮你避开未来几年的金融大坑。 就在四月一号,重庆市地方金融管理局发布了官方公告,二零二六年开年第一季度,直接清退了二十一家小额贷款公司。我给你划个最关键的重点,这不是限期整改, 不是罚款警告,是直接取消经营资格,彻底踢出这个行业。这二十家里,只有一家是主动申请注销的,剩下二十家全是被监管拿着监管措施决定书强制清退的, 白纸黑字写的明明白白,退出之后再也不能碰任何小贷相关的业务,连存量的债权债务都必须依法妥善处理,半分含糊都不行。 可能有人会说,不就是重庆清退了几家公司吗?跟我有什么关系?我告诉你,关系大了!重庆是什么地方? 是全国公认的小贷之都,国内头部的网络小贷公司一大半都注册在重庆。他的监管动作从来都不是地方小事,而是全国小贷行业监管的风向标和情语表。 而且这不是第一次动真格了,二零二五年,重庆就已经清退了几十家不合格机构,今年开年第一季度直接再砍二十一家,态度已经摆到台面上了, 对不合规的机构零容忍,直接清退没有任何商量的余地。很多人不明白,以前小贷行业遍地开花,怎么现在说清退就清退?核心原因就一个,过去靠灰色地带赚钱的野蛮生长时代彻底结束了。 以前很多小贷公司是怎么干的?放砍头,吸踩国家利率红线,暴力催收, 搞资金池,跨区域违规放贷,甚至是空壳公司、失联公司,拿着牌照不干正事,专门盯着普通人的钱包薅羊毛,放大金融风险,还损害借款人的合法权益。以前监管给过整改机会,现在呢?对不起,整改的窗口期已经彻底关了。 只要你不合规,不管你规模多大,背景多硬,直接清退出场,没有第二次机会。所以今天我把话放在这里,对于整个小贷行业来说,合规已经不是你做的好不好的加分项,而是你能不能活下去的入场券,更是未来生存和发展的唯一出路, 没有第二条路可走。重庆这次的监管规则写的明明白白,公司治理、风险管理、监管合规这几项加起来,权重直接超过百分之六十。合规做的不好,直接评为最低等级,等待你的就是清退离场。 而且接下来重庆全年还要对四十二家小贷公司做现场检查,全国其他省份也一定会跟上。这场行业大洗牌才刚刚开始, 先给还在这个行业里的从业者提个醒,别再抱着侥幸心理了,别再想着打擦边球,走灰色地带赚快钱了。 现在的监管是全流程无死角的,从你的资金来源、贷款利率、催收方式,到消费者权益保护,每一个环节都有明确的红线,任何一个环节不合规,都可能让你之前所有的努力全部归零。 想要活下去,想要长久发展,唯一的办法就是把合规刻进公司的骨子里,老老实实持牌经营,踏踏实实服务小微企业和实体经济,这才是正道。 而对于那些一直本本分分死守合规红线的持牌金融机构来说,这更是一次行业的正本清源,是实打实的重磅利好。 以前行业野蛮生长的年代,那些违规机构靠着砍头息、超利贷、暴力催收这些歪门邪道抢市场、 赚快钱,典型的劣币驱逐良币,守规矩的合规机构反而被挤得没生存空间,甚至还要被整个行业的坏口碑连累。用户一听相关业务就先打退堂鼓, 一听是小戴公司就骂声不断。现在监管直接动真格,把这些不合规的玩家彻底清出场,不光刹住了行业的歪风邪气,更把干净的市场空间、公平的竞争环境完完整整还给了真正守规矩的机构。 往后,这些合规机构不用再跟违规玩家打擦边球内卷,不用再被行业负面口碑拖后腿,能踏踏实实打磨合规产品, 专心服务小微企业和有合理资金需求的用户。行业洗牌之下,资源和用户只会越来越向合规机构集中,真正守规矩做正事的机构,只会越走越稳,越做越强。 再给咱们普通老百姓说句实在的,这件事对你来说是天大的好事,以后你在急用钱、借钱,那些不合规的高息网贷、套路贷会越来越少,你的合法权益会有更多保障。但同时也要记住, 以后借钱只认准持牌合规的金融机构,凡是利率超红线的,要收砍头息的,不签正规合同的,不管说的多好听,都千万别碰,别把自己拖进债务的泥潭里。 其实不只是小贷行业,整个金融行业的逻辑都已经彻底变了。以前是野蛮生长,撑死胆大的,饿死胆小的,现在是合规为王。只有守规矩的人才能走得稳,走得远。金融的本质从来都不是投机套利,而是服务实体,守护普通人的钱袋子。 最后问大家一句,你有没有遇到过不合格小贷的坑?评论区里聊聊你的经历,觉得这条视频有用的,点赞、收藏,转发给你身边正在借钱或者做相关生意的朋友,帮他们避坑!
 00:18查看AI文稿AI文稿
为啥子?花呗、借呗他的注册地都在重庆呢。啊?为啥?哈哈,我也不晓得。京东金条、杜小满他的注册地也在重庆啊。你看安义花、美团钱包、携程金融、苏宁金融、小雨点、假日消费、小米金融这些,他的注册地都在重庆。那为啥子?对啊,到底为啥子呢?反正我也搞不懂。
65绵阳亚东聊规划 00:19查看AI文稿AI文稿
为什么?花呗、借呗注册地在重庆,京东金条、杜小满也在重庆,安义花、美团钱包、携程金融、苏宁金融、小雨点、海尔消费、小米金融还是在重庆,是不是很神奇啊?为什么这些平台都选择在重庆注册呢?有人知道为什么吗?评论区告诉我。
423好车易代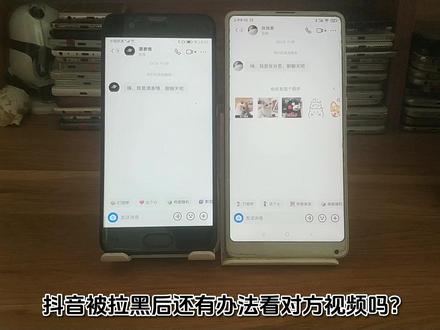 01:04查看AI文稿AI文稿
抖音被拉黑后,还有办法看对方视频吗?好,现在这两个是正常的好友关系。拉黑之前是可以进入对方的主页的,就是可以看到他的作品,现在我们直接把他给拉黑,右上角三个点,然后这边有一个拉黑,确认拉黑 好,我们再重新返回,然后进入他的主页,拉黑过后对方的主页是这样的,那么还有什么办法能够看到他主页的视频呢?我们先返回进入抖音设置, 然后往下边翻最下边一项退出登录退出。 好,现在我们点击右上角的放大镜,搜索一下对方的昵称,当然如果是抖音号更好, 好,又能看到他的作品了,我们点击进去就是这么简单,有这方面困扰的朋友可以去试一下。
1.0万设置侠 6.8万傲娇系


