嘉联支付api使用教程
呃,加联支付啊,远程收款的话啊,我们怎么来用啊?因为商家嘛,你经常如果说有出现远程收款的,微信支付宝会有这个大数据拦截啊。所以说如果说你的应用场景里面有经常要远程收款的,我们要开一个收款单功能啊, 这个功能需要额外开通啊,点更多那边啊?开通之后呢?点击这个收款单啊,这边可以创建一下收款单啊,一种是固定金额,一种是制定金额啊,我们来演示一下啊,比如说四百九十八啊,这个服务费 啊,这个根据情况自己来填写啊,有这个洗脚服务费。 然后呢确定一下啊,我们可以看一下这个,直接把这个发给对方啊,一种二维码,一种微信和支付宝都可以啊,分享给对方,对方那边就会收到一个小程序,然后直接来付款就 ok, 然后呢进行付款一下就好了,这个是远程收款的啊。
粉丝940获赞3913
相关视频
 04:21查看AI文稿AI文稿
支付行业兄弟,想玩 api 的 直接先看图啊, posp 聚合产品落幕了,好多又去用 api 搞聚合。今天一个视频,把 api 的 底层逻辑和优缺点给大家讲清楚, 视频会很长,点赞收藏,多看几次,深度理解,同时可以转发给自己团队的小伙伴。 一,咱们先讲逻辑。首先做 api 的 老板,比如咱给老板起个名字吧,叫老 a。 老 a 先在周公司开个直签后台数据接口,打通自己定制的小程序或者 app, 甭管你做的是一点零、二点零、三点零 啊,还是一点五、一点八,逻辑都是一样的。这些平台下面所有的小伙伴,拓展的所有用户,对于老 a 而言,在老 a 的 平台下面都是直营客户, 金鹰公司对老 a 是 直发各项收益,而老 a 这个平台下的所有小伙伴的收益是老 a 设了一个或者是多个的空中钱包啊,谁体现了老 a 就 往这个空中 q 包里面去冲。 对于老 a 而言,他需要养技术团队,还要买服务器,渔民啊,云存储,或者是搞硬件做这个本地存储等等, 这无形中会增加很多的成本。 ok, 咱们把这个逻辑啊捋顺后,咱们总结一下优缺点。优点一,老 a 更方便去设计包装一些政策。优点二,老 a 是 有这个沉淀资金收益的, 你合作伙伴越多,可能这一块就会越多啊。优点三,老 a 合作的小伙伴,一个展业后台就可以做好多个,助公司产品 不需要开那么多后台了,更方便更简洁一些。也正因为如此,我在二百五十九号文件落地前的大半年,就尝试着做一个 api 的 聚合产品,初心其实是为了方便合作伙伴展业, 你不用开那么多后台了嘛。但是为啥后来我放弃了?那就要站在上帝视角讲一讲这种产品的缺点了。缺点一, 原则上会增加老微的成本,政策就要相对保守。缺点二,老微是有跑路的风险的啊。 呃,下面小伙伴提现到不了账,因为这对于老 a 来说都是老 a 的 直营客户啊,周公司只是跟老 a 是 一个协议合作的关系。缺点三,这东西很隐晦,这个就是老 a 具备优化数据的权限, 技术上他可以往平台推送他值钱,后台数据的百分之九十八十啊,七十六十甚至五十四十都是可以实现的。注意啊,我说的是他有这个权限,我并没有说他一定会这样做。好吧, 我经常说支付行业是长期主义,既然如此,你就要有三年规划,五年规划,甚至十年规划,那么你是把你和你团队的命运交给老 a 安全?还是说和支付公司建立合作更安全?自己深度思考一下,这个咱们不需要杠, 君子不立于微强之下,你大哥老 a 都不怕麻烦,在各家住公司开了直线后台,你还怕麻烦吗?何况当下也没有几个值得选择的住公司了啊。 回归我放弃做 apa 那 个话题,本身我初心是想为合作伙伴图方便,但是我知道有这么多东西和我果断放弃掉, 因为即使我坚持初心不去做优化的事,还是难免会有人会有质疑,很容易惹一身骚啊。而且我也没有那么大的能力去包装设计政策,我更喜欢简单纯粹一些,大道至简, 你可以试一试新一富的展业后台,非常好用,非常丝滑,非常强大,所以我又何必舍近求远,费劲巴拉的去做这种事情呢? 这个视频啊,我只讲事不对人啊!请各位做 a p i 的 大佬千万不要对号入座啊,支付行业的合作基础一定是信任啊!关注老王避坑,大家一起成长,共同避坑!
 02:07查看AI文稿AI文稿
加联支付 pos 加执照商户入件认证绑定设备教程入件前准备好入件资料以及门店三件套照片 资料,准备好后打开加联合伙人 app, 点击商户进件,根据商户需求选择设备,点击营业执照,填写营业执照资料,按图片要求上传即可填写完成,点击下一步 填写法人资料,填写完成,点击下一步填写收款资料,根据客户需求选择收款方式和结算周期,填写完成。点击下一步 填写营业信息,营业周期无需更改。支付宝优享功能可参考加联开通优享教程,开通支付宝优享上传营业场景照片 选填,无需上传。选择商户签约协议类型,点击下一步设置商户费率,按区间设置,或者点击提前设置好的费率套餐设置完成。点击提交, 提交完成后点击复制发送链接给商户做签约。如何查看商户审核及签约情况?打开加联合伙人 app, 点击商户进件,点击进件记录,可以看见商户审核情况。待签约,代表商户未签约,待签约前可以修改商户或删除,再次入件待审核,代表商户已签约,等待支付公司审核,审核通过后做支付宝微信实名认证, 点击商户进入,找到渠道认证,点击复制发送给商户。做支付宝微信实名认证, 认证信息里可以查看商户认证情况,显示此界面代表商户支付宝微信未做认证,显示此界面代表商户支付宝微信实名认证成功。支持交易需要绑定设备,点击右上角加机, 点击扫一扫,扫描设备屏幕二维码,填写商户详细地址,备注,无需填写,填写完成后点击添加加机成功,设备绑定成功,商户可以开始收款使用。实操过程中有任何疑问私信我。
 00:40查看AI文稿AI文稿
如果说你也有自己的网站、 app 或者是小程序,想要实现客户下单与付款一键完成的功能啊,不妨试试纯线上的合规的网关 a p i 接口,它能够顺利帮你实现全自动回调,特别是像什么小额频繁、大额异常 投诉等,都能轻松秒过,而且条款都是只能秒到你的。微信、支付宝,不经过任何的第三方平台,不用担心说卡钱延迟的问题, 风控病发都能扛。如果说你的网站、 app 或者说小程序啊,也想要对接这样的 a p i 支付接口,可以看看我的主页,或者说在评论区找到一个车牌去交流一下就可以了。
 03:25查看AI文稿AI文稿
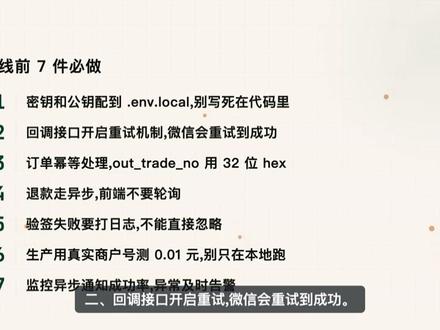
这期讲四件事,数据流平台六步操作,上线 check list、 踩坑清单,不讲代码,只讲流程和操作, 适合想接入或正在接入的工程师和运营。先看数据流,用户在前端点付款,后端调微信,微三、用户扫码支付。微信一步回调我们的后端,后端验签解密标记订单为已支付。 其中平台操作要登录商户,平台代码集成在后端。 第一步,登录商户平台申请商户号,审核通过后,你会拿到十位数字记下来,这个数字就是调接口使用的 m c h 下划线 id 参数。第二步,绑定 ap id 不绑的话支付时会报不再白名单。第三步,设置 api v 三密钥, 三十二位字母数字自己生成,关掉页面就再也看不到。第四步,申请 api, 证书下载后会有三个文件 记下证书序号。这套是老验签方式,新项目不强制,但保留没坏处,如果你用一点零老 s d k, 这个证书还是要保留的。第五步,重点到申请微信支付公告, 这是二零二四年十一月的新规,替代平台证书老教程,那套证书验签新项目不再适用,用公要验签,代码上比平台证书简单很多。第六步,配置回调地址,这里填错一步通知永远收不到, 格式是 h t t pad 开头微信会发起 pos 的 请求, 平台搞定后,上线前还有七件事必做,一、密钥和公钥配到点 e 音未点 local 别写死在代码里。二、回调接口开启重试, 微信会重试到成功。三、订单密等处理 out trade no 用三十二位, hex u u i d 是 三十六位,带横线会被微信拒绝。四、退款走一步,前端不要轮询。五、验签失败要打日制,不能直接忽略。六、 生产用真实商户号测零点零一元,别只在本地跑。零点零一元既能验证支付,也能验证退款。 最后看踩坑,分三类,配置类,证书路径错,回调 u r l 配到本地密钥配错环境数据类, auto trade no 超三十二位金额单位错原 v s 分 安全类, 验签失败,仍标已支付。明文存商户密要明文存密要等于数据泄露。屁零事故,任何一条踩中都是屁零,揭露不难,坑不少。有问题评论区见,关注我,下期见!
474数字炼金术·X 2105用户0207
 01:13查看AI文稿AI文稿
今天给你们讲一下 api 支付接口,简单来说, api 支付接口就是连接应用与支付系统,实现支付功能的重要桥梁, 它可以让其他应用调用支付相关的操作,比如处理订单呀,确定支付啥的。它就像是一个神奇的通道,能够让你的应用轻松与各种支付方式进行交互。 有了 a p i 支付接口,你的应用就可以实现各种支付功能,比如说在线购物时的一键支付、手机缴费时的快速支付、预定服务时的便捷支付,这些都是通过 a p i。 接口完成的。像很多小程序、公众号、 app、 网页等,只要有一个动作的, 都是需要通过 a p i 支付接口对接才可以完成相应的动作。而且 a p i 支付接口还是要找一级服务商对接,有什么优势呢? 第一个就是服务商的一级主体啊,在你前面帮你扛投诉,就没有那么容易说被分控。第二个就是给你做的是直连通道,不是说什么三方平台款项都是秒到你的账户的, 并发什么的都是小问题。如果说你也想对接 a p a 支付接口的话,可以看看我的主页,或者说在评论区找到一个车牌去互动一下就可以了。


