哪家足疗公司上市了
一个在银行端铁饭碗的山东人,突然辞了职,跑去开了家洗脚店,所有人都觉得他脑子进水了。二十九年后的今天,这家洗脚店要上市了。不光要上市,还是全世界第一家正儿八经冲击港股的足疗公司。这家足疗公司就是华夏良子, 在全国有四百多家店,一年服务五千万人次,累计给三亿多人捏过脚。这样一算,差不多每四个中国人里,就有一个被他家伺候过。 说捏脚这活,怎么就捏出个上市公司了呢?这得从一九九七年讲起。那个犯傻的山东人叫史英健,他是聊城人,原本在金融系统每天跟数字报表打交道,结果单位撤了,他一拍大腿不干了, 去济南开洗脚店。店的面积有一百九十平米,招了有二十来号人。史英健给店起了个名,叫华夏良子, 意思是良家子女凭良计挣良心钱。你可别笑,这名字背后藏着一股倔劲。石英剑打心眼里觉得,捏脚这事他不丢人。那年头,足疗店啥风评你也知道,鱼龙混杂,门口闪着红灯的不少。石英剑偏不跟这帮人混,一块上来就定了个规矩,单次按摩收七十到九十块, 同行才收三四十。都说他疯了,你这是撵客人呢,嘿,结果人家反而活下来了。为啥呢?因为价钱高,才养得起,培训养得起,标准,技师手法统一,服务流程规范,客人来过一次,就想来第二次,口碑就这么一点点攒起来了。二零零六年,华夏良子干了件行业头一份的事, 通过了 iso 九零零零国际质量认证。啥概念呢?就是一家洗脚店,用了跟世界五百强一模一样的质量管理体系。 同年,他还跟山东省质监局一起起草了中国第一个足疗行业标准。别人还在野蛮生长,他已经开始定规矩了。二零零七年更猛。石英建把店开到了德国。对,你没听错,德国在 巴特基辛根那个德国小镇上建了个中国健康中心,后来陆续进了芬兰、荷兰、英国,现在海外三十多家分店,业务辐射一百二十八个国家。你想想那个画面, 老外在外面逛了一天,走进一家店,脱了鞋,让专业技师给捏了个脚,那叫一个舒坦。到今天,华夏良子在全国一百多个城市开了四百多家直营店, 将近一万名员工,年接待量超过五千万人次。啥概念?一天就有十三万多人走进华夏良子去按脚。但故事最精彩的部分,不是开多少家店,而是接班。二零一零年,石英健退了,接棒的是他闺女石磊。一个八零后姑娘,突然接手了一个已经有几百家店的足疗企业。 人家记者问他害不害怕,他回答特直接,害怕也没用,面对就完了。石磊上来就搞了几件大事,第一,把业务从单一足疗扩展到了中医理疗、 spa、 养生、养生餐饮, 甚至还搞起了生物科技。第二,二零一七年,他就对外放话,两三年内要上市。结果呢?这话一放就是快十年,中间搁置了好几回。直到二零二四年底,公司终于正式动做,在山东发改委备案。二零二五年四月在香港注册的上市主体好红投资。二零二六年五月,在最近的港澳山东周签约仪式上, 跟中泰国际正式签了保荐协议,市场预计募资十到十五亿港元,最快二零二七年中挂牌。但你别以为这事板上钉钉了,摆在石磊面前的硬骨头可不少。第一个是股权结构,石磊个人持股百分之九十九点九,剩下百分之零点一也是他间接控制的公司。 港交所要求上市公司至少百分之二十五的股份在公众手里,等于说石磊得把自己将近四分之一的股份让出来给外人 事搁谁身上都得好好琢磨琢磨。第二个用功合规。华夏良子号称近万名员工,但公开数据显示,二零二四年社保参保的只有三百零九人,有的分支机构参保人数直接是零。足疗行业长期大量使用、灵活用功,这个问题不解决,港交唢呐关不好过。 三个更值得思考,按摩这行到底能不能标准化?一瓶可乐能全球一个味,但一次按摩的体验,取决于技师的手法力道。当天的心情,华夏良子搞了三十多项标准流程,办了企业商学院,搞施代图体系。可人的手艺这东西 真能像机器一样精确复制吗?目前还不太确定。这也是为什么整个七千亿的足疗市场,前十大品牌加起来才占百分之十三点五,剩下九成全是夫妻老婆店。不是没人想做大,是这行太依赖人为因素, 一线层级了。不过话说回来,当年石英健从金融圈跳出来开洗脚店,所有人也觉得他疯了。后来他不光活下来了,还做出了一个跨国连锁品牌, 现在轮到他闺女要干一件更疯的事,把捏脚这件事做到资本市场上去。能不能成没人知道,但你得承认,这一家子确实挺敢折腾的。
粉丝2.1万获赞57.5万
相关视频
 07:31查看AI文稿AI文稿
近日,深耕行业二十九年的华夏良子正式与中泰国际签约上市保健协议,高调启动港股 ipo 进程,冲击国内足疗保健第一步。消息一出,瞬间刷屏圈层,彻底打破了大众对足疗店等于小生意的固有认知。很多人不解,遍地都是足疗店,凭什么能做上市?一门看似普通的捏脚生意,为何能撬动港股 资本市场估值冲刺数十亿级别?要知道,国内的足疗养生行业早已不是小打小闹的街边业态,整体市场规模突破七千亿,累计超三亿。国人有足疗的消费习惯,是实打实的万亿级 民生蓝海赛道。而华夏良子能从万千夫妻店、小作坊中杀出重围,登顶行业资本化顶端,靠的绝不是运气, 而是二十九年深耕的创业底气、承受的商业逻辑和极致的行业深耕。今天,我们就深度拆解华夏良子的逆袭之路,足疗乃至整个实体服务行业,未来到底还有多少机会?华夏良子的诞生,本身就是一场逆势突围的创业故事。 就在行业乱象丛生之际,创始人史英健做出了一个颠覆所有人认知的决定。彼时,他深耕金融行业多年,曾任中国农业信托投资山东分公司总经理, 手握优质的金融资源和成熟的商业思维,却在行业改革期毅然下海,跨界入局足疗养生赛道。 谈及品牌初心,华夏良子四个字早已道明了内核,良家子女精良技术、优良服务良心赚钱。不同于行业多数门店追求短期暴利,史英健从创业之初就定下了标准化、正规化、品牌化的长期路线。更关键的是,他打破了品牌中老年商务专属的刻板印象,年轻化升级产品场景和服务, 成功抓住年轻消费群体,让老牌养生品牌适配新时代消费趋势,也为此次港股 ipo 砥砺了坚实的市场基础。 很多人以为华夏良子的赚钱逻辑就是靠技师捏脚收费,实则大错特错。能撑起 ipo 估值的商业模式,从来都是低风险、高复购、强现金流、可持续复制的闭环体系,这也是它碾压普通足疗店的核心优势。不同于行业多数品牌重加盟、轻管控,华夏良子采用直营为主、 可控加盟为辅的轻重结合模式,所有加盟门店仅为财务、投资、人员管理、服务培训、运营标准全部由总部统一把控, 从根源杜绝加盟乱象,保障全国门店服务同质化,守住品牌口碑底线。其盈利结构更是极具巧思,形成三层递进式的利润体系,层层锁客,持续变现。 一层是基础引流层,以足疗基础推拿为核心,这部分项目客单价适中,受众广泛,体验感直观,基本不追求高额利润,核心作用是吸引新客、沉淀流量,打造用户初次信任,是品牌的核心流量入口。 第二层是增值盈利层,主打 spa、 深度理疗、肩颈调理等进阶项目,针对久坐上班族、高压商务人群、亚健康群体精准发力,客单价更高,利润空间更大,是门店的主要营收来源,贴合当下大众健康消费升级需求。 第三层是长效利润池,一托会员储值、养生产品销售、私域复购,实现持续增收,这也是华夏良子最核心的盈利密码。预付费模式带来充沛稳定的现金流,几乎无应收账款,抗风险能力远超多数实体行业。同时,为何销的储值余额、持续复购的老客体系,让品牌拥有源源不断的长效收益? 除此之外,华夏良子早已跳出单一服务门店的定位,搭建了完整的产业闭环,自主搭建技师培训体系,实现人才自主造血,解决行业技师短缺、技术参差不齐的核心痛点。 同步推进数字化升级、线上预约、智能排单、用户精准画像、会员精细化运营,大幅降低了运营成本,提升门店盈利效率。此次冲刺港股 ipo 募资用途也十分清晰,聚焦门店扩张、数字化国际业务拓展,进一步放大品牌规模优势, 巩固行业龙头地位。这套成熟、稳健、可复制的商业模式,正是资本市场愿意为其买单的核心原因。几千亿足疗养生赛道,看似蓝海广阔,实则大行业小,企业极度 分散,也是典型的蚂蚁市场。数据显示,全国养生足疗门店超百万家,但连锁化率不足百分之五,百分之九十五以上都是单店经营的夫妻小店、个体作坊。这类小店门槛低、成本低, 但普遍存在服务不标准、卫生保障、技师不专业、复购率低的问题,只能靠低价内卷生存,无法形成品牌效应。而随着大众健康意识的觉醒,消费升级迭代,低端低价的小店逐渐被市场淘汰,消费者更愿意为正规、专业、干净、体验好的连锁品牌买单。 行业正式进入洗牌期,头部集中趋势愈发明显。目前国内连锁养生赛道形成了三足鼎立的竞争格局, 也是华夏良子冲刺 ipo 的 主要对手。老牌龙头富桥深耕川渝市场,主打性价比下沉,市场布局广泛,门店技术大,大众认知度高。泰式按摩标杆。华夏良子主打中高端品质服务标准化程度最高,全国及海外布局均衡,品牌调性,更适配年轻及商务群体, 还有众多区域连锁品牌一托本地资源,深耕区域市场,抢占细分份额。相比竞争,华夏良子的核心壁垒十分突出,一是标准化壁垒,行业最早建立完整的服务卫生培训管理体系,甚至参与定制行业标准,专业性遥遥领先。 二是品牌壁垒。二是九年老牌口碑正规、安全、专业的标签深入人心,彻底摆脱行业灰色属性。三是全国化壁垒,海内外门店均衡布局,不依赖单一区域,抗市场波动能力更强。 但同时,华夏良子的上市之路也并非一帆风顺,依旧面临多重考验。时控人、高比例控股的股权结构、门店扩张与用工合规的适配问题、行业同质化竞争、家具部分门店储值退款争议等都是其需要突破的瓶颈,也是资本市场重点关注的风险点。 华夏两子冲刺港股 ipo, 不 仅仅是一家企业的资本突围,更是整个传统实体服务行业的风向标。过去十年,资本扎堆互联网金融、科技赛道,传统物业长期被低估、被忽视,被贴上低端传统无前景的标签。但事实证明,真正穿越周期的生意,永远是贴近普通人刚需的民生生意。 当下,年轻人久坐、熬夜上班族、亚健康普遍,大众养生需求常态化,足疗、理疗、康养早已从休闲娱乐升级为健康刚需。七千亿的市场规模只是起点,行业增长空间依旧充足。 放眼未来,足疗乃至整个实体服务行业正在迎来三大不可逆的趋势,机遇与挑战并存。第一,行业去非标化、标准化、品牌化成为唯一出路,野蛮生长的低价,更看重服务品质、安全保障、专业度。 未来,没有标准、没有口碑、没有门店的个体门店终将被连锁品牌替代,行业集中度会持续提升。第二,消费年轻化、品质化、赛道持续升级。 养生不再是中年人的专属,九零后、零零后成为消费主力,倒逼行业升级场景服务和产品,简约舒适的环境、精细化服务、多元养生项目、智能化体验将成为行业标配,低端内卷彻底失效。第三,传统物业资本化加速,价值重估。 此前,餐饮、酒店、茶饮陆续登陆资本市场,如今,足疗养生赛道迎来第一股窗口期,未来,所有深耕刚需、拥有标准化体系、稳定现金流、品牌口碑的实体服务企业都会迎来资本价值重估。 传统服务业不再是低端生意。当然,赛道红利之下,挑战依然存在,技师人才短缺、人力成本上涨、同质化竞争、用户信任维护、合规划运营依旧是悬在行业头顶的难题。 华夏良子能否顺利登陆港股,坐稳行业龙头宝座,能否带领整个养生赛道走向规模化、高端化、资本化,目前仍是未知。但可以确定的是,所有接地气的民生刚需,所有坚守品质、深耕细节的实体服务,从来都不缺市场,缺的是标准化的体系、长期主义的坚守和与时俱进的革新。 从街边小店到港股 ipo, 华夏良子的二十九年,不仅是一家企业的逆袭,更是中国传统实体物业蜕变升级的最好缩影。
17娟姐的朋友们 05:14查看AI文稿AI文稿
华夏良子冲刺足疗第一股,七千亿赛道里的现金奶牛,普通人怎么看?大家平时下班累了,是不是都爱找个地方按个脚,松松肩?你可能想不到,咱们耳熟能详的华夏良子现在正式冲港股 ipo 了, 一旦成功,就是国内实打实的足疗保健第一股。很多人第一反应都是足疗店也能上市。今天咱们就用大白话把它的发家史、赚钱逻辑、家底虚实、行业前景全说透。 一、发家史,从济南小店到全球连锁,用金融思维做足疗华夏良子一九九七年在济南起家,到今年快三十年了。创始人史英健以前是干信托的,妥妥的金融出身。 他没把足疗当小生意做,一上来就走正规化、标准化路线,直接打破了当时行业脏乱差的低端标签。后来他女儿史磊接班,继续扩规模、拓品类, 从单纯的足疗做到推拿、艾灸、 s p a 全品类,发展到现在国内有近四百家直营门店,覆盖全国一百多个城市,还把店开到了伦敦、柏林等海外城市。技师团队近万人,累计服务过三亿人次, 一年接待顾客超五千万,相当于每天有十三万多人在华夏量子按揭。二、盈利模式,表面卖按摩,核心是无息现金流,很多人以为他赚的是手工费,其实这门生意的精髓在预付卡。说白了,顾客办储值卡,先把钱充进去,慢慢消费, 这笔钱不用付利息,只要顾客不退,卡就一直趴在公司账上,相当于源源不断的无息资金。这和保险的浮存金逻辑很像, 咱们算笔简单的账,他客单价大概两百元左右,一年接待五千万人次,年营收规模大概十亿元,全是实打实的现金,几乎没有应收账款, 现金流健康程度秒杀一大半上市公司。而且他坚持直营模式,门店全自己管,服务品质能统一把控,再加上抖音、美团卖团购引流,线上线下一起获客,单店盈利模型很成熟,是典型的现金奶牛生意, 三家底与偿债能力。现金流很稳,但成本压力不小,因为还没正式透露招股书,没有精确的财报数据,但从商业模式就能看清他的家底。好的一面,预收款多,现金储备足,基本没有银行借款这类有息负债,短期偿债压力非常小,抗风险能力强。 压力的一面,重资产值营意味着高固定成本,房租,技师工资是最大的两块支出,行业技师流失率大概百分之十五,招人培训都是持续成本。另外有个很关键的点,目前公司股权高度集中时控人持股百分之九十九点九,几乎是全资控股, 而港交所要求公众持股不低于百分之二十五,所以上市前他必须稀释股权,引入外部投资者,这也是他接下来的核心动作。四、行业地位,七千亿赛道的绝对龙头,洗牌空间巨大。 别小看足疗养生这个行业,二零二五年整个市场规模已经到了七千亿元,比新茶饮、电影票房加起来都大,是休闲消费里的顶级赛道。但这个行业极度分散,百分之九十二都是夫妻店、小作坊, top 十品牌加起来是占率才百分之八,连锁化率特别低。 华夏良子不管是门店数量、营收规模还是品牌知名度,都是行业里的头部玩家,没有能对标的同级对手。 而且现在用户结构彻底变了,二十到三十五岁的年轻人占了一半以上,九零后、零零后成了消费主力,需求也从单纯解压变成了健康调理、社交放松行业还在持续增长,未来品牌连锁店替代小门店是大趋势,头部企业的成长空间非常大。 五、估值与上市意义稀缺性拉满成败影响整个赛道,目前还没公布发行价和募资额,没法给精确估值,但作为足疗第一股,资本市场的稀缺性是很强的, 参考线下消费连锁的普遍估值水平,结合他的盈利体量,上市后市值大概率在几十亿量级。他上市的目的也很明确,融到钱之后,继续在一二线和下沉市场开新店,做数字化智能管理,降成本,再拓展海外市场,进一步拉开和同行的差距。 更重要的是,他如果成功上市,等于给整个养生足疗行业证明了打破资本对这个行业不正规、难规范的偏见,以后会有更多连锁品牌拿到资本支持,加速整个行业的洗牌和升级。 六、不能忽视的风险当然也不是全是好事,有两个挑战很现实,第一是新对手冲击 公交到家,这类上门按摩平台在家就能服务,分流了不少线下客流。第二是合规压力,行业普遍存在的用工、社保、预付卡监管问题,都是港股审核的重点,也是它上市路上必须过的关。 最后总结一下,华夏良子 ipo 本质是传统服务业从夫妻店模式走向标准化、资本化的标志性事件。它能不能顺利上市,不光是一家企业的事,也会影响整个养生费到未来的资本化进程。 风险提示,以上内容仅为行业分析与公司科普,不构成任何投资建议。公司最终财务数据发行信息请以正式招股书为准。
25上市公司那些事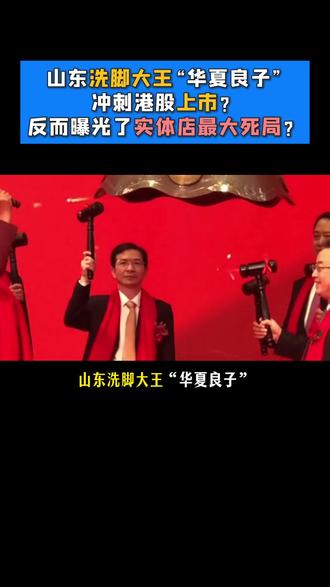 02:14查看AI文稿AI文稿
山东洗脚大王华夏良子冲刺港股上市,反而曝光了实体店最大死局。山东足疗大王冲刺港股足疗连锁头部品牌华夏良子准备上市,看似行业起飞,实则暴露了传统实体门店的终极死局。很多人以为足疗行业赚钱,其实大错特错, 连做到全国头部准备上市的连锁门店品牌,都深陷重资产困境。反观现在,闷声发财的根本不是开店的,而是做上门预约平台的某某到家一年赚四十亿,整合三万技师合作也计划上市。为什么实体店越来越难上门?赛道越做越猛?核心就两招, 第一招,彻底干掉重资产降维,吊打门店。第一招,甩开所有实体门店的致命短板。华夏良子能上市,靠的是上百家门店堆出来的规模,但代价是巨额房租、装修、人工管理成本,重资产压身,容错率极低,利润微薄。而现在真正暴力的上门预约模式完全反着来, 不开店、不搞装修,不用招聘技师,纯轻资产加合伙人模式运作,直接砍掉门店百分之四十以上的固定开销,服务范围从周边三公里扩到全城全国上门预约平台利润直接碾压传统门店, 这就是当下最赚钱的轻资产新玩法。第二招,摆脱平台收割私域锁客锁利。这也是所有实体店老板最容易踩的坑。不管是大型连锁还是街边小店, 客流永远受门店限制,想做上门生意又不敢入驻大平台,一单被抽走百分之二十到百分之四十个点,门店辛苦干活全给平台打工,客户还不归自己。真正聪明的创业者, 现在都在搭建属于自己的上门预约独立平台,几千块落地,不用加入别人品牌,没有高抽成,不用被平台压榨,所有客户数据,所有订单利润,所有技师资源 全部自己掌控,真正实现轻资产躺赚。说白了,华夏良子启动上市,证明赛道没问题,出问题的是重资产开店的老旧模式。未来的足疗赛道早已不是拼门店大小,而是拼谁的流量可控,利润可控,成本最低。传统足疗店越来越卷, 自建上门预约平台才是新风口。想低成本搭建上门预约平台,找我,全套落地方案直接给你。你觉得未来实体店还有必要死守门店吗?评论区聊聊。
 02:58查看AI文稿AI文稿
华夏良子上市成功了,对于整个按摩足疗行业和个体老板来说,到底意味着什么?我们今天就来拆解一下这个消息他背后释放的信号。一旦华夏良子上市成功了,就意味着按摩足疗行业的资本化道路的口子就被彻底的撕开了, 那么未来留给我们个体手艺人创业的机会基本上就被毒死完了。源源不断的资本进来了以后,首先会被干掉的就是那些缺乏商业模式设计和股权融资能力的个体老板。之前金牌技师还有创业成功的机会,是因为还没有大量的资本进入到这个行业,大家还可以在很低维度的层面去内卷, 比如说比谁的手法好,比谁的装修好,比谁的服务好。但是一旦行业资本化了以后,比拼的就是产业生态的布局,业务结构的设计以及融资能力了。 其实说的直白一点,在现在这个时代下,技师是不适合创业开店的,很多人他没有把技师这个工种的本质属性看清楚,没有一个清晰的自我认知。 首先技师他是一个守株待兔型的工种,他和送外卖开滴滴的性质是一样的。在整个工作中,他不需要去进行横向的是前规划以及事后的总结复盘优化, 也不需要去横向的进行组织的协调,更不需要去向外去整合资源来降低编辑成本,提高生产效率了。 他只需要坐在店里等进来一个人按一个,进来一个人按一个。也就是说技师他是一个只需要埋头卖力,把自己手头的那点活干好就可以挣到钱的工作了,这是个典型的体力劳动者的思维模型。 整个行业逐渐的进入到资本化时代以后,未来好的技师就只有一条路,就是加入到一个资本化的平台,老老实实的去做好一个金牌技师该做的事就好了, 去干好手里的活,在平台上把自己的各项数据给拉上去了以后,提高自己作为一个技师单位在平台的权重,让平台给自己派更多单,从而挣到更多的钱。华夏良子上市, 它在没有数字化人工智能概念加持的基础上,它作为一个传统企业上市资本能给到的 pe 倍数大概是一千五百二十倍,也就是说它可以在资本市场把未来一千五百二十年的钱先拿回来去发展和壮大业务。一个行业想要快速的被推动,一定是由精细化的分工协调来完成的。 技术好的干好技术有小钱的投资,门店有大钱的投资,平台,有供应链资源的提供资源,大家千万不要角色错位,资源错配了,只有这样我们才能实现一加一大于二的合作共赢。未来咱们养生行业的路只有一条,连锁做龙头,做区域之王。 七月二十一号到二十三号武汉站的年终修正线下交流会,我们将把门店、五代店的超级盈利模型,单店、老店如何做项目升级,把社区店、小店、修脚店、养生馆等精细化运营体系搬到荧幕 上。如果你也是这个行业的老板、投资人,不妨出来看看,感兴趣的打个武汉站,咱们聊一下。
33李淑艾谈养生管理 03:34查看AI文稿AI文稿
中国最大的足疗连锁店要去香港上市了,华夏良子找了中金,正儿八经的中金 i p o 一个搓脚起家的要去敲钟了。你先别笑,这门生意比你想的大得多。中国按摩足疗行业一年七千亿。七千亿什么概念?比全国一流的电影总票房大 十几倍,比白酒行业都不小。但就是这个一个庞然大物,过去几十年,一家上市公司都没有,一家都没有。七千亿的市场,三十年没人在 a 股和港股挂过牌,这是本身就值的了。问你出价呢?就俩字,太散。这行业前十大品牌加起来市场份额不到百分之九,剩下九成多全是街边的个体小店。你说这些小店赚不赚钱?赚 收现金,办卡充值的生意流水惊人,老板闷声发大财。但这种店永远跟资本市场没关系,你让哪个审计师去查他的账呢?今天来了个散客,明天走个技师,收入靠现金,成本靠股算,连一个干净的财务报表都拿不出来,谁敢给他估值?谁敢买他的股票?所以七千人看着很大,其实是一盘散沙, 谁能把这盘散沙串成一块砖,谁就是第一。华夏良子干的事就是这个。全国四百多家连锁店,统一招牌,统一服务标准,明码标价。他把一个土生意包装成了资本看得懂的样子。但这有一个急性淋巴的地方,很多常去洗脚的人反而嫌华夏良子太正规。这是一枚靠灰色地带赚钱的生意, 你搞的太正规,反而劝退一部分老客户。可你细想,恰恰是这种太正规,才是他能上市的命根子。资本市场只认规矩的公司,你越规矩,账越干净,越像个正经企业,资本才敢把钱投给你街边那些不规矩的小店,钱可能赚的更爷,但永远上不了市。这就是正规的代价,也就是华夏良子的护城河。 再看几个数据,华夏良子一年服务五千万人,累计服务超过三亿多人,什么概念?差不多每五个中国人里面就有一个人 进过他的店,门店从山东齐家一路铺到一百多个城市,海外还开到了伦敦、波林。新加坡。听起来很猛吧, 但这里有个巨大的信息漏洞,他的账户书还没出,什么意思就是他到底一年收入多少,净利润多少,利率多高,外界至今一无所知,没人见过他的账本。一个连账本都没有摊开的公司,光凭七千亿赛道第一股的股市就想让你掏钱,你愿不愿?但还有一点值得警惕,这家公司九成以上的股份 看在创造人家族一个人手里,这就是双刃剑,决策快,没有内斗,但也意味着这艘船怎么开,基本一个人说了算,小股东和散户没有任何话语权。那这个事跟普通人有什么关系?我看了一个土行业能不能跑出上升公司,就定三个信号,第一,盘的够不够大,七千亿够大, 太小了,资本看不上。第二,够不够散?有没有被整合的机会越大,越散越没有龙头,整合的空间越大。第三,有没有人开始做标准化连锁?能标准化,能复制,账能看,资本才敢进来?三条凑起一个闷声发财的土行业 资本化的窗户又打开了。这套逻辑不知适用于足疗。你拿这三条去套,宠物、家政、养老、本地生活服务一堆千亿级别的,还没有,上市公司的赛道满地都是。但话说回来,华夏良的这个公式现在为时尚早。第一,账没出,股市不落地,招股书出来了,净利润多少,加盟店占比多少才见真章。第二, 他的模式被骂过不少,办卡推销、过度营销,这就是连锁服务行业的通病。第三,第一个吃螃蟹的,往往是第一个被市场交易的信任的故事和扎实的业绩之间, 隔着一整个资本市场的残酷。所以你可以看热闹,但别着上头等他把账本摊开。但不管华为两度最后能不能成,这件事本身就说明了一个趋势。 那些高大上的科技故事讲到头了,资本开始低头捡地上的钱,租不了家政、宠物养老这些上不了台面的土生意,正在一个一个被推上牌桌。风口不一定在天上,他可能就在你常去的那家洗脚店里。
12蔡余杰 00:24查看AI文稿AI文稿
华夏良子啊,一个洗脚店,现在准备是在港股上市,如果说成功的话也会成为全球首家啊。我觉得蛮好,绿色环保是吧,重要的是在里面,如果你当个技师, 你出去那也可以扬眉吐气。别人问你说你在哪里工作呀?我在上市企业做技术员。是不是多有面?
34大锤O 02:46查看AI文稿AI文稿
做足疗、按摩、推拿、修脚的企业能上市吗?这我跟你讲哈,以前真有,现在很难。这以前谁家呀?二零一五年重庆富桥在澳大利亚上市,在他的影响下,后边这几年国内那个挂轻三板的好几家。 二零一八年澳洲富桥摘盘了啊,不过也算是开的行业先河吧。但是大家想啊,这澳大利亚跟整个上海人口差不多相比,你要想在国内哈啊,你主板也好,你上海、深圳、北京这难度很大,几乎很难,到现在一家店都没有, 因为你说我现在一万家电脑,或者是我也互联网按摩平台,我一年赚十几个亿利润,我能上吗?我告诉你啊,开店上市几乎不可能,原因呢只有四个,你听我讲啊,这第一个呢,就是财务规范很困难,你的门店收入多少成本,多少纳税如何? 在这个层面跟门店层面几乎都不能透明,无法财务规范,上市免谈。第二个,合规风险高。那计时操作是标准合规啊,你劳动保障社保给人交了吗?门店自身你能杜绝完全没有灰色业务吗?是吧? 三个标准,复制男上市是看这个企业未来发展的可能性,而这个行业的产品是人,那中间服务流程,培训体系,这你可以做标准化是吧?真正你想复制人,让他按照标准化落地特别困难。 那么还有第四个点,这模式有问题,直营模式重,发展慢,但是好管控。加盟模式他轻,他扩张快,但是管理难度大,搞不好人家就脱离加盟,这就容易出问题。 现在还有一些店呢,套个什么大健康啊,新中医这种时髦理念,大力发展门店,但实际上门店盈利水准很低,这都是在讲故事,做规模,吹估值,这个阶段正儿八 想把门店开好,或者是把门店那这根打的特别瓷实的特别少。那么这问题来了,那这种按摩类企业如果想上市,应该把自己打造成什么样子呢?这个呢,我们还真的跟不少这投资机构呢有过深度的接洽, 这门店想走这条路啊。第一个,你得转型升级,去做真正跟养生和大健康有关的洗脚,这业务啊,在资本眼里太 low 了啊,人家有时候瞧不上你也很难上的去。 第二个,得科技软件赋能,这些年为什么很多公司着急花了不少钱搞团队,开发自己 app 是吧?搞也说起来我是个科技公司了,他为了沉淀客户数据啊,也推广给同行使用,这就是想把自己做成科技公司。哎,这个呢,有故事可以讲。 第三个,产业链的延伸啊,你不能只靠门店手艺赚钱啊,中间这供应链、产业链这些收入结构是稳妥的,是长久的, 也是这么喜欢的啊。也就是说按摩不是业务,健康服务才是,门店不是终点,标准化和品牌产业链才是。那你听我说了那么多,你觉得哪家你常去的企业,或者是您使用的平台有上市的可能呢?评论区里聊聊您的看法。
120足疗人论坛-华奇 01:30查看AI文稿AI文稿
赋能足与龙头企业之蚌埠领上第一期公转私赋能培训去领上交付一整套方案,让利润项目提高百分之三十, 在构建流量的沉淀时,实现从流量到流量,我们一定要把这扣点留下来。私域就是干这事,啥事不干就干这事,知道吧? 那客户加上之后是不是要介绍呀?就介绍足疗项目,七十分钟怎么怎么怎么样,带视频带图片会更加增加这个客户的一个转化,转化率 我感觉拍视频好难, 祝我们领上越做越强好。
 00:09查看AI文稿AI文稿
我天,足疗按摩都要上市了。那这个以后股票赚钱呢?就去按脚,按完脚回来呢,票又涨了,闭环了。
147小阳哥聊财 00:48查看AI文稿AI文稿
山东足疗大王冲刺港股足疗连锁龙头华夏良子筹备上市。山东足疗连锁品牌华夏良子正筹备港股上市。五月二十三日,中泰国际与华夏良子签订上市保健协议,正式启动港股上市进程。 该公司是中国足疗保健连锁龙头企业,创始人石磊持股百分之九十九点九,旗下拥有上百家门店,覆盖山东、北京、上海等十余个省份。华夏良子主营足疗保健服务,是国内该领域门店规模最大的连锁品牌,此次签约标志着其上市进程迈出关键一步。 目前 a 股及港股上午主营足疗保健的上市公司华夏良子若能成功上市,就望填补这一行业空白,成为中国足疗保健第一股行业,都在关注其品牌化、资本化路径能否为行业打开新空间。
 01:05查看AI文稿AI文稿
大家好,大家看到我现在正在做的这个苗通百草香无水足疗了吗? 这是公司上的新项目,新项目马上就要上来了,将来之后大家在家里就可以做足疗,就可以做无水足疗,不需要用水,只需要把我们的苗通百草香的足膜, 然后呢像穿袜子一样穿到自己的脚上,然后呢就在这里打开这个电器,就可以看到手机 或者看着电视,哎,就可以做我们的这个足疗了,让所有的人都能在家里面都能做中药的苗药的补水足疗, 然后做完之后把脚部擦干净,让你的亚健康全部干净,让你的身体变得更加的健康,人的心情变得更更加的好,让你每天都感受到自己的浑身轻松, 哎,再配上我们的苗通的热敷膏,然后一起去做,让未来让更多的人享受到苗通品牌的魅力。
15轻养时光记 10:13查看AI文稿AI文稿
我们书接上回啊,我们继续聊啊,这个学员问我啊,不是,是我们的粉丝啊,问我最后一个问题,他说问我怎么看华夏良子上市,他上市容易不容易?好,我们来回答这个问题啊。 呃,首先呢啊,可以直接说啊,说我的观点,华夏良子他首先他在内地上市特别难,基本上没有机会啊, 但是在境外倒是有可能啊,比如说香港呀,或者是欧美啊,这些地方有可能的,比如说美国的纳斯达克啊,或者是呃,纽交所啊,这样, 那我们我们先说一下内地啊,为什么内地他基本上上不了市啊?首先呢就是一个公司啊,在内地能不能上市,首先啊,看的不是你规模有多大,你的名声有多响 啊,他看的是什么呢?看的是你符不符合国家的啊?这个就是说符不符合国家意志啊?就是就是国,直接说就是国家鼓励哪些企业上市啊,这是国家意志, 就比如说现在啊,国家鼓励哪些企业呢?就就比如说像啊,高端制造啊,半导体还有芯片啊,这个像算力啊, ai 啊,人工智能啊,机器人啊,就啊人机交互的这些这些东西啊, 这个像我们国家啊,未来要做这个制造业强国,那么就是说鼓励这些制造业啊,高端制造业上市。 那么像啊,像我就是说华夏良子啊,像这种的,它属于这个从资本上,从资本市场上看,它属于这个叫大消费板块啊,这物业,那么它就很难上市啊, 其实这里面很复杂啊,然后刚才说的是国家意志,然后现在我们讲一些具体的条条框框,就是接下来就是证监会的规定,就是说你最终你要上市,你要经过证监会这个环节,那么证监会会给给 你这个行业这个公司设置很多的条条框框,你要达到这些条条框框的要求,你才能够顺利的上市啊。比如说 你的资产要达到多少啊?你的这个呃利润,净利润要达到多少啊?而且它不是一年,不是一个季度,它是你是,比如说你持续三年,连续五年,你的净利润都要达到多少啊? 然后就是你的成长性啊之类的,全方位的去估值,去评估, 那么你只有经过这样一道道关卡以后,你才能上市啊。其实,呃,有很多企业啊, 像以前我们知道的有很多企业他原本活的好好的,结果死在上市的路上了,哈哈哈,那么这个就是啊,这个这个话题就扯远了,我们继续聊,像我们像我们这个行业啊,比如说华夏良子,那么 他的,就比如说按照国内的这个证监会的要求啊,你从财务报表上来看的话,你没有任何优势啊。 首先资产端啊,资产的话,我们这个行业不管你连锁规模做的再大,你哪怕你全国几千家连锁店啊,除非是什么?除非是这几千几千家连锁店,至少有三分之一或者是一半的这个 房屋的产权是你自己的啊,就是那个商铺的产权是你自己的,要不然的话你这个公司他没有什么资产啊,可能最值钱的资产就是就是那块招牌,或者是公司总部的啊,办公用品啊,桌子、电脑这些,桌子椅子这些。 然后公司的员工,员工不是资产啊,员工不是资产,因为这个,因为他的这个估值方式,他跟科技企业还不一样,你比如说科技企业,比如说早期的互联网企业,那么他公司的核心资产就是什么呢?就是这个 呃,叫,就是他们公司的核心的研发人员啊,也也可以算作他们的啊核心资产。但是但是来说像这种呃大消费啊,服务服务企业,服务业,那么你公司的员工就不能算作呃这个 资产啊,资产的一部分,相相反,像我们这一类的企业,他的负债反而特别高, 然后那么这个这个就是一个财务上的问题了啊,就是有很多人会问啊,这么就是说这种全国连锁的啊,这么大的公司,他每年他可以收很多钱啊,收客户收很多钱,比如说充值卡,比如说收个几千万或者一两个亿,这不都是公司的钱吗? 这个他只能说他是公司的钱,但是就是说呃 客户消耗,只有客户把这些这些充值卡给消耗掉,他才算是公司的钱啊。没消耗的话,这个钱存在公司的账上,他叫浮存金啊,财务术语,他叫浮存金, 然后他体现在财务报表上那个资产端,他是就说他体现为负债,就体现为公司对客户的负债 啊,你提前收了人家客户的钱,人家还没有消费,那么就表示你公司对客户的负债。所以说这一类的企业,他的财务报表上面就是说这个呃负债很高,然后呢?这个呃经营性的现金流就特别紧张啊。 像我们这个行业啊,但凡是连锁,然后全国规模做的很大的,都有一个共同的特点,就是现金流特别紧张, 这个体现在哪里呢?就是说啊,很简单,就是你看只要是连锁类的,基本上就是公司对员工的第一要求,也是唯一重要的要求,就是充值卡,就是你,你每个月你要想想尽一切办法啊,反正就是给我推销啊,销售充卡, 这是公司就是说唯一的唯一重要的事情啊,其他都无所谓,就是因为他这个就是说现金流特别紧张,像比如说我们二零二零年的时候,那个时候上海疫情封城的时候, 封城了三个月,两三个月啊,有的地方封封的时间更久,直接就把很多连锁类的企业给干倒闭,就是这种养生类的,为什么? 因为这三个月左右的时间你没有进账,但是你的固定开支一直都在,你每个月的房租、物业水电费一直都在,一直都要交啊,但是你没有,你没有收入啊, 然后甚至有的还员工还要发工资,那么这样的话,你就就是说很多企业直接就你说他有没有资产,有公司呵,公司那个啥,那个账上面那个那个那个啥,很多资产就是 这个资产,就是也可以就是啥呢?就是刚才说的那个浮存金啊,那么也是负债啊,也算是负债。还有就是这个啥,就是说就是说他公司有客户啊,但是 没有没有经营性现金流了啊,直接就倒闭了。其实我们公司当时也是,我们当时客户,客户很多,多得很, 但是你没有现金流支撑下去了啊,这啊,这个,这个风控一解除,然后啊可以营业了,可以营业了,你交房租啊,然后这个时候账上公司账上已经没有钱交房租了,然后也没钱发工资了,然后员工都散了啊,公司也就倒闭了。 其实这个公这个时候公司就是缺一个东西,现金流,但是没有啊,不缺客户。 然后我看一看啊,这里面,哦,刚才说到资产啊,我刚才说到呢,就是说公司的品牌 也是公司的资产,但是这个资产有一个很麻烦的地方是啥呢?这个资产没法量化啊,没法量化,那么就是说就它就不好定价是吧? 你不管是去银行融资也好,还是去资本市场融资也好啊,他都不好定价。 然后呢就是说这个这个粉丝到最后他还是有点不死心啊,就是说 我就说嘛,就是你就是说你非要加盟的话呢,就是说你只会成为他上市路上的垫脚石,但是他上市以后跟你没有半毛钱关系啊,不,你不会因为华夏良子上市而受益 啊。假如他上市了,然后他们公司的那个大股东减持套现了,也跟你没有关系,不会跟你分一毛钱,因为你只是他的加盟商,你不是他们公司的这个母公司的这个股东啊, 他就算上市他套现再多钱,跟你没有关系,不会分一毛钱给你。然后呢?这个粉丝最后他也明白了,就是说他说所以他一直在犹豫,然后才来问我,然后现在就是说考虑清楚不加盟了, 所以这里面就想跟这个其他行业的,想来就是你原本是其他行业的人,你想跨界转行到我们这个行业来,你想你想来挣钱,你要考虑清楚啊,不要轻易跨界, 就算想跨界你也要先了解清楚啊,不要着急啊,不要说哈。
 01:26查看AI文稿AI文稿
大消息啊,继东郊准备上市以后,太到位也正在备战 ipo 上市了。听到这个消息,那些还觉得上门按摩是搞黄色拉皮条的人,是不是三观都崩掉了?兄弟们,咱得看清楚一个现实,资本是最聪 明的,也是最胆小的。如果一个行业真的像某些人想象的那么脏,你觉得他可能通过券商的层层审计吗?东郊和太到位的动作,实际上是给整个上门按摩行业做了一场最高级别的合规倍数。为什么这些大牌平 还敢去冲刺 i p o 呢?因为他们早就把合规做成了公司铁律啊!很多人只看到他们技师多,广告猛,却没看到他们在后台系统上砸了多少钱。你想上市,第一关就是要合规,这意味着平台上的每一笔订单,每一段轨迹,每一分钟的录音,都必须可追溯可审计的。那些还在玩擦边球、搞灰色地带的小作坊, 在这些正规军面前,简直就是活在原始社会。看到这了,很多准备入场的老板又开始慌了,大厂都要上市了,那我们这种小玩家还有机会?我告诉你,机会反而更大了,因为大厂把行业都教育好了,大家不再谈上门色变了。你现在要做的不是 去跟大厂硬杠广告费,而是复制他们的合规模板,在本地打造自己的平台。我们这套服务了上千家客户的上门按摩系统,就是对标这些准上市公司的风控标准去研发。 从人脸识别、活体检测,到加密云端录音,再到资金的合规分账,还配备了一整套的运营物料、拓客方法。现在这个项目阶段,如果你还想用个廉价的盗版系统,毫无准备的去做上门按摩,大概率要踩红线栽跟头。
21龙哥软件开发 00:41查看AI文稿AI文稿
兄弟们,干足疗的啊,都有公司开始冲击上市了,我们这些干纱窗的什么时候能冒出来一个上市的工厂啊?哎,说出来真的是又好笑又心酸啊, 人家足疗行业都开始进入资本市场了,我们这些干纱窗的还在这因为三块五块的这个价格战打得头破血流。你看人家干足疗的多和谐,人家就不打价格战,这么多年谁把这个足疗的价格给打下来过啊? 没有吧,而且啊,人家干足疗的办个卡动不动几千上折几万,那我们这干啥装的呢?还在因为十块八块的零头要不要抹?而且我说实话,这个足疗行业能上市啊,少不了咱们门窗人的功劳。
27大海跑街卖纱窗 00:22查看AI文稿AI文稿
吸引你的是广告,打动你的是品质,留住你的是用心。而长久的关系,始于服务,忠于信任,我始终用心做事,以真诚相待你,且拭目以待,我在这里期待你的光临!
58发拉利KTV


